【2024年ベトナム経済概況】 不動産業界の財政健全性の視点から
2024年経済状況の概要 – 不動産業界の財政健全性の視点から
(2023年Q1 – 2024年Q1の更新)
概要
グエン・タン・ビン博士(*)のレポートは、投資家、不動産企業、政府機関、そしてこの分野の専門家によって、投資やビジネスの決定を行う際に頻繁に参照されています。『2024年の経済状況概要:不動産業界の財務健全性の視点から』というレポートは、市場の状況についての詳細な情報と分析を提供し、関係者が全体像を把握し、より正確な予測を立てるのに役立ちます。
(*)グエン・タン・ビン博士は、リーダーシップとマネジメント科学研究所(Leadman SRI)の所長です。
2024年、不動産業界は引き続き多くの課題、特に財務健全性に直面しています。しかし、政府の支援策や企業の努力によって、不動産市場には将来の回復と成長の機会が依然として存在しています。
| 強化 | リスク |
| 1. 生産・経営活動が正常に戻るまで効果的な「Bridge Policy」政策を実施する。 | 1. 法的な欠陥、引き締まった金融状況、流動性の欠如、支払い不能の状況。 |
| 2. 組織、製造技術、配送、および決済システムの変化による生産性の向上。 | 2. 増加する不安定性、地政学的緊張、戦争、疫病、貿易政策の不確実性、技術的対立。 |
| 3. 公共投資、金融政策、予算の国家政策により、経済成長を刺激する信頼感の向上。 |
3.「従来型」の経済予測はもはや有効ではなく、主要国の財政および金融政策も不透明である。
|
世界経済成長予測 2023 – 2027
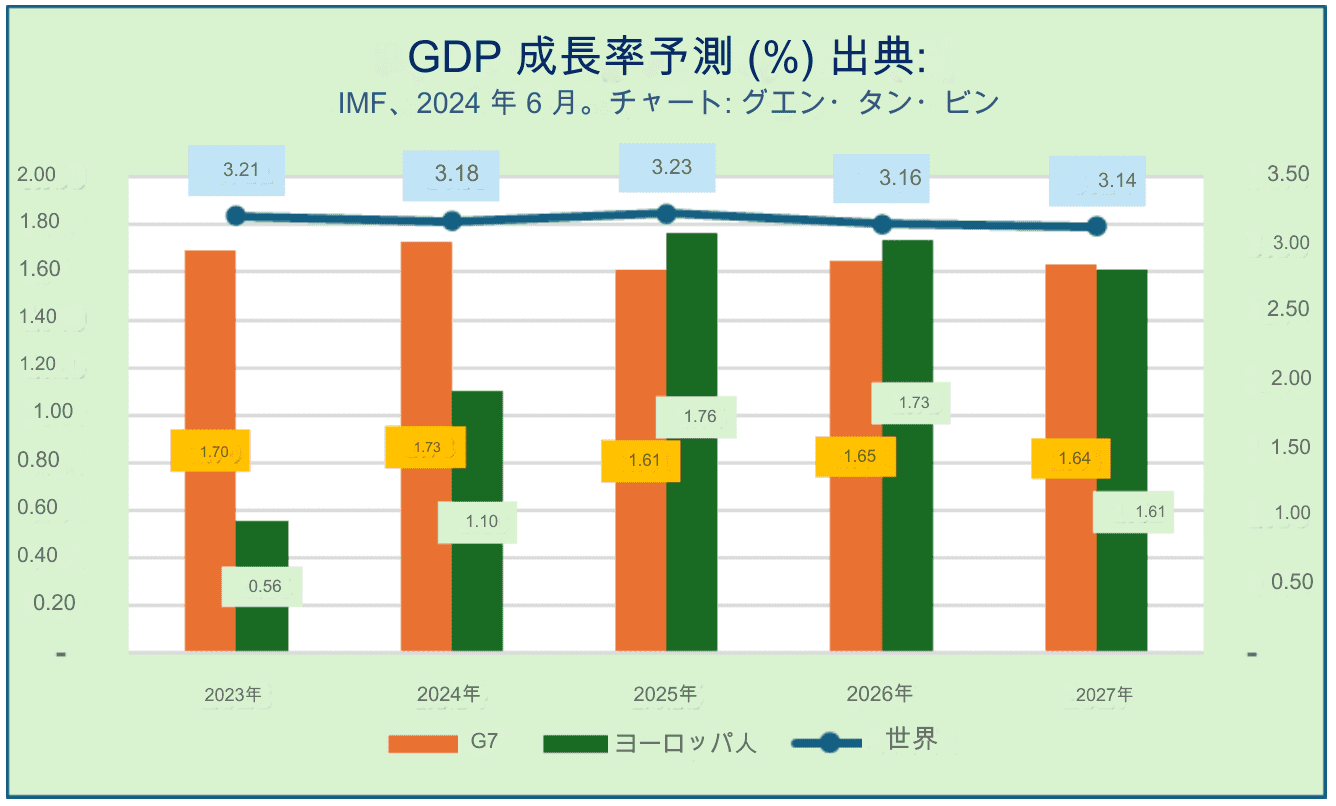
- 世界、G7、およびEU
- 2008年の世界金融危機により、深刻な経済不況が引き起こされ、その影響はパンデミックの前まで続いた。
- 今回も、旧傷の影響が癒えないまま、さらに数十年も苦しむことになる。
- アジアの活気ある地域からの貢献により、世界経済成長の予測は高い。
- 一方で、G7およびEUの経済はより悲観的である。
インフレ予測 2023 – 2027
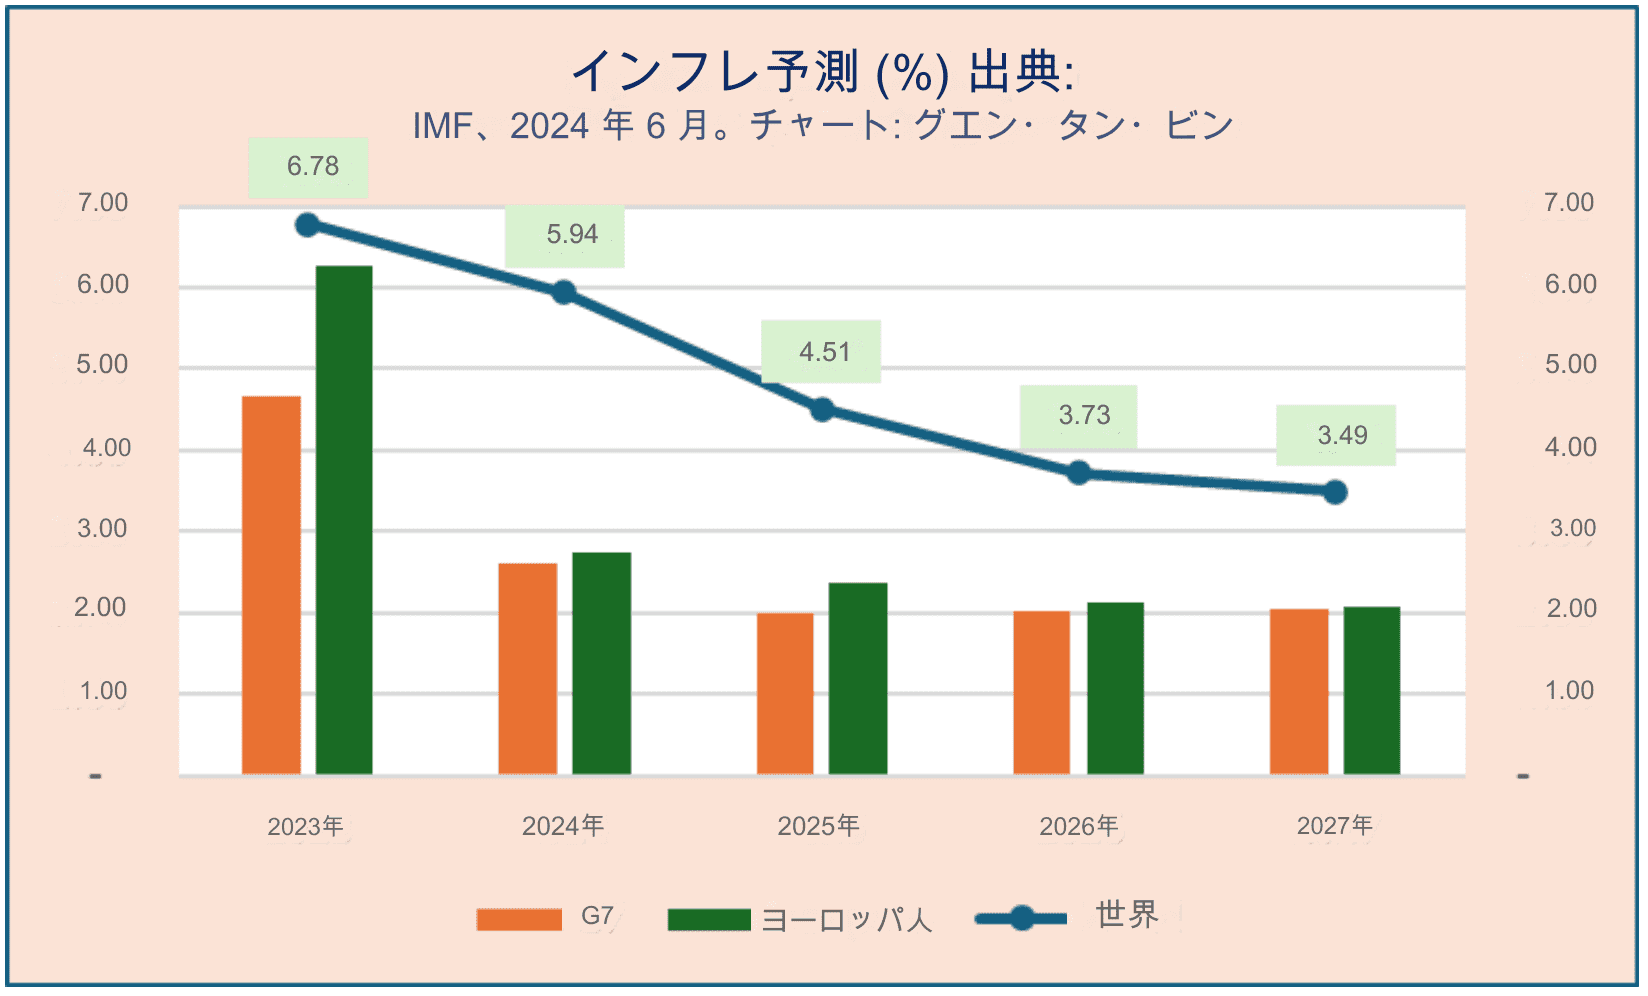
- 世界、G7、およびEU
- インフレは徐々に低下すると予測されるが、依然として成長率を上回る。
- 各国はインフレを抑制するために努力している(金融政策、予算政策を通じて)。
- これにより、開発途上国を含む他の国々に影響を及ぼす。
国別総投資予測 2025 – 2026
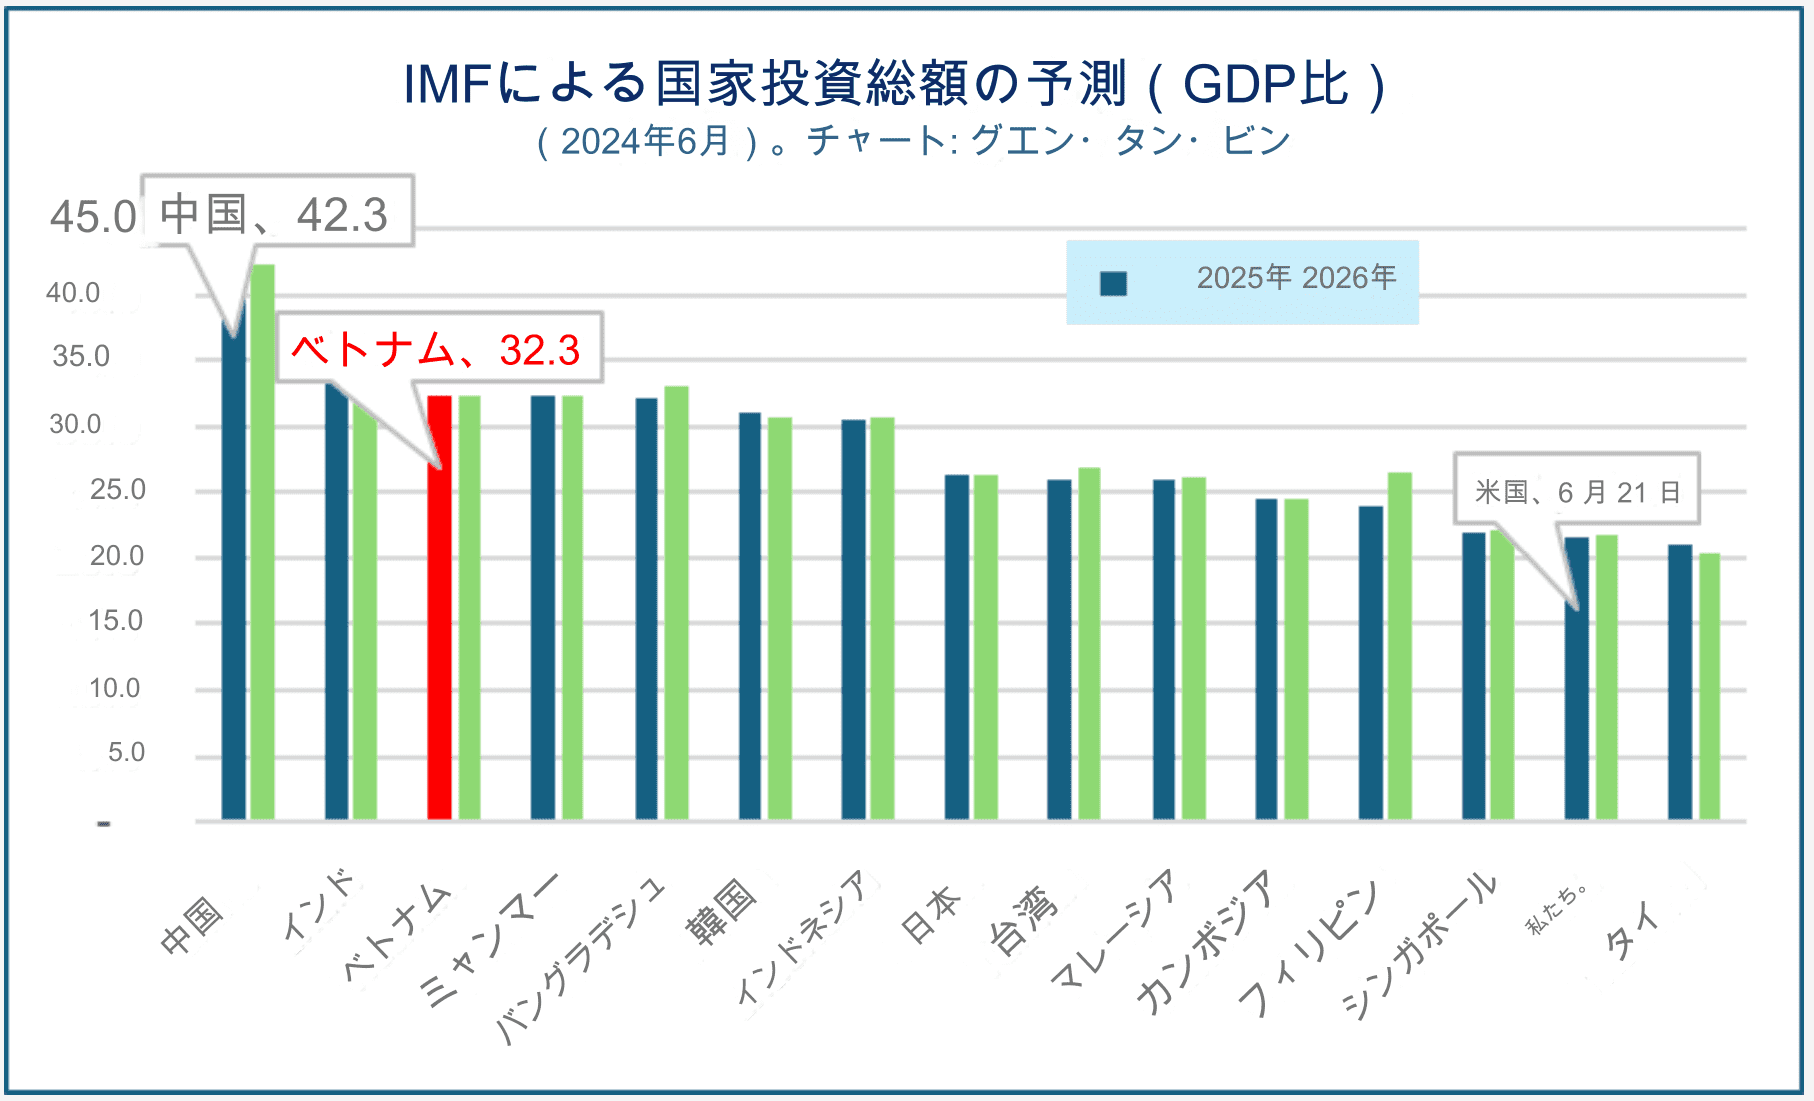
- 中国が引き続きリードし、アメリカは低いレベルに留まる。
- 中国とインドに続いて、ベトナムが高い投資水準を示すと予測される。
- 主に政府のインフラ投資によるものである。
- 北南高速道路、ロンタイン空港、公共投資の強化などのプロジェクト。
- 一部の大規模プロジェクト、例えば高速鉄道はベトナムで再調査が開始されている。
- ホーチミン市、ドンナイ省、メコンデルタなどの地方では、交通インフラの迅速な投資が進められている。
アメリカと中国 – 成長予測 2025 – 2027
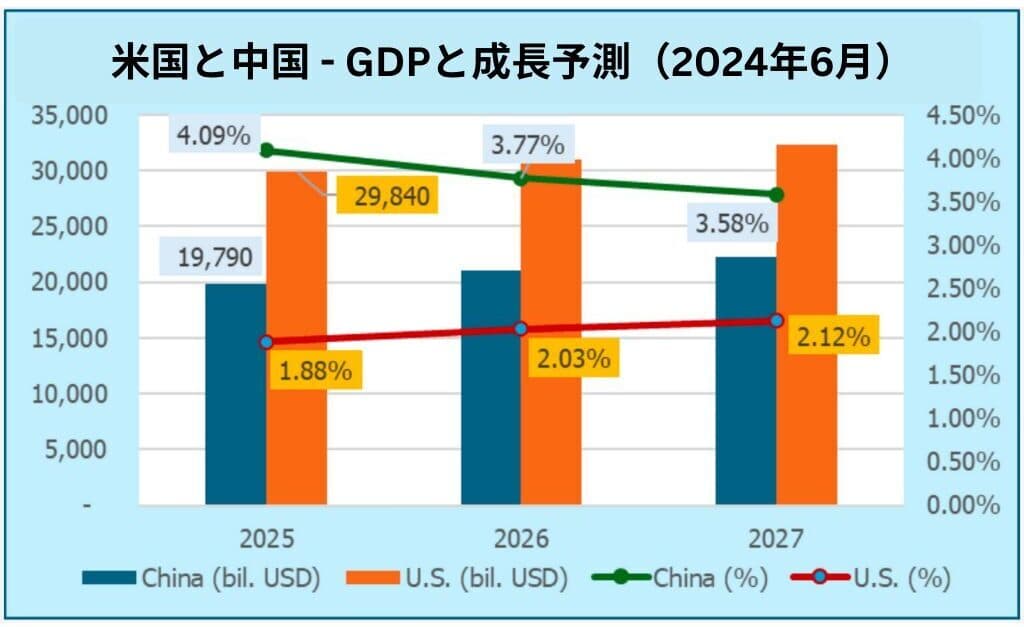
- 主要経済(供給・消費)であるアメリカと中国は、世界全体に影響を与え、ベトナムにも影響を与える。
- 中国の成長は鈍化している。
- アメリカは今後数年間で成長を再び見せると予測されている。
- FEDの金利政策を注視する。
- アメリカと特に中国の経済成長が、世界経済に「追い風」となる。
- ベトナムには直接的な影響がある。
ASEAN 5 – 成長およびインフレ予測 2024 – 2027
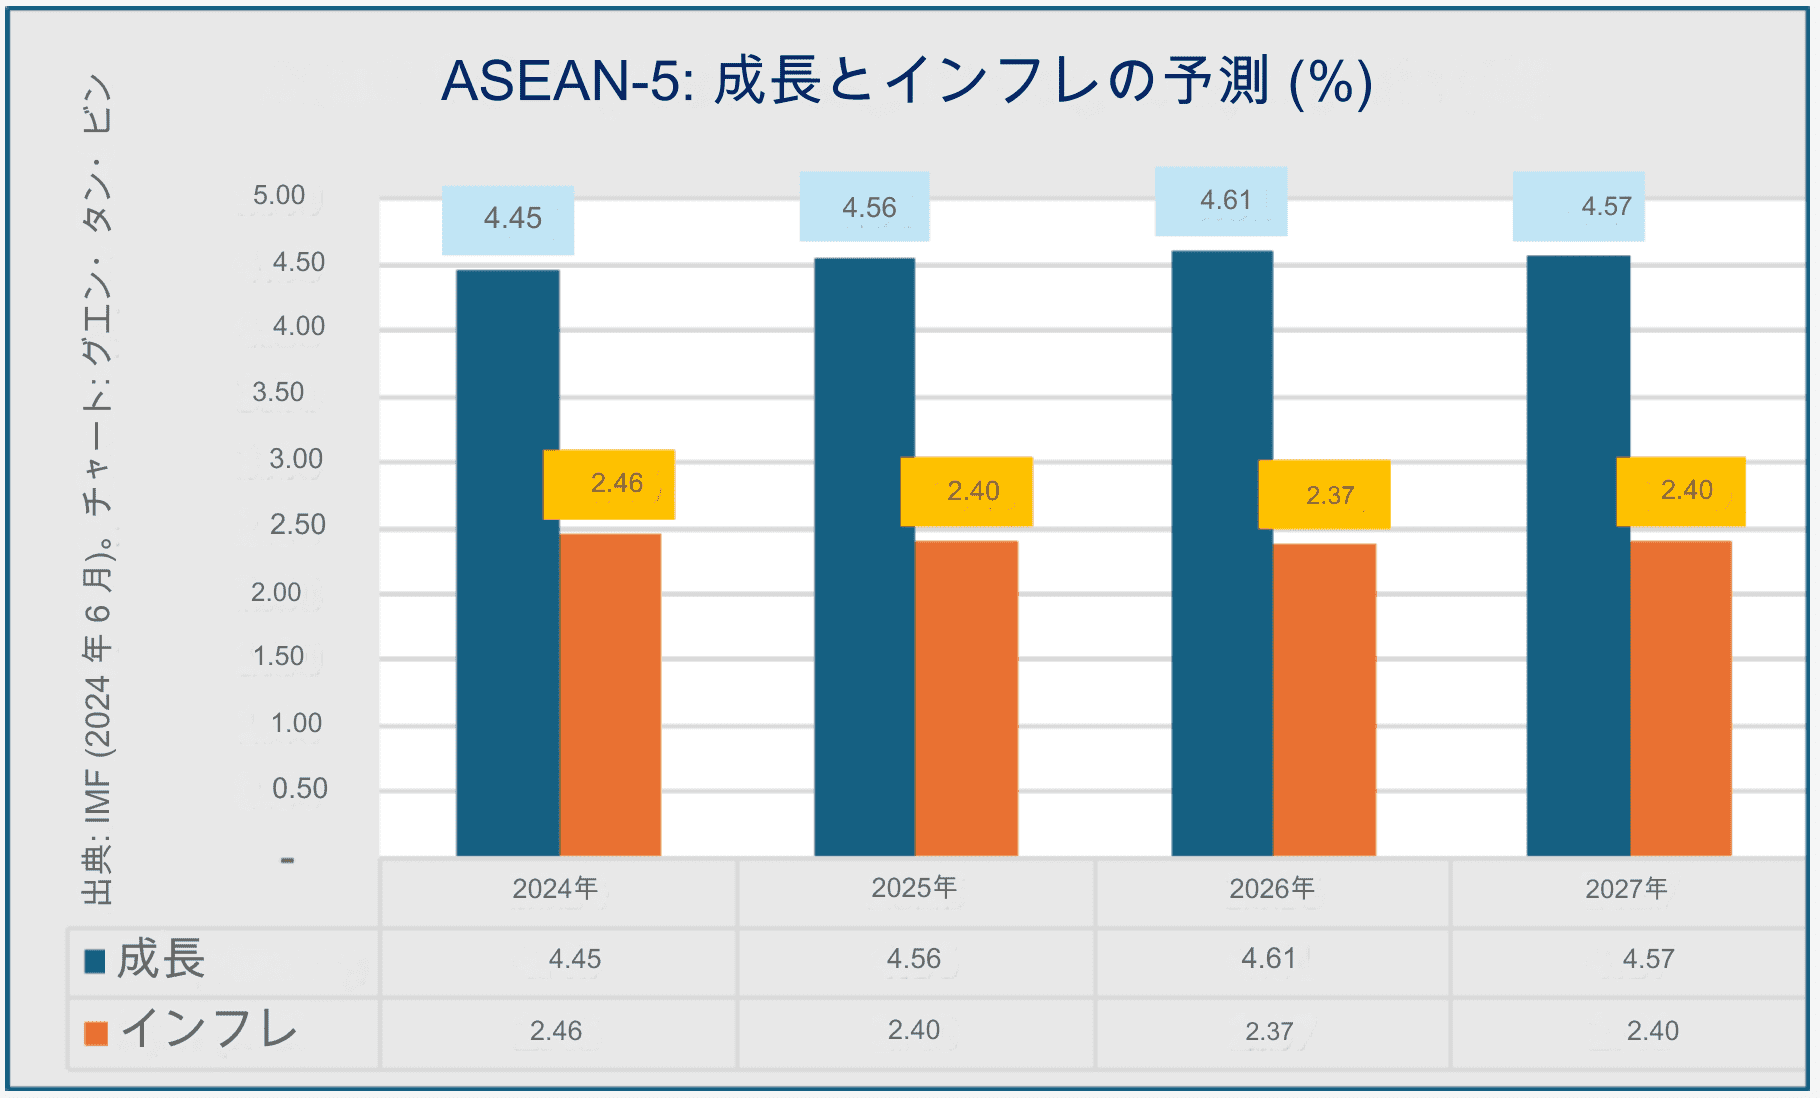
- ASEAN-5: シンガポール、タイ、マレーシア、インドネシア、およびベトナム
- ASEANのGDPの約84%を占める。
- ASEANの貿易と投資の90%以上を占める。
- 基本的なインフレは制御されている。
ASEAN 5 – 投資および貿易収支予測 2024 – 2027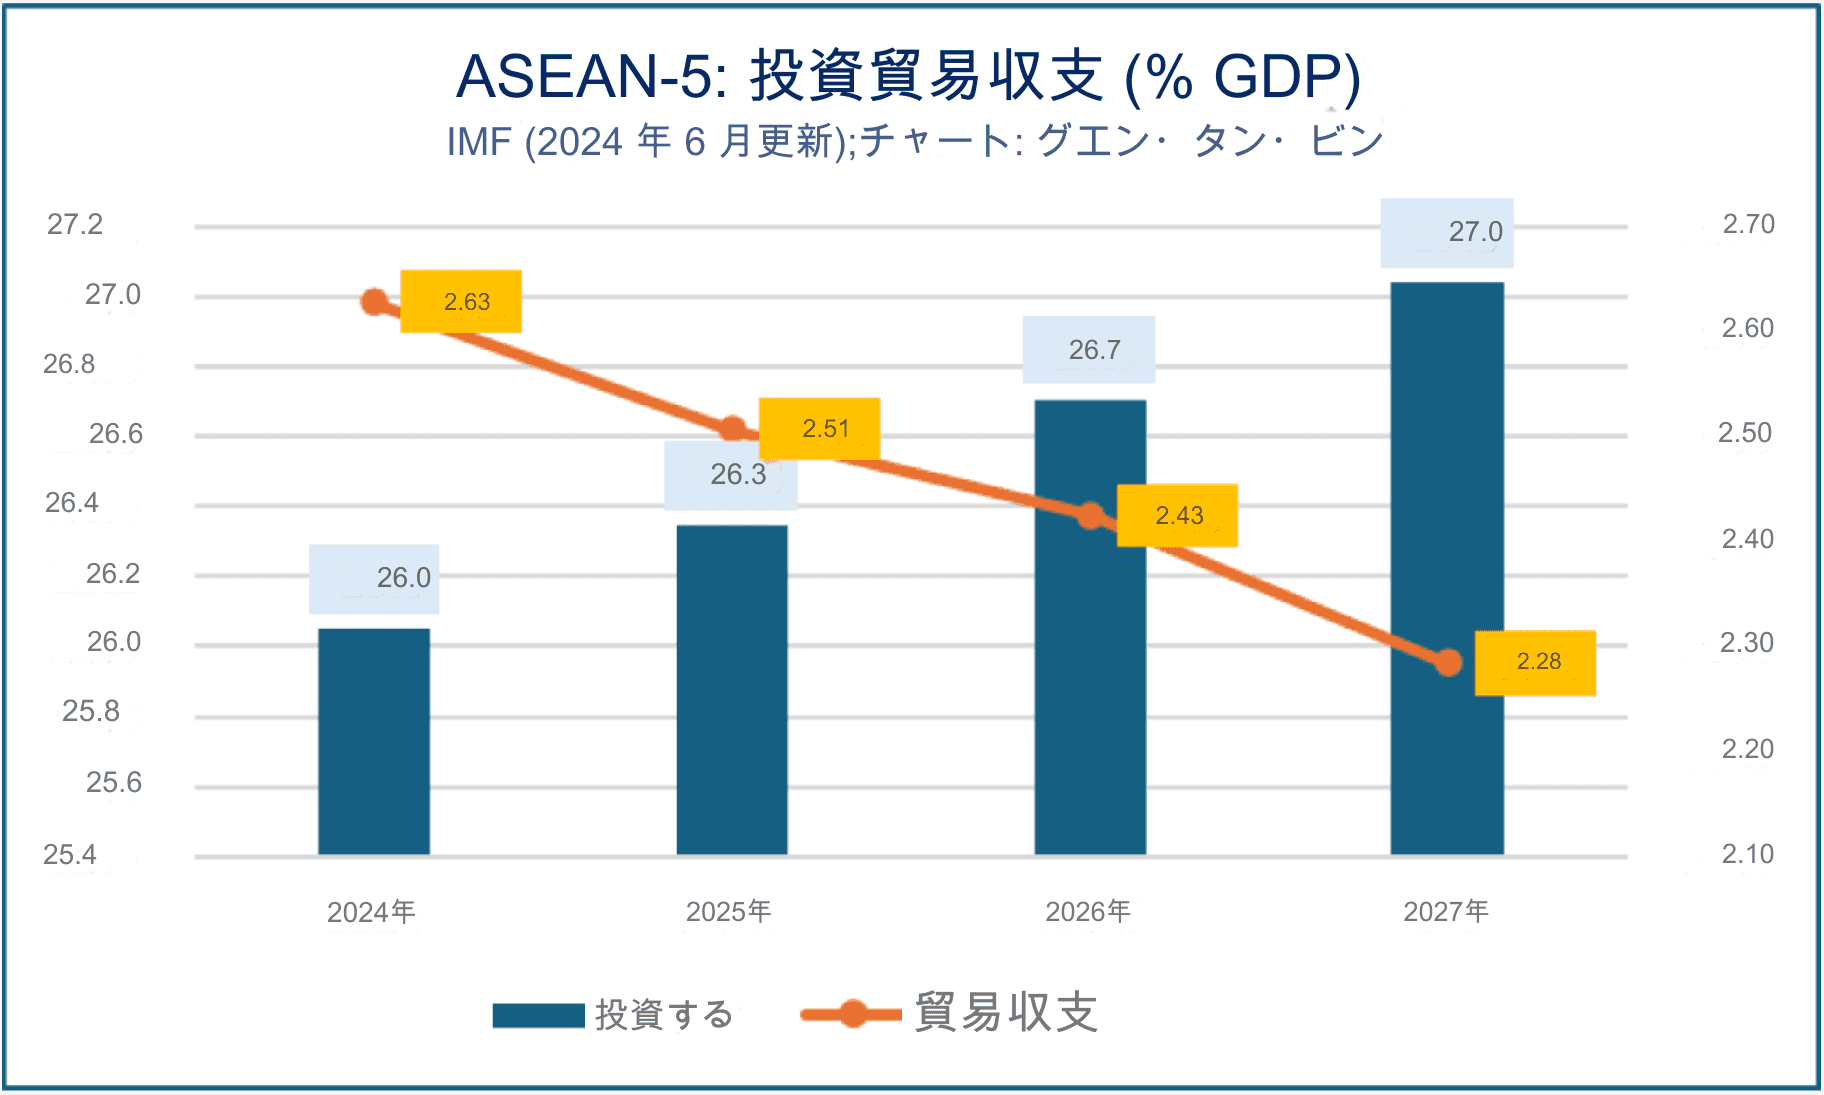
- 国別総投資は緩やかに増加し、安定したペースを維持。
- 貿易収支は2024 – 2027年にかけて黒字が続くと予測される。
貿易収支 – 2024 – 2025予測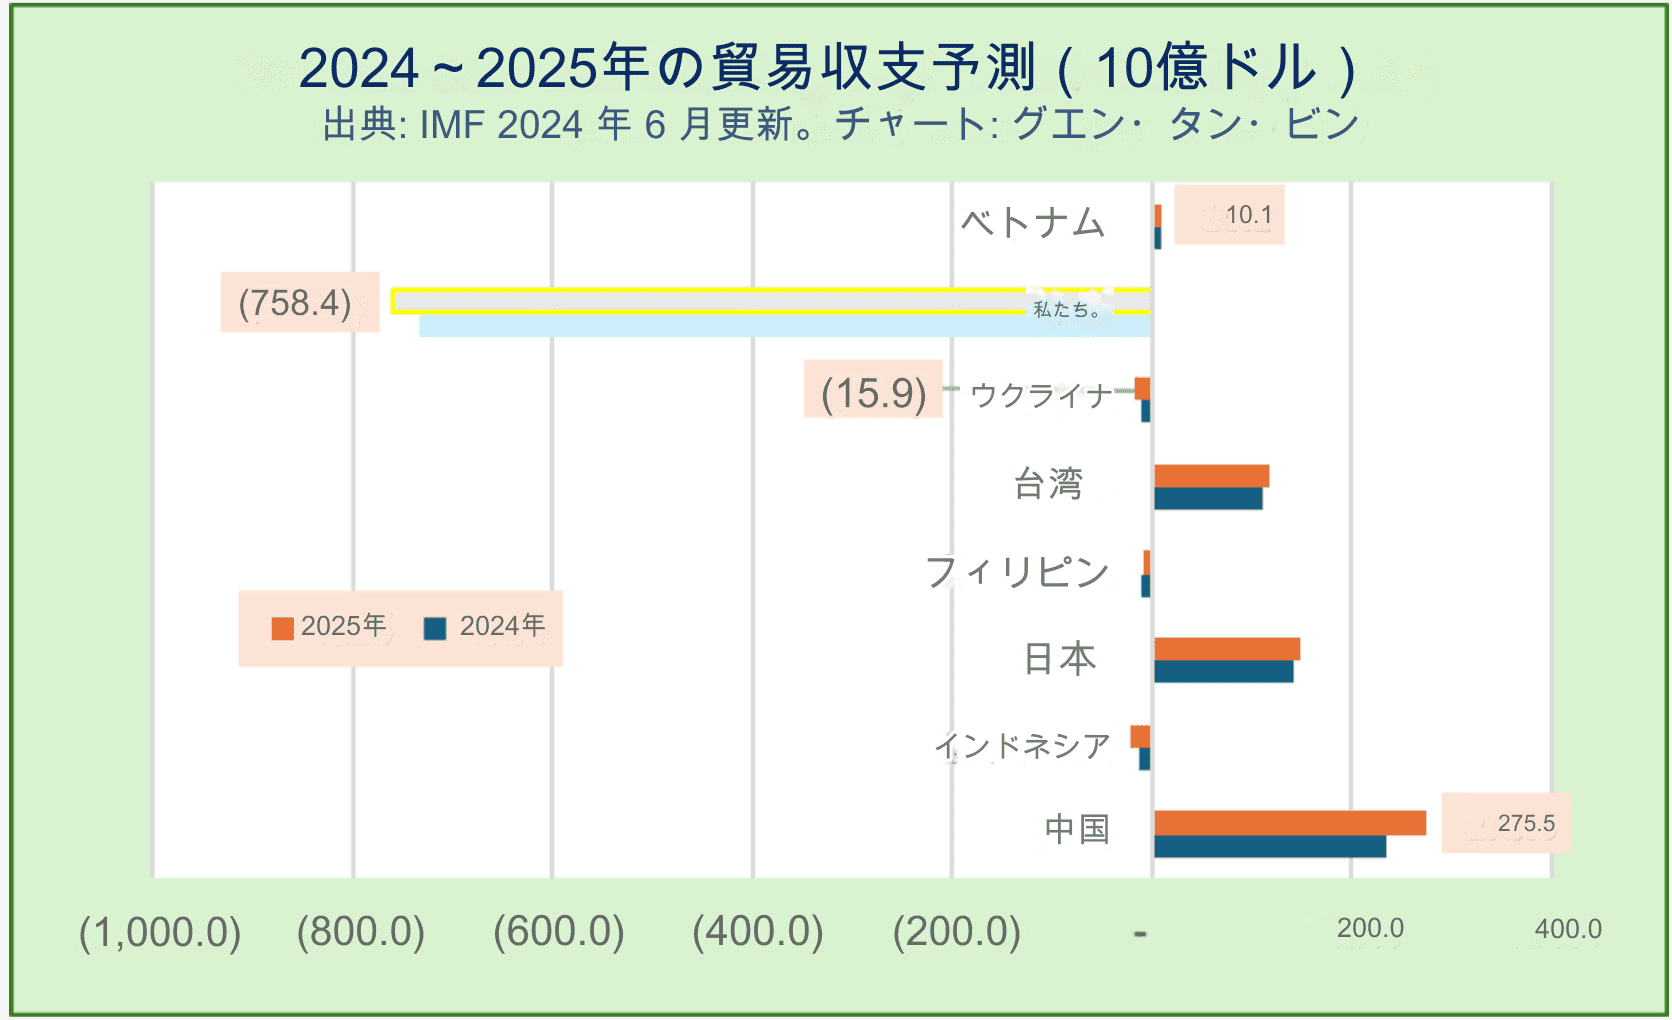
- 依然として黒字と赤字が続く。
- 再び貿易戦争?
- ベトナムには何の利益があるのか?
- ベトナムの貿易収支(十億USD):
- 2024年: 10.6
- 2025年: 10.1
- 2026年: 9.2
- 2027年: 8.1
- ベトナムの貿易収支(十億USD):
アメリカ、中国、ベトナムの成長予測 2025 – 2027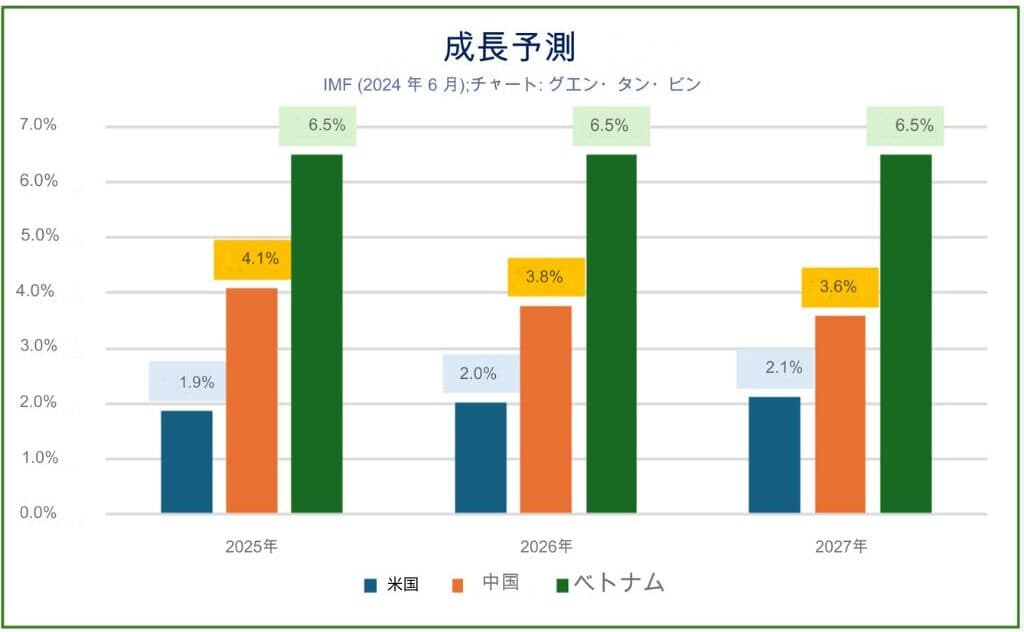
- ベトナムの成長予測は依然として高いレベルで安定している。
- アジアの新興中所得国へと移行中。
- その間、2つの主要経済:
- アメリカは回復の兆しを見せている。
- 中国は成長が鈍化している。
アメリカ、中国、ベトナムのインフレ予測 2025 – 2027
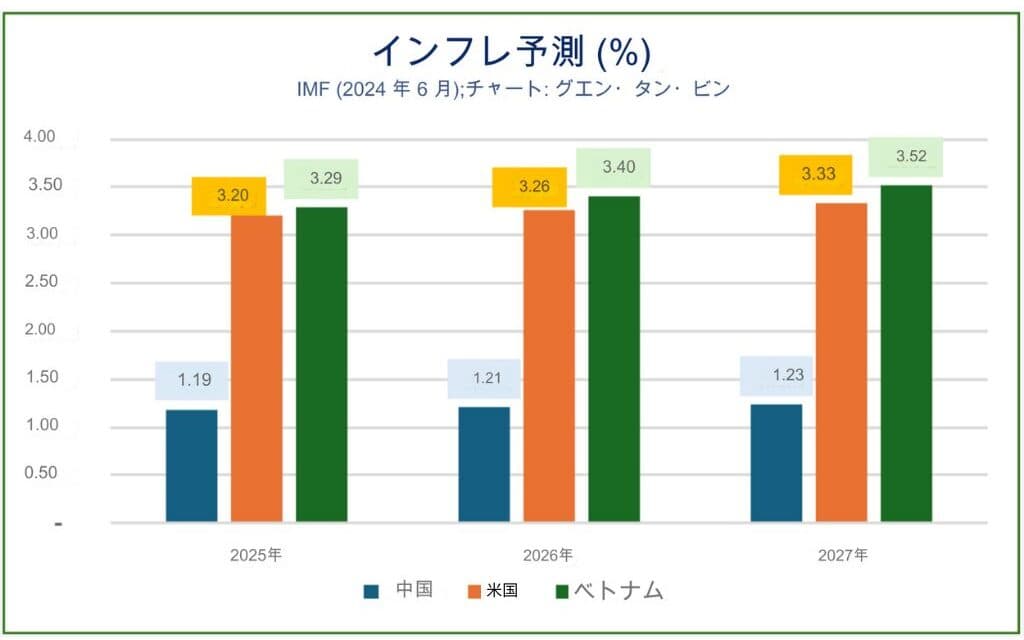
- 成長率に応じて、ベトナムのインフレは3%以上であると予測される。
- アメリカ経済は引き続き高いインフレが予測されている。
アメリカ連邦準備制度理事会(FED)の金利政策に関連している。
ベトナム経済の状況 2024年6月と2024年上半期
消費者物価指数 2024年6月および2024年上半期
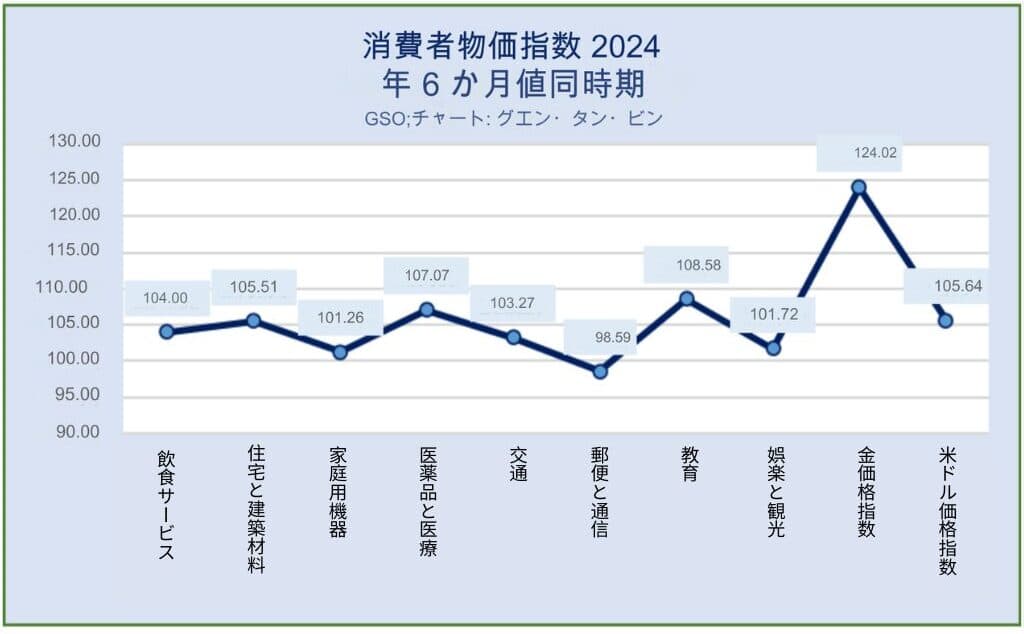
- 2024年6月のCPIは前月比0.17%上昇し、2023年12月比1.4%上昇し、前年同月比4.34%上昇。
- 2024年上半期の平均CPIは前年同期比4.08%上昇し、基礎インフレ率は2.75%上昇。
- 2024年6月の金価格指数は前年同月比29.51%上昇し、2024年上半期の平均金価格指数は24.02%上昇。
- 2024年6月のUSD価格指数は前年同月比7.66%上昇し、2024年上半期の平均USD価格指数は5.64%上昇。
小売総額 2024年6月および2024年上半期
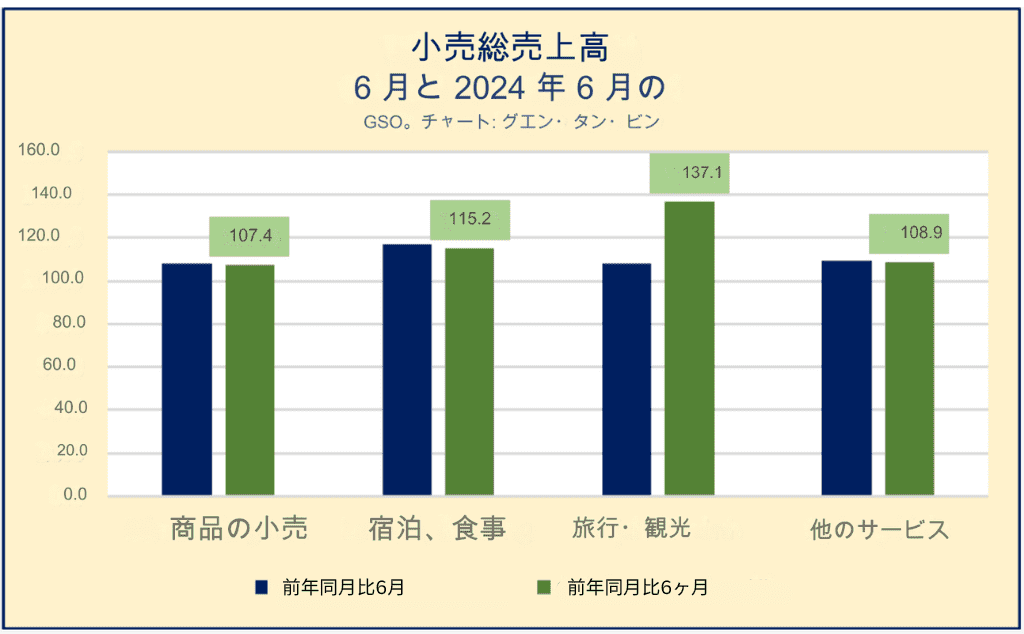
- 2024年6月の小売総額および消費サービス収入は推定522.5兆ドンで、前月比1.1%増加し、前年同月比9.1%増加。
- 2024年上半期全体の小売総額は推定3,098.7兆ドンで、前年同期比8.6%増加。
水産物生産量 2024年第2四半期および2024年上半期
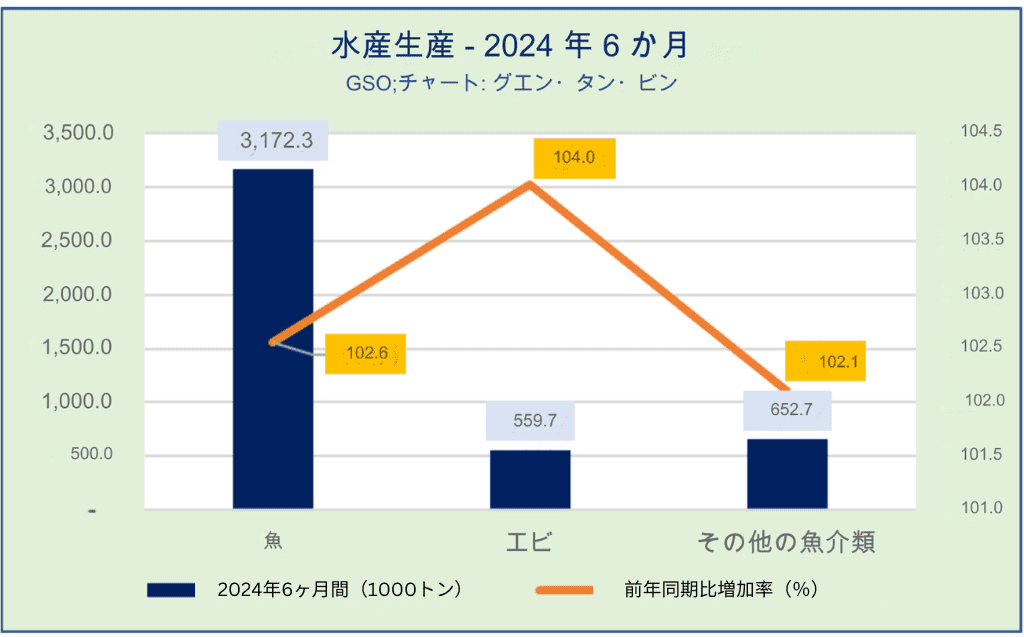
- 2024年第2四半期の水産物生産量は推定2,439.5千トンで、前年同期比2.9%増加。
- 2024年上半期全体の水産物生産量は推定4,384.7千トンで、前年同期比2.7%増加。うち、養殖2,431.4千トンで4.1%増加、採捕1,953.3千トンで1.0%増加。
輸出 2024年6月および2024年上半期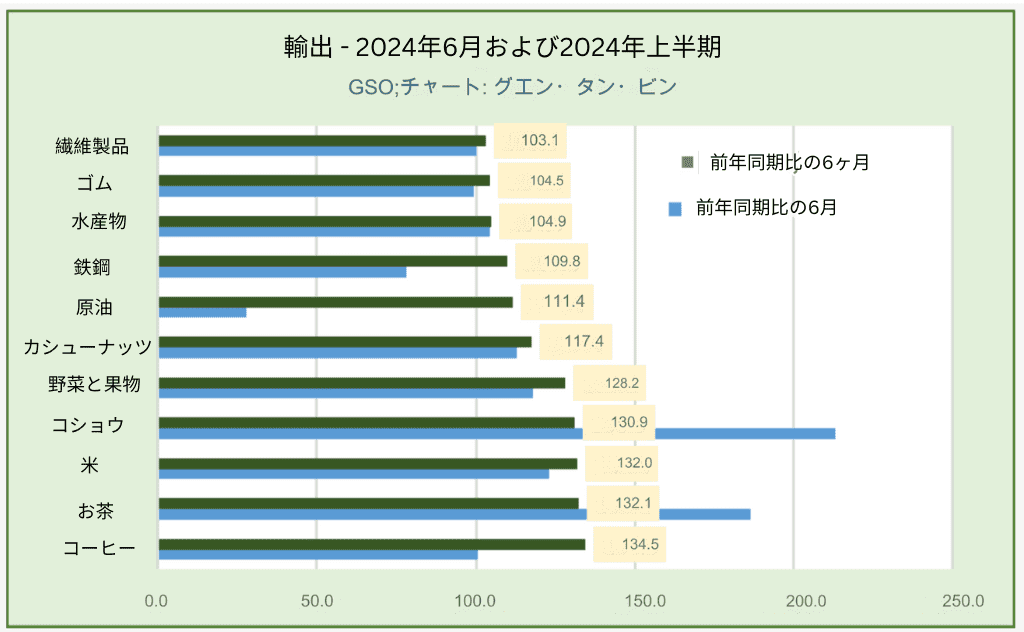
- 2024年6月の輸出額は330億9000万ドルに達し、前月比で2.6%、前年同月比で10.5%の増加を記録しました。
- 2024年上半期の輸出総額は推定で1900億8000万ドルに達し、前年同期比で14.5%の増加となりました。その内訳は以下の通りです:
- 国内経済セクター:533億9000万ドル、前年同期比で20.6%増、総輸出額の28.1%を占めます。
- 外国投資セクター:1366億9000万ドル、前年同期比で12.3%増、総輸出額の71.9%を占めます。
- 2024年上半期の輸出品目別構成については、製造業が1667億9000万ドルに達し、総輸出額の87.7%を占めました。
輸入 2024年6月および2024年上半期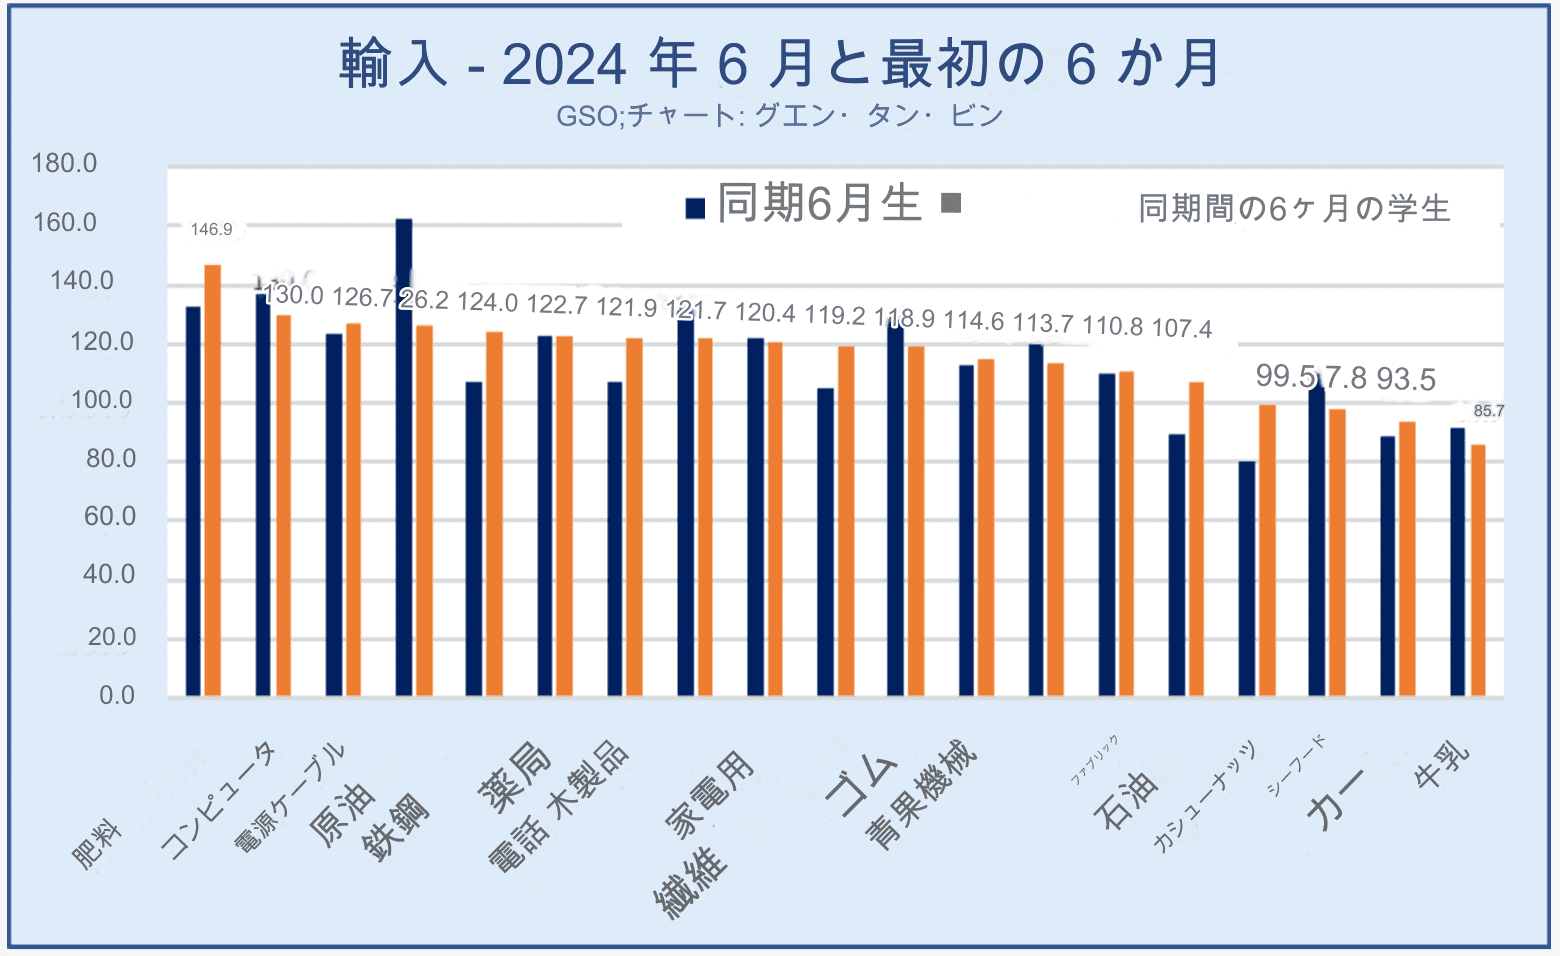
- 2024年6月の輸入額は約301.5億ドルで、前月比7.9%減少し、前年同月比13.1%増加しています。
- 2024年上半期の輸入総額は約1784.5億ドルで、前年同期比17.0%の増加となります。その内訳は次の通りです:
- 国内経済分野は657.4億ドルで、22.3%の増加。
- 外国投資分野は1127.1億ドルで、14.1%の増加。
- 2024年上半期の輸入品目構成では、製造資材が約1677.3億ドルで、全体の94%を占めています。
輸出入動向 2024年上半期
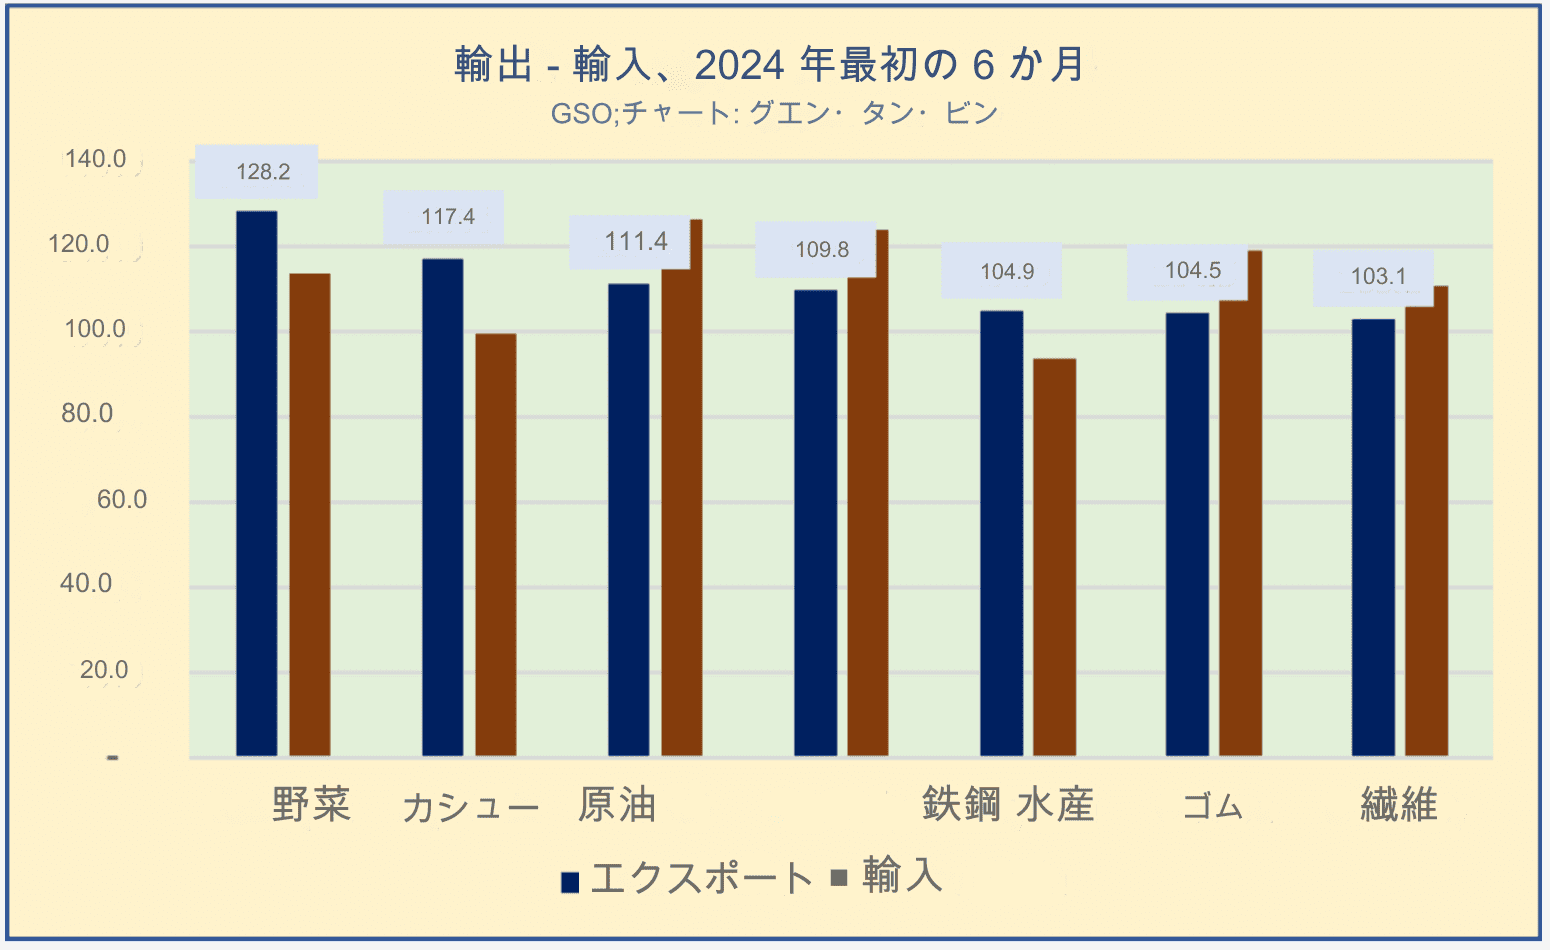
- 一部の商品は、原材料や部品を輸入してから最終製品として輸出しています(加工貿易)。
- 純粋な消費財に関しても、輸出と輸入の両方が行われています。この状況についての考察は以下の通りです:
- 国内市場
- 付加価値
- 製品の品質
- 包装
- プロモーション
ベトナムへの観光客 – 2024年6月および2024年上半期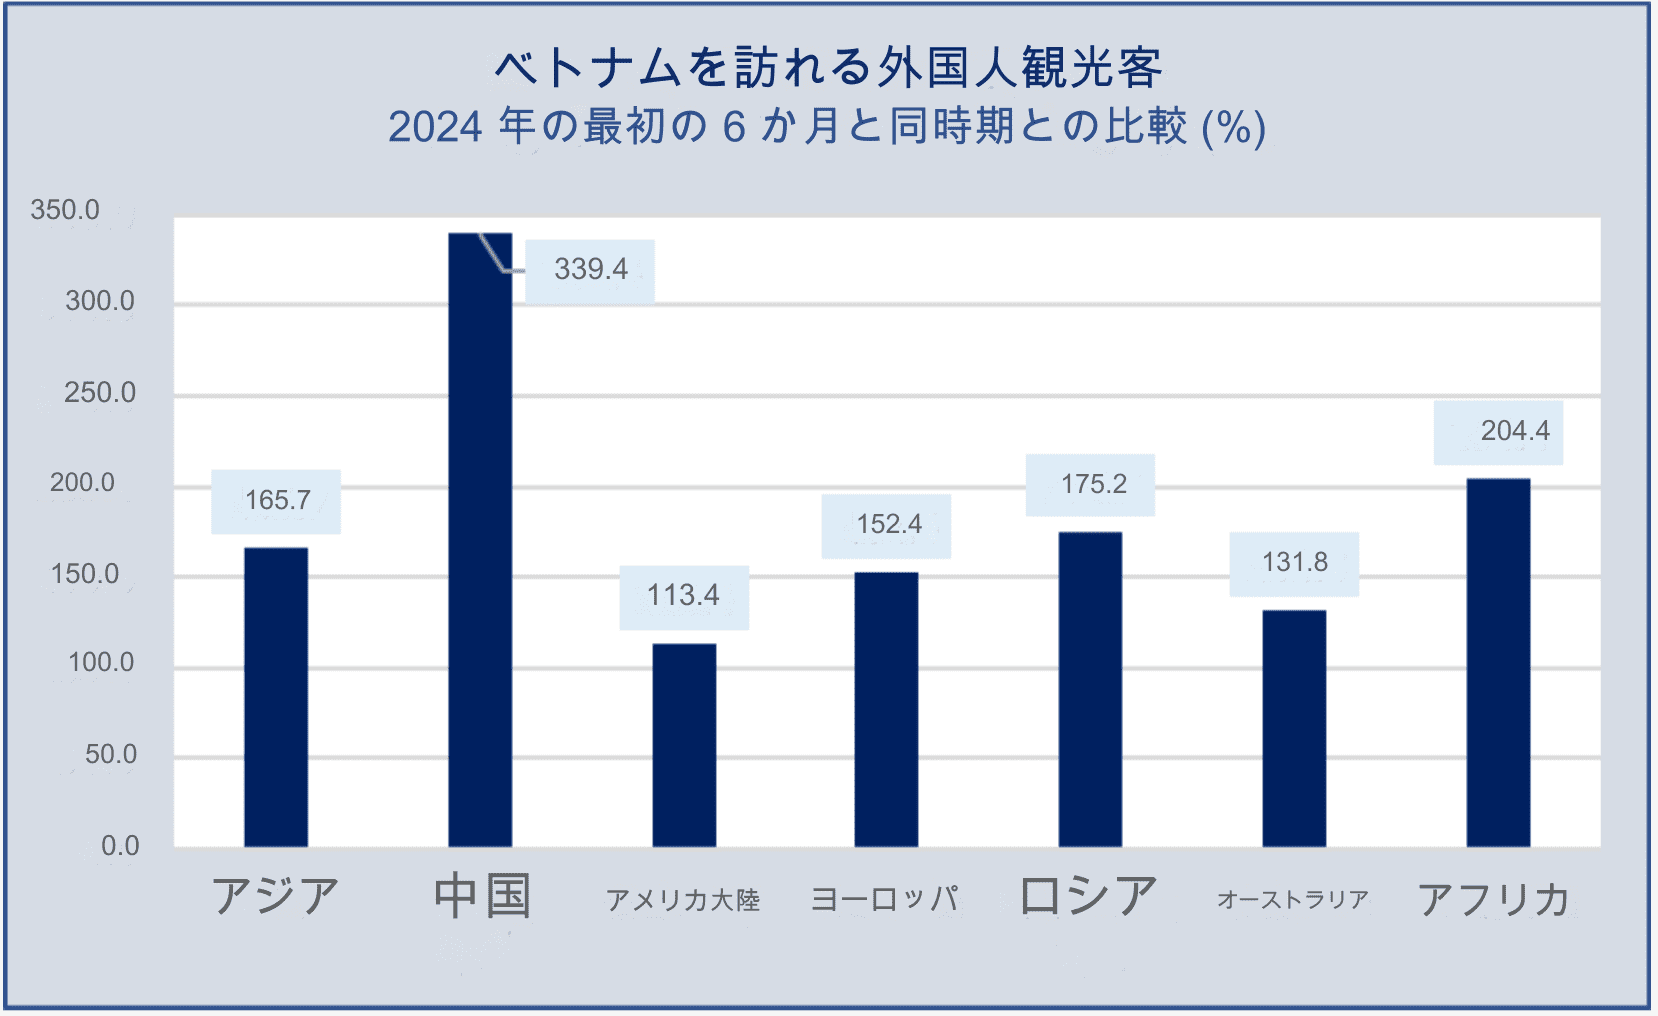
- ビザ政策、観光促進プログラム、政府および市民の努力の成果として、2024年6月のベトナム訪問者数は120万人以上に達し、前年同月比で28.1%増加しました。
- 2024年上半期の訪問者総数は880万人以上で、前年同期比58.4%の増加となっています。
- 特に中国からの観光客は190万人近くに達し、3.4倍の増加(ゼロコロナ政策の撤廃による)。
- 交通手段別の到着状況(6ヶ月間):
- 航空機: 151.6%増
- 海路: 299.5%増
- 陸路: 199%増
投資分野別 – 2024年上半期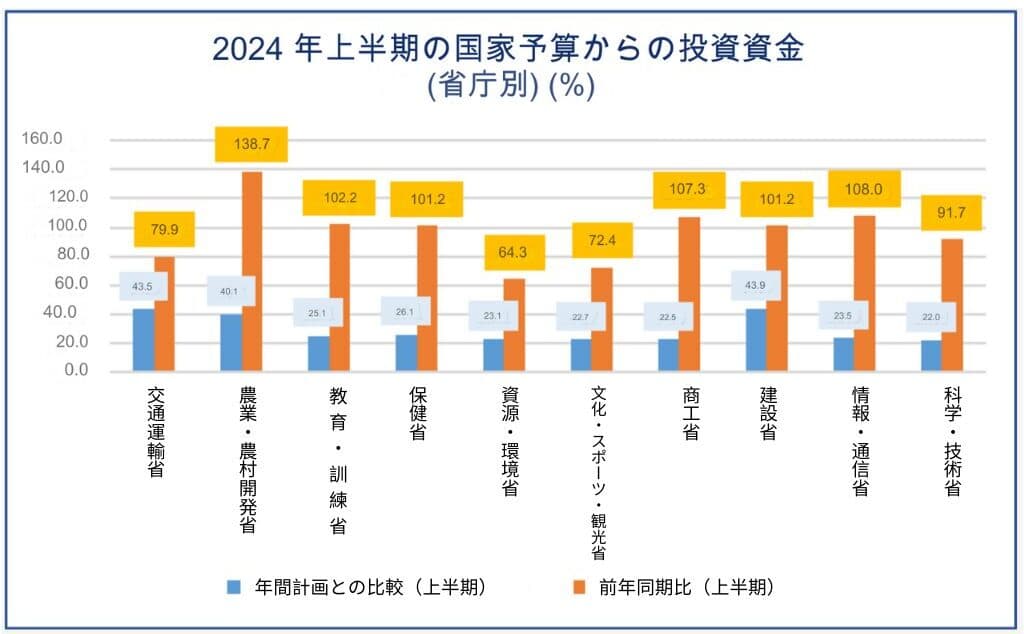
- 2024年上半期の国家予算からの実施投資額は約24.4兆ドンで、年間計画の33.8%に達し、前年同期比で103.5%の達成率です。
- その内訳は以下の通りです:
- 地方: 20.2兆ドン(83%)
- 中央政府: 4.2兆ドン(17%)
- 交通運輸省: 2.6兆ドン(62%)
- 農業農村開発省: 0.4兆ドン(10%)
地域別投資 – 2024年上半期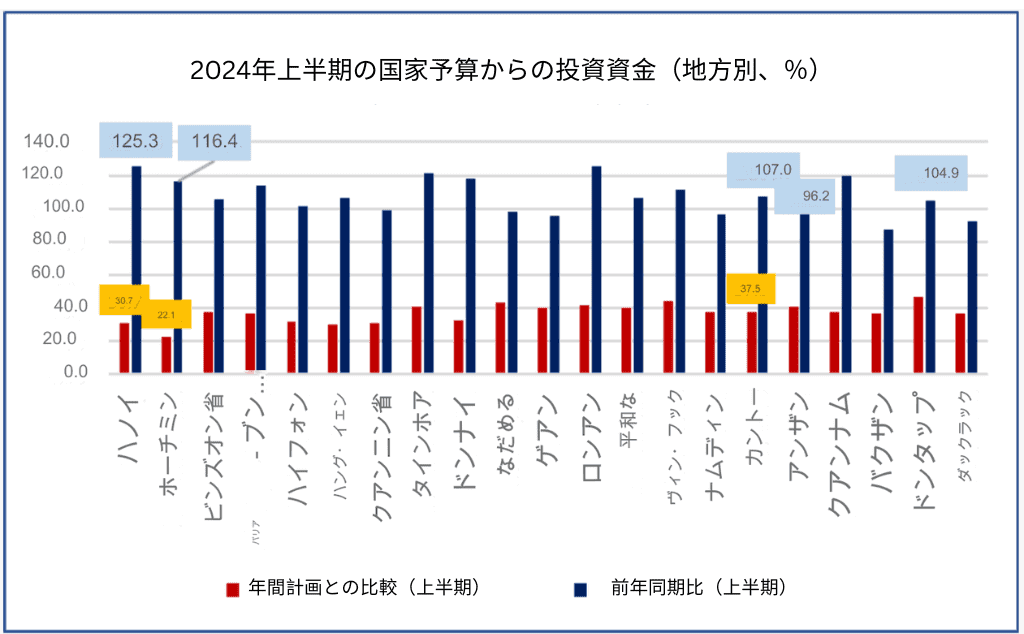
今年の残り6ヶ月間における公共投資の支出圧力が高まっています。
- 2024年上半期の国家予算からの実施投資額は約24.4兆ドンで、年間計画の33.8%に達し、前年同期比で103.5%の達成率です。
- 多くの地域で前年同期比で増加が見られましたが、年間計画に対しては達成度が低い状況です。
- 今年の残り6ヶ月間における公共投資の支出圧力が高まっています。
金融市場 市場価値/市場規模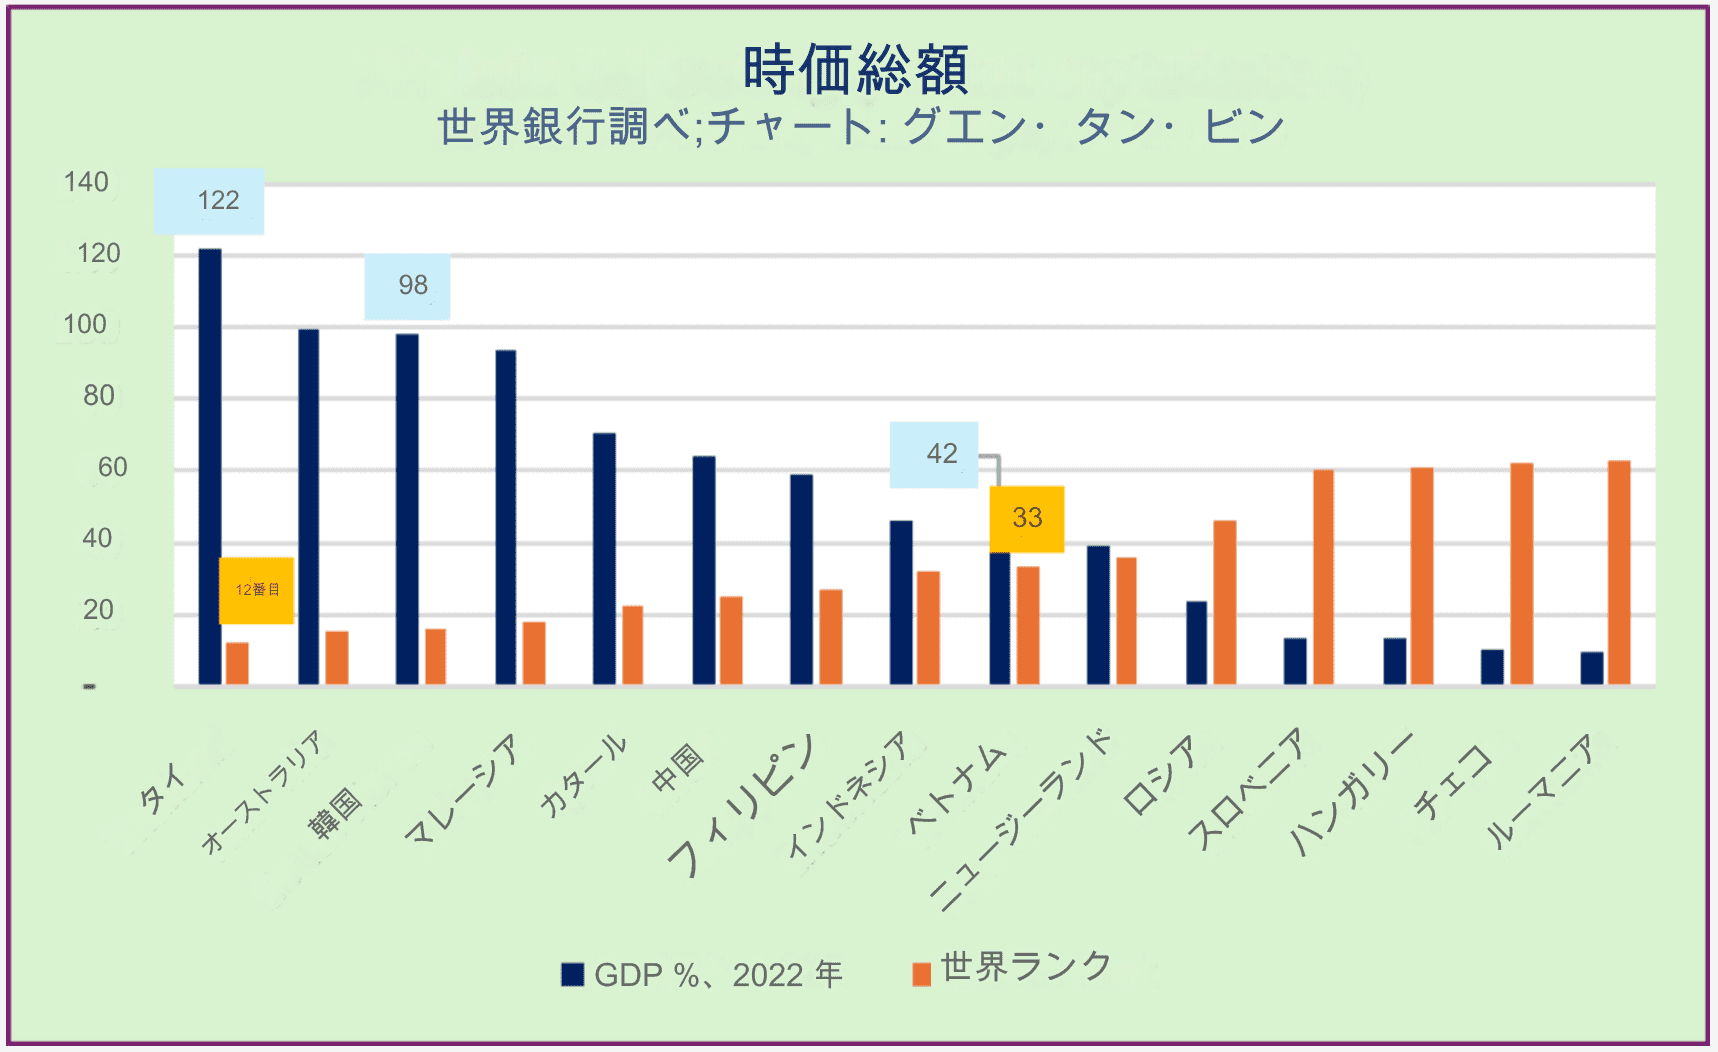
- 2022年の74か国に基づく平均比率はGDPの76.38%です。
- 最高値は香港の1,269.13%です。
- 最低値はアルメニアの1.29%です。
- グラフは1975年から2022年までのデータを示しています。
金融市場の発展
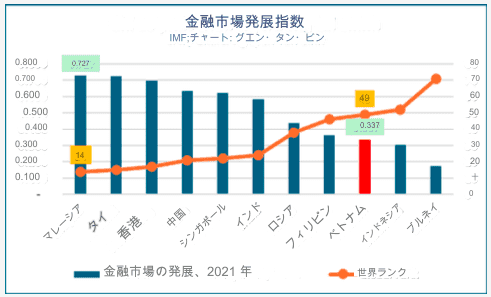
- 2021年の158か国に基づく平均スコアは0.239ポイントです。
- 最高値はスイスの0.921ポイントです。
- 最低値はコンゴ民主共和国の0ポイントです。
-
- この指標に関するデータは1980年から2021年まで利用可能です。
- ベトナムは多くのASEAN諸国に後れを取っています。
金融の自由 (Financial Freedom)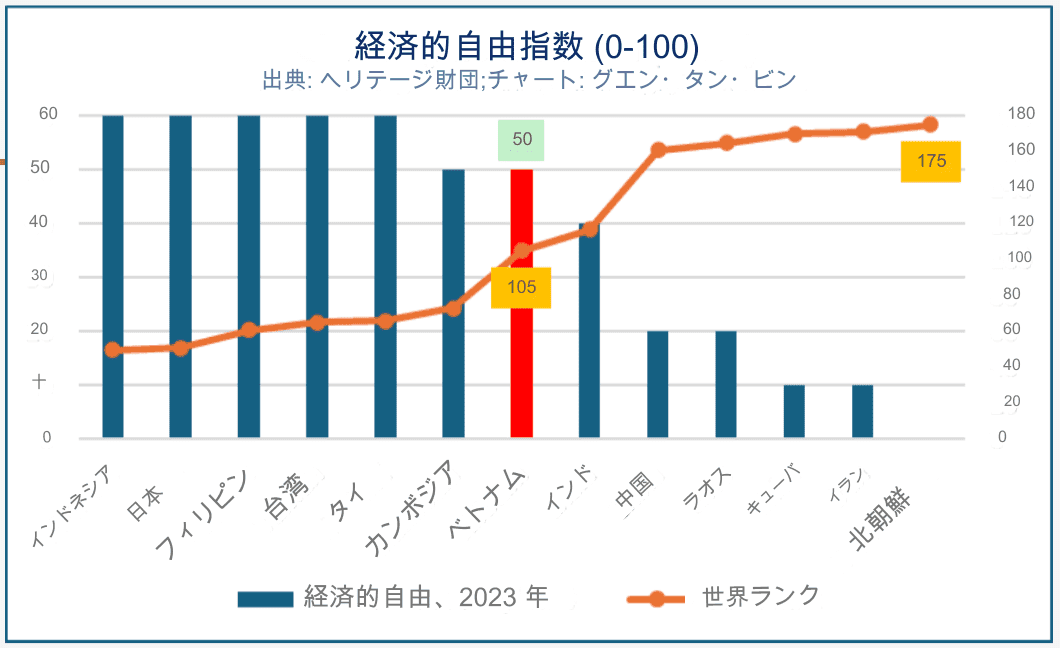
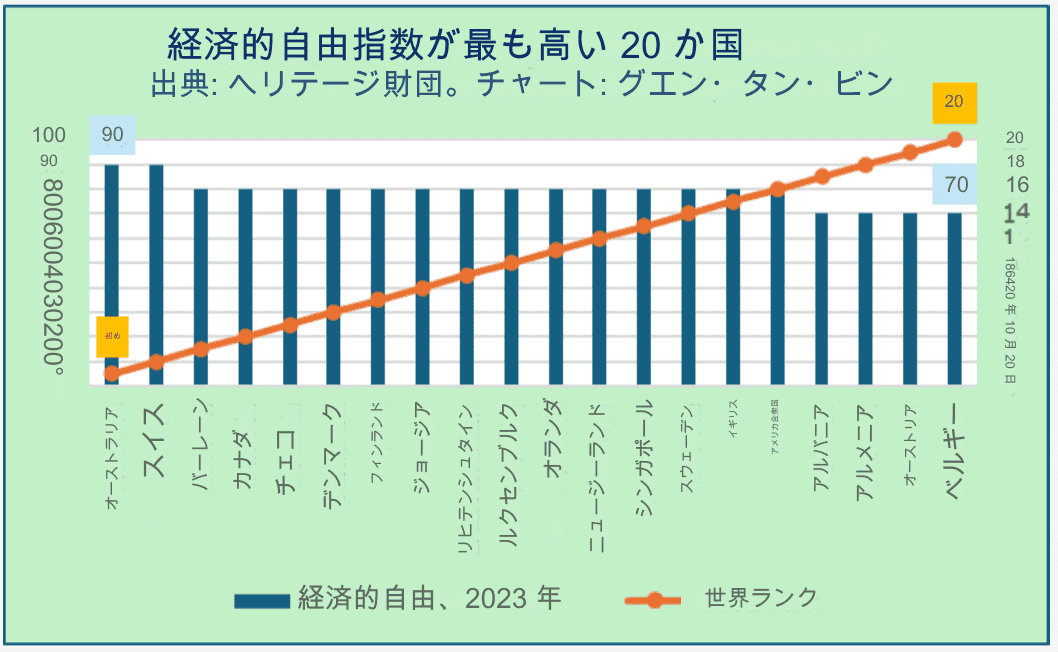
- 金融の自由を評価する指標は以下の要素に基づいています:
- 政府による金融サービスの管理、
- 銀行や金融会社への国家の介入、直接および間接的な所有権を通じて、
- 金融市場および資本の発展、
- 政府の信用配分への影響と外国競争への開放度。
- 指標の値が高いほど、銀行業務の効率性と政府の金融分野におけるコントロールおよび介入からの独立性を示します。
- 2023年の平均スコア(175か国基準)は49ポイントです:
- 最高値はオーストラリアの90ポイント、
- 最低値は北朝鮮の0ポイント、
- ベトナムのスコアは50ポイントで(175か国中105位)、
- この指標は1995年から2024年までのデータが利用可能です。
ベトナムの金融市場 2024年上半期
- 2024年6月末時点で、信用機関の資金調達は2023年末比で1.50%増加しました。
- 経済全体のクレジット成長率は4.45%です。
- 2024年第2四半期の保険料収入は約55.6兆ドンで、
- 前年同期比で6.6%減少しています。
- 2024年上半期の保険料収入総額は約109.1兆ドンで、3.8%の減少となっています。
- 2024年上半期の株式市場の平均取引額は24.3兆ドン/セッションで、2023年の平均と比べて38.3%増加しています。
- 債券市場の平均取引額は10.1兆ドン/セッションで、56.3%の増加です。
ベトナム企業の状況 2024年上半期
企業の状況 2024年上半期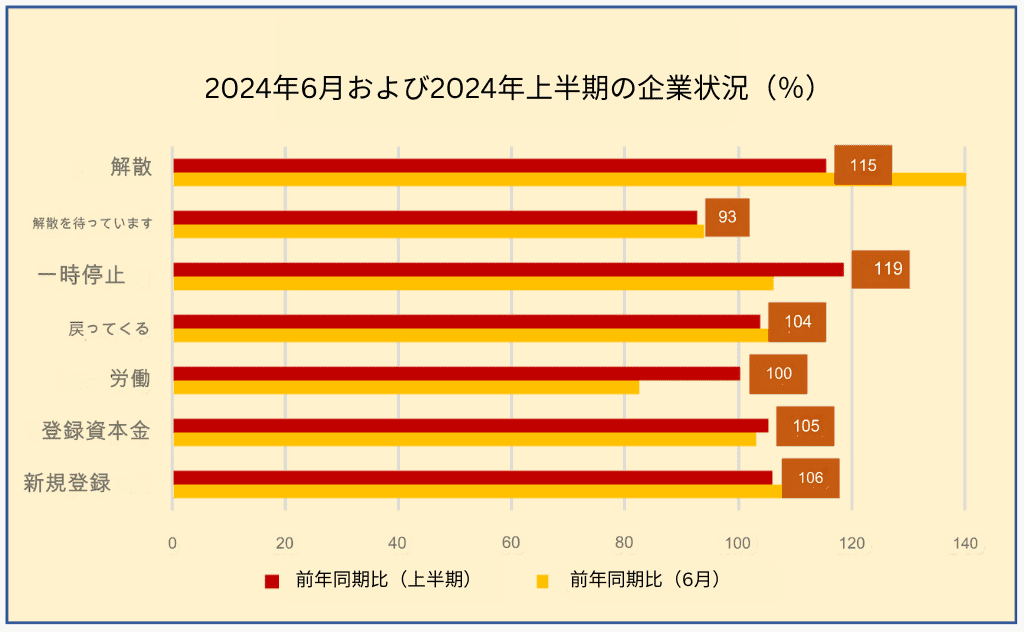
- 6月には15,700社の新規企業が設立され、前月比で19.1%増加しました。
- 解散準備中の企業は5,400社で、18.8%増加し、解散した企業は2,200社で、前月比で44.9%増加しました。
- 2024年上半期の総括:
- 約120,000社が新規設立または再開され、前年同期比で5.3%増加しました。
- 110,000社以上が撤退し、前年同期比で18.4%増加しました。
ビジネス信頼感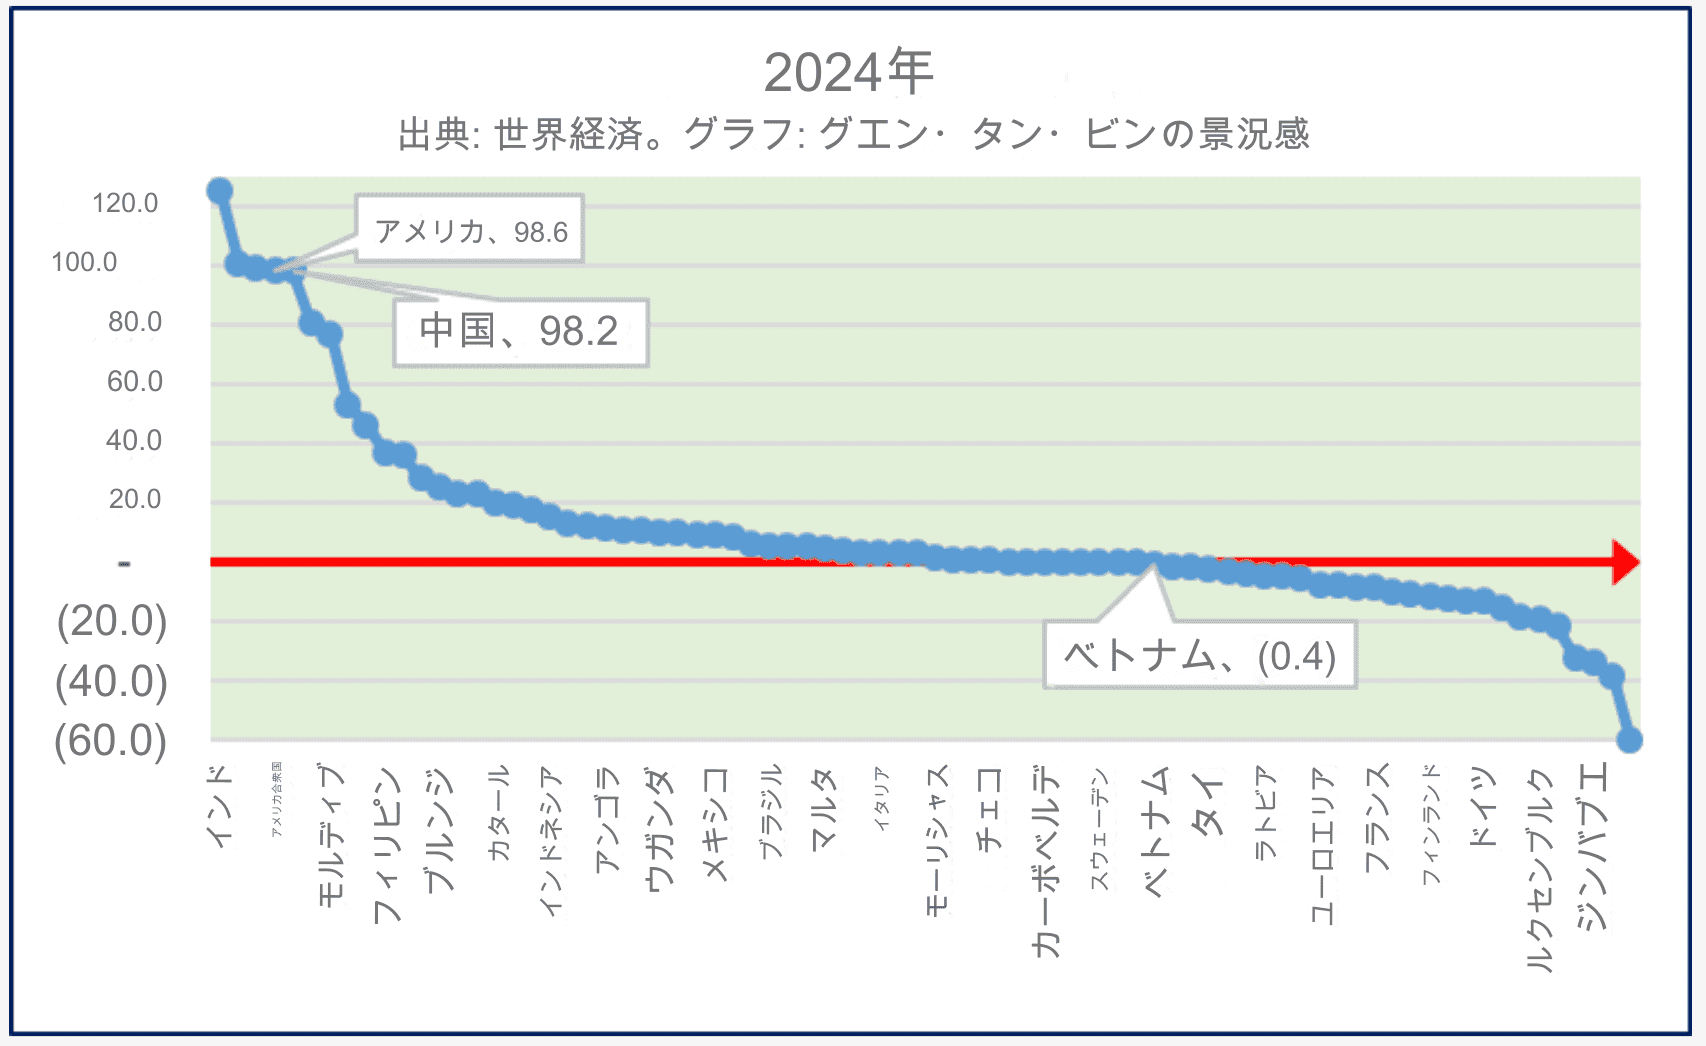
- ビジネス信頼感指数は、企業の管理者が自社の展望に対してどれだけ楽観的または悲観的であるかを示す情報を提供します。
- これは、生産の動向、注文、在庫の状況、および企業の経済全般の状況についての意見調査に基づいています。
- この指数は、生産量の成長を追跡し、経済活動の転換点を予測するために使用されることがあります。
消費者信頼感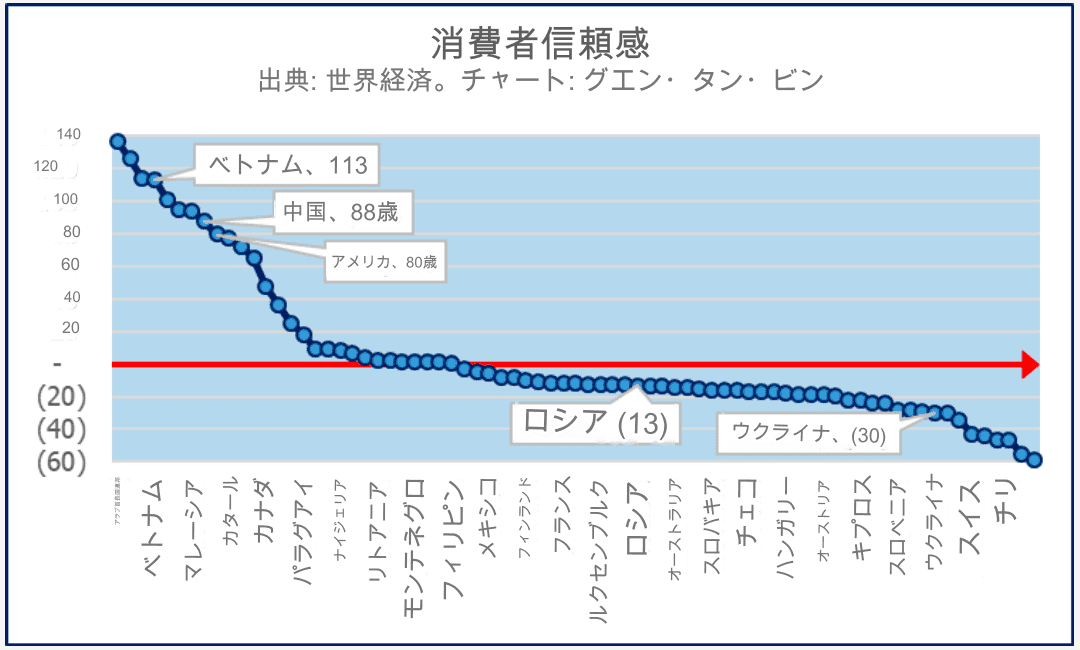
- 消費者調査には以下の標準的な質問が含まれています:
- 家計の財政状況
- 経済全般の状況、インフレ、失業
- 貯蓄、大型商品の購入意向(耐久財、住宅購入、車両購入など)
- 調査データは、国内の重要な経済現象に対する世論の動向を分析する機会を提供します。
購買担当者指数 (PMI) – 製造業 2024年5月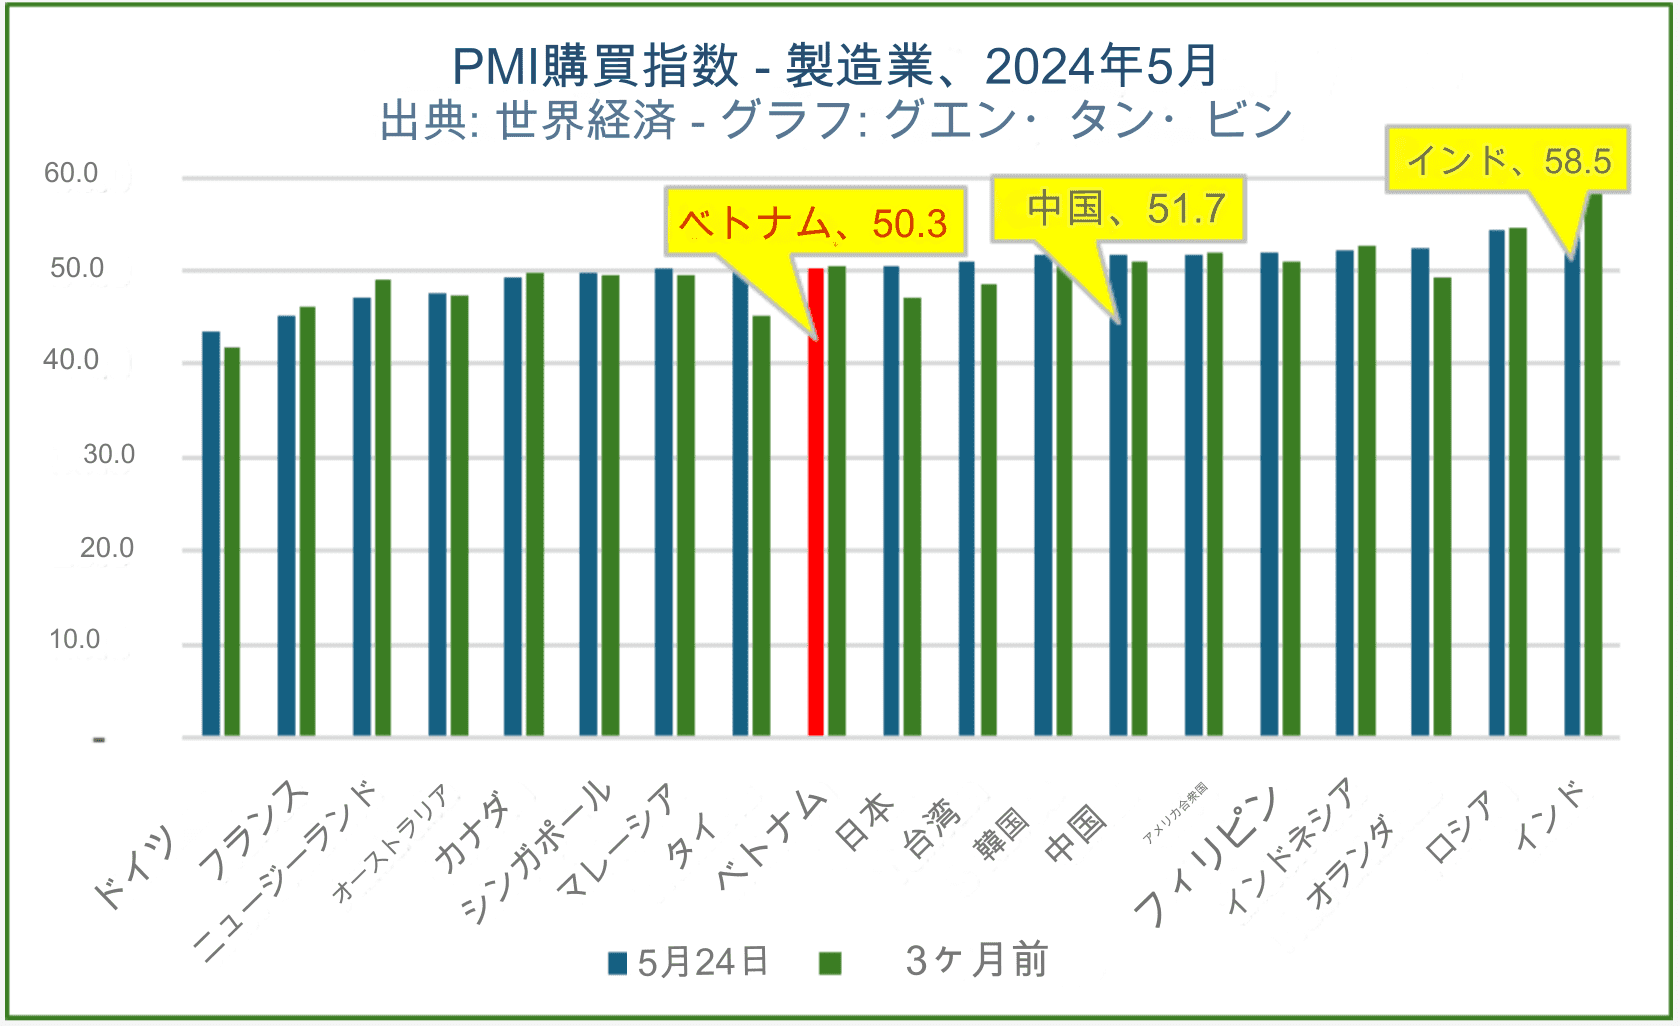
- 製造業におけるPMIは、製造業の経済状態を示す指標です。
- PMIの目的は、以下の情報を提供することです:
- 現在のビジネス環境
- 分析家および管理者の意見
- 調査は以下の項目に基づいています:
- 生産量、新規注文、新規輸出注文、未処理の仕事、出荷価格、仕入れ価格、納品時間
- 完成品在庫、購買数量、購買在庫、雇用、将来の生産量
- PMIの値は0から100までの範囲で示されます。
- PMIが50を超えると、前月比での拡張を示し、50未満は縮小を示し、50は変化がないことを示します。
- 2024年5月には、ベトナムが輸出注文を再開しました(木材、コーヒー、果物、野菜など)。
購買担当者指数 (PMI) – 製造業 2024年6月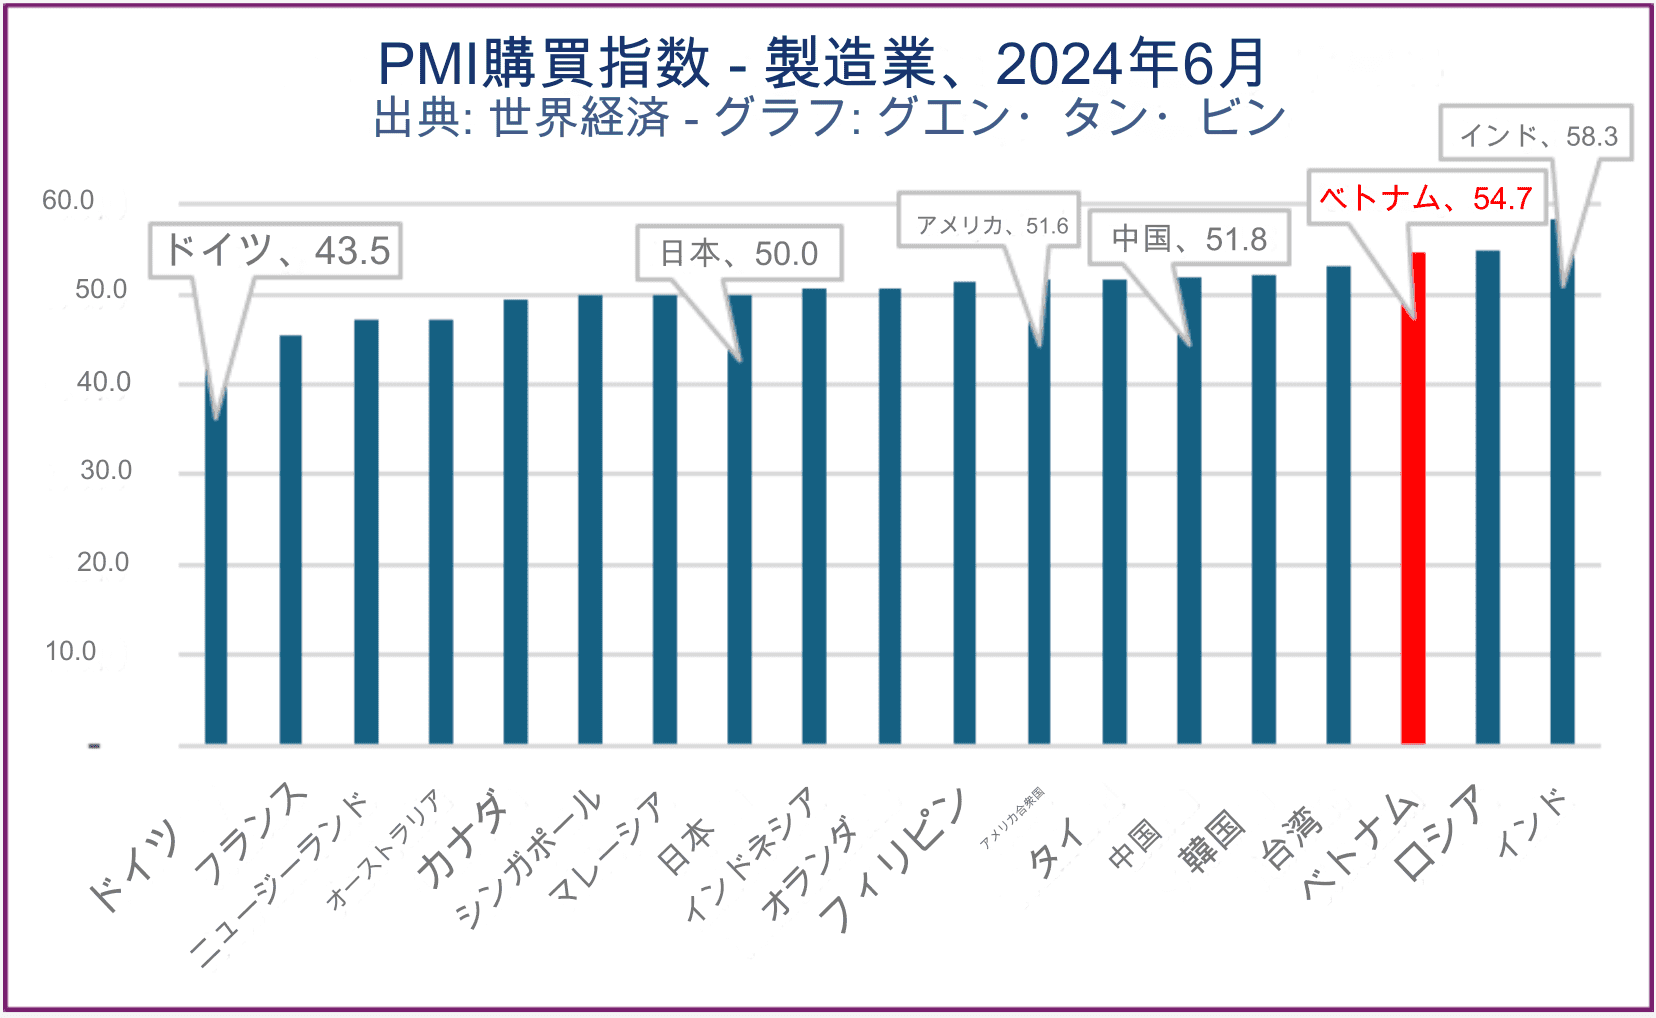
- 製造業におけるPMIは、製造業の経済状態を示す指標です。
- PMIの目的は、以下の情報を提供することです:
- 現在のビジネス環境
- 分析家および管理者の意見
- 調査は以下の項目に基づいています:
- 生産量、新規注文、新規輸出注文、未処理の仕事、出荷価格、仕入れ価格、納品時間
- 完成品在庫、購買数量、購買在庫、雇用、将来の生産量
- PMIの値は0から100までの範囲で示されます。
- PMIが50を超えると前月比で拡張を示し、50未満は縮小を示し、50は変化がないことを示します。
- 2024年6月には、ベトナムのPMIが54.7となり、前月の50.3から大幅に増加しました。
購買担当者指数 (PMI) – サービス業 2024年6月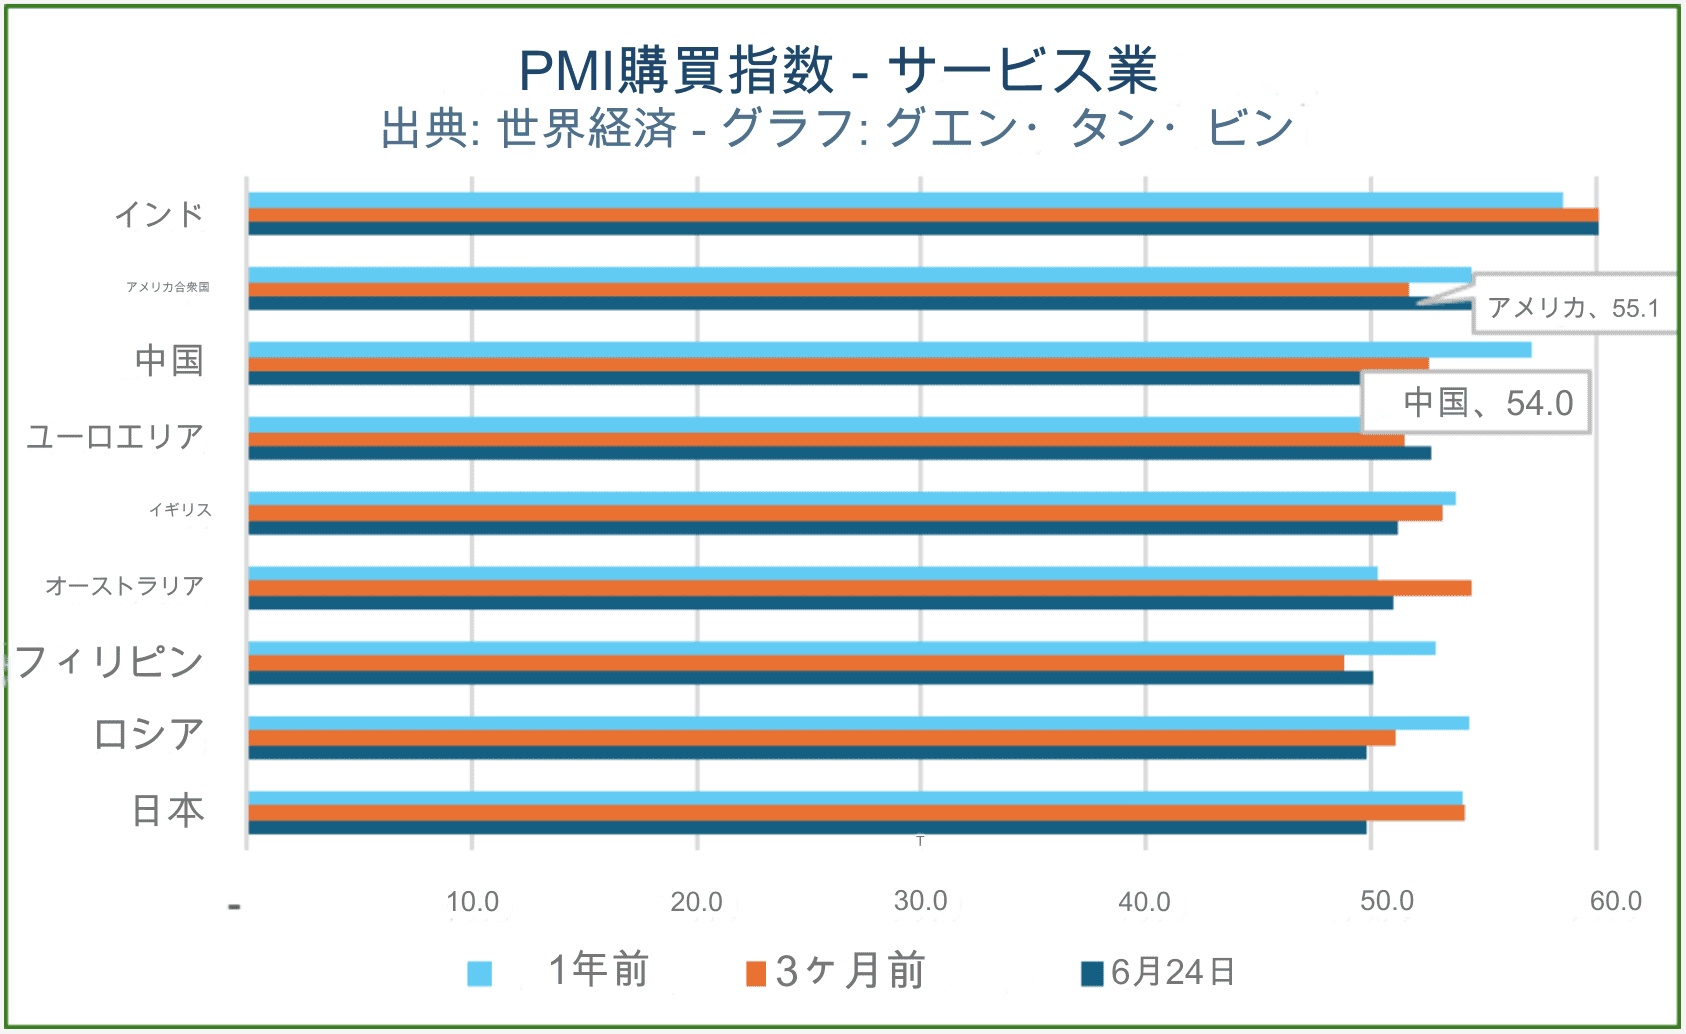
- PMIは、サービス業の経済状態を示す指標です。
- PMIの目的は、決定者、分析家、および企業の購買管理者に対して、現在のビジネス環境に関する情報を提供することです。
- 各国のサービス業に関するPMI調査は以下の質問に基づいています:
- ビジネスの活動、新規ビジネス、未処理の仕事、料金、仕入れ価格、雇用、業務に対する期待
- PMIは0から100までの範囲で示されます。PMIが50を超えると前月比での拡張を示し、50未満は縮小を示し、50は変化がないことを示します。
不動産業界および関連業界(建設、セメント、鉄鋼)の財務健康の観点から
2023年第1四半期から2024年第1四半期の最新情報
選定された7社の不動産会社調査
| 会社名 | シンボル | 2023年12月15日 | 2024年7月8日 |
| Sunshine | SSH | 63.5 | 68.7 |
| Vinhomes | VHM | 40 | 38.4 |
| Nam Long | NLG | 35.5 | 44 |
| Khang Dien | KDH | 30.2 | 38.3 |
| Phat Dat | PDR | 26.1 | 23.7 |
| Hung Thinh | HTN | 15.8 | 11.9 |
| Novaland | NVL | 16.3 | 13.2 |
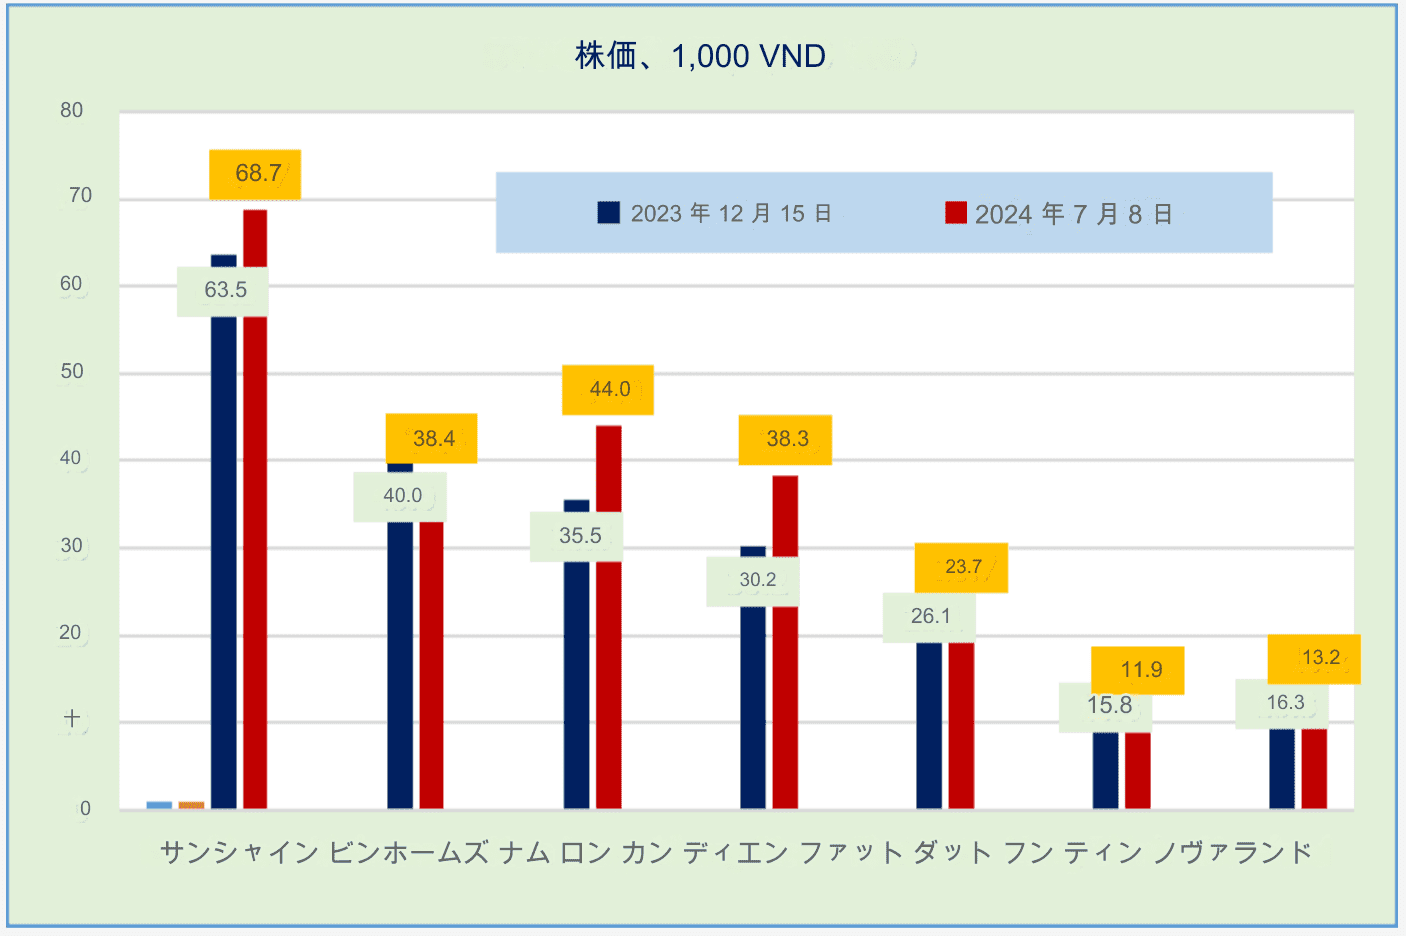
調査対象の7つの不動産会社
売上高と成長率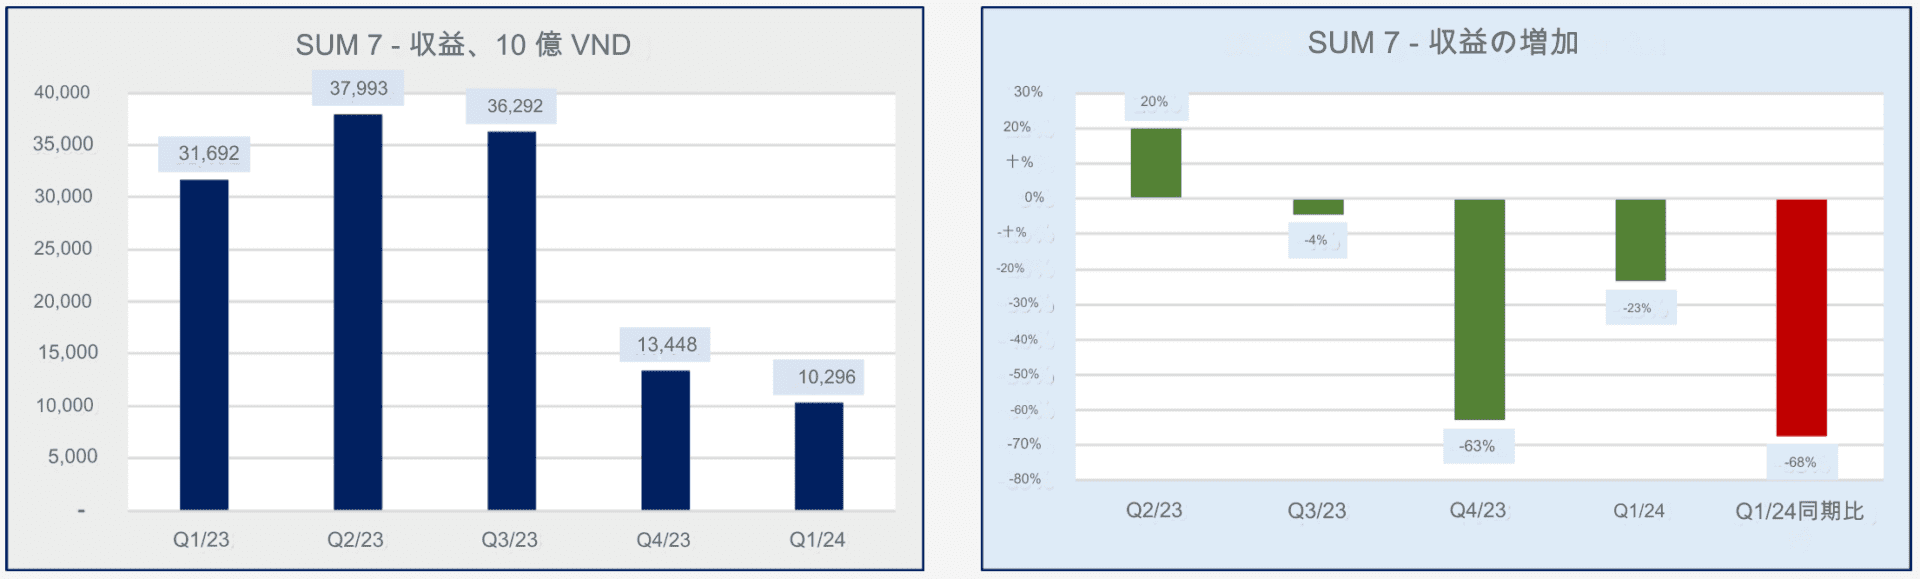
▪ 売上高は2023年第2四半期から2024年第1四半期まで継続的に減少。
▪ 各四半期の成長率は連続してマイナス。
▪ 2024年第1四半期は前年同期比で68%減少。
調査対象の7つの不動産会社
業績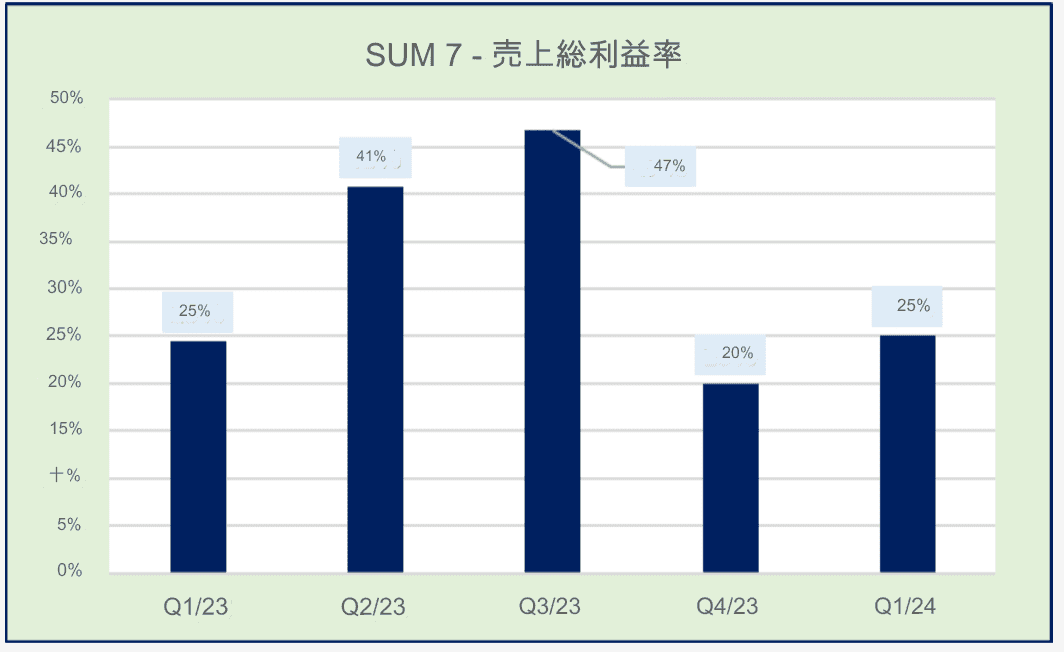
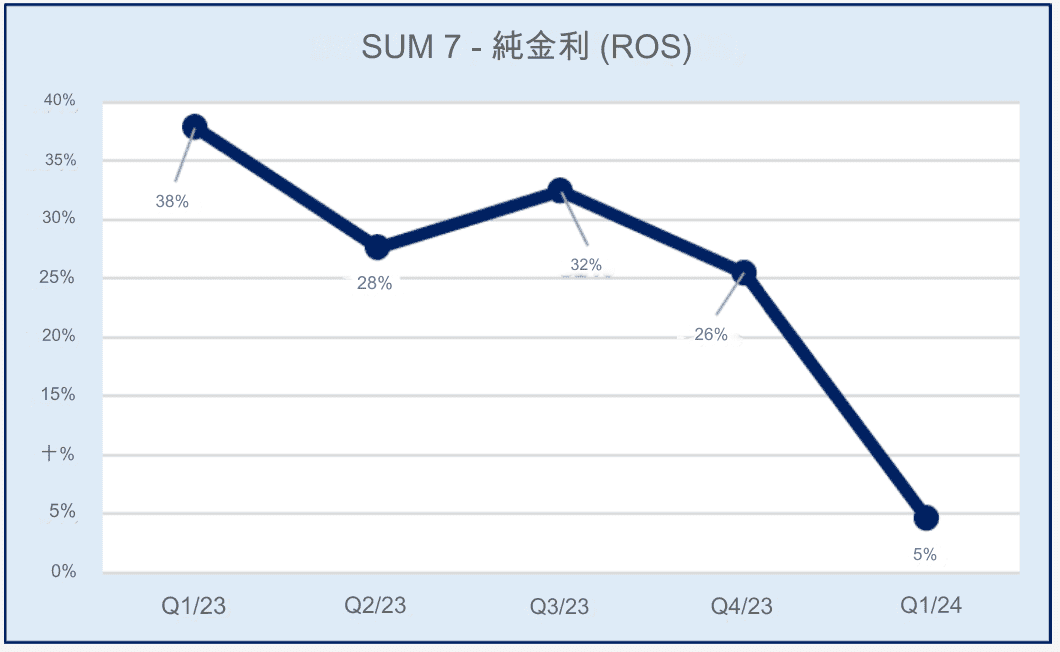
▪ 7社の平均粗利益率は減少したが、依然としてプラス。
▪ 管理費や借入金利の影響で純利益率も減少。
調査対象の7つの不動産会社
キャッシュフローの流れ
| Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 | |
| 営業活動 | -8,812 | 1,233 | 8,128 | -11,285 | -11,472 |
| 投資活動 | -5,205 | -1,200 | -10,036 | 10,806 | -2,787 |
| 財務活動 | 324 | 1,146 | -422 | 13,384 | 7,723 |
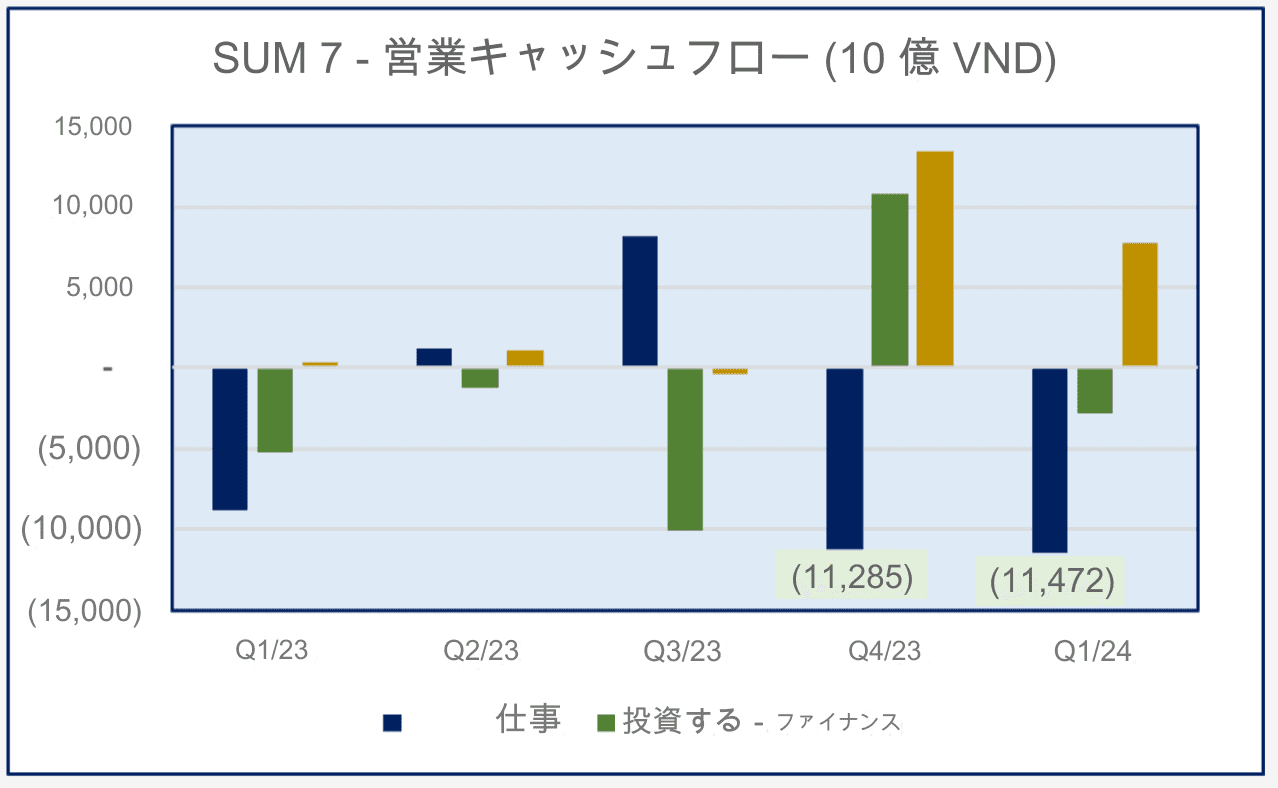 ▪ 営業キャッシュフローは2023年第4四半期と2024年第1四半期で大幅なマイナスに転じたが、2023年第2四半期と第3四半期では改善された。
o 在庫負担と短期債務返済の圧力により、営業キャッシュフローはマイナス。
o 2023年第3四半期のプラスはビンホームズ(14.57兆VND)の寄与によるもの。
▪ 投資キャッシュフローは「引き出せない」状態。
▪ 金融キャッシュフロー(顧客、銀行信用、債券)は「厳しく制限されている」。
調査対象の7つの不動産会社
負債レバレッジと在庫状況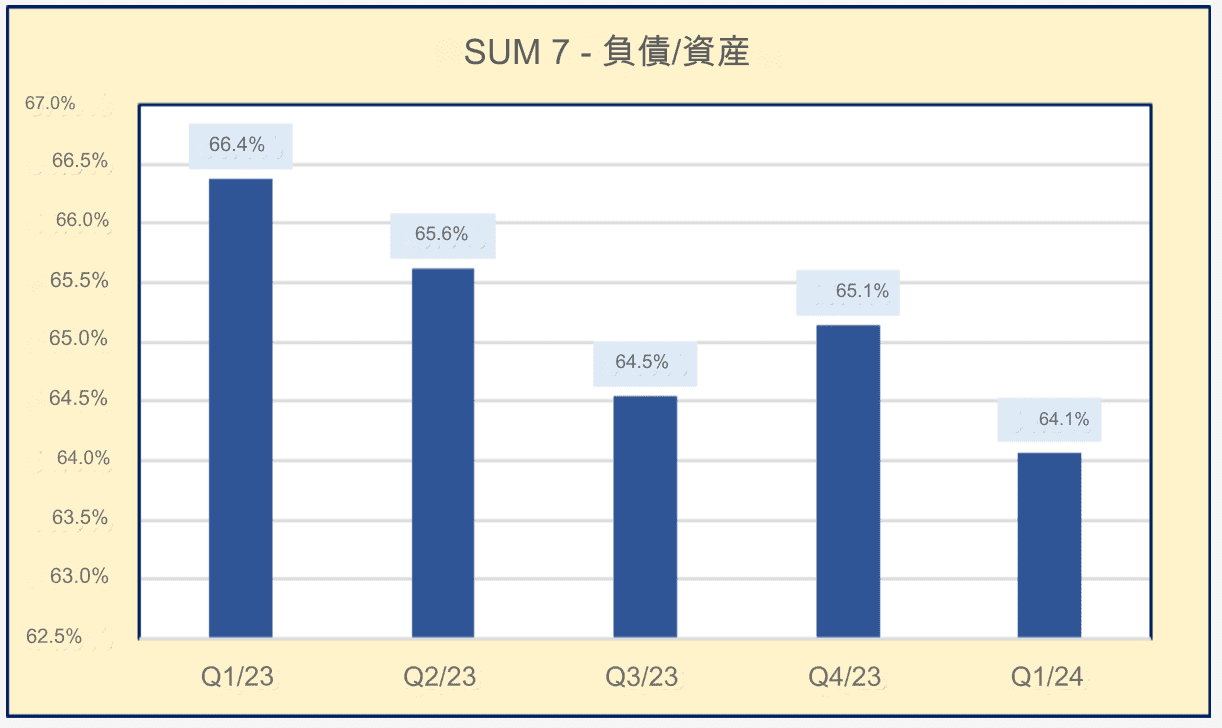
 ▪ 平均負債/資産比率は65%。その中で、2024年3月31日時点の比率は:
o ノヴァランド:81%;フンティン:79%;その他は平均で50%以上。
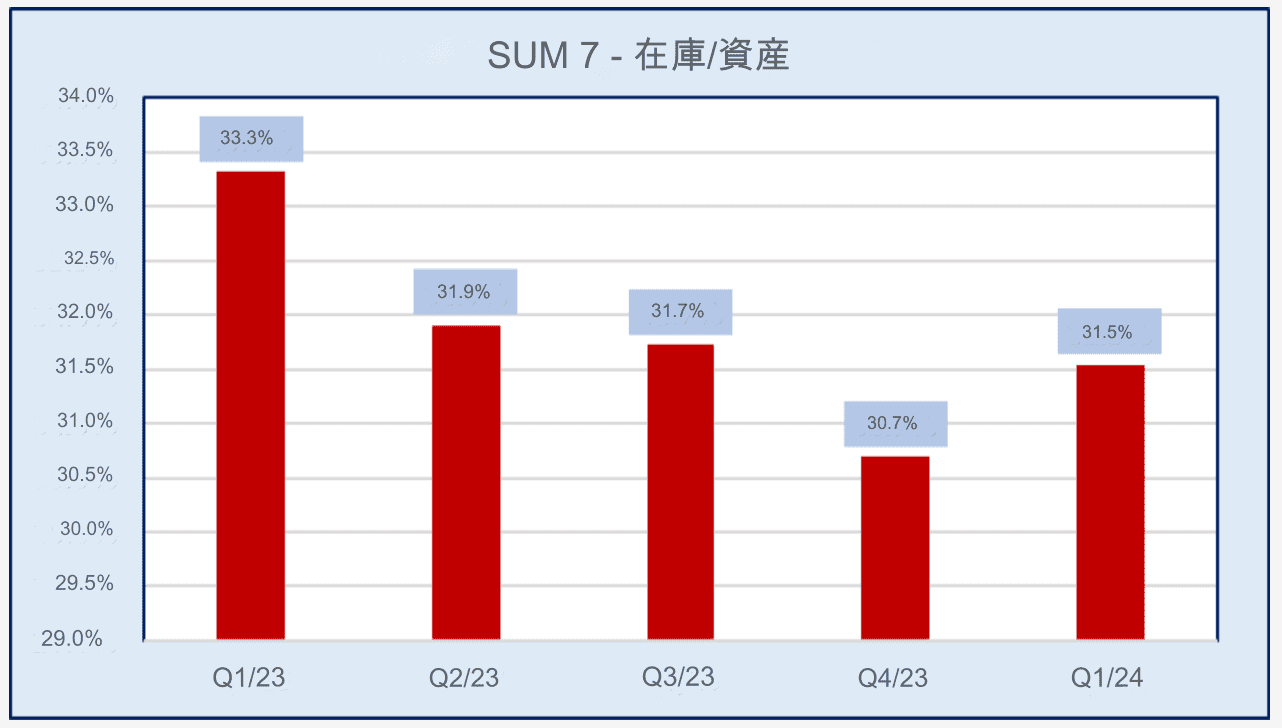
▪ 平均在庫/資産比率は30%以上。その中で、2024年3月31日時点の比率は:
o カンディエン:75%;ナムロン:63%;ノヴァランド:60%;パットダット:57%。
7社の不動産会社の調査結果 財務指標の概要
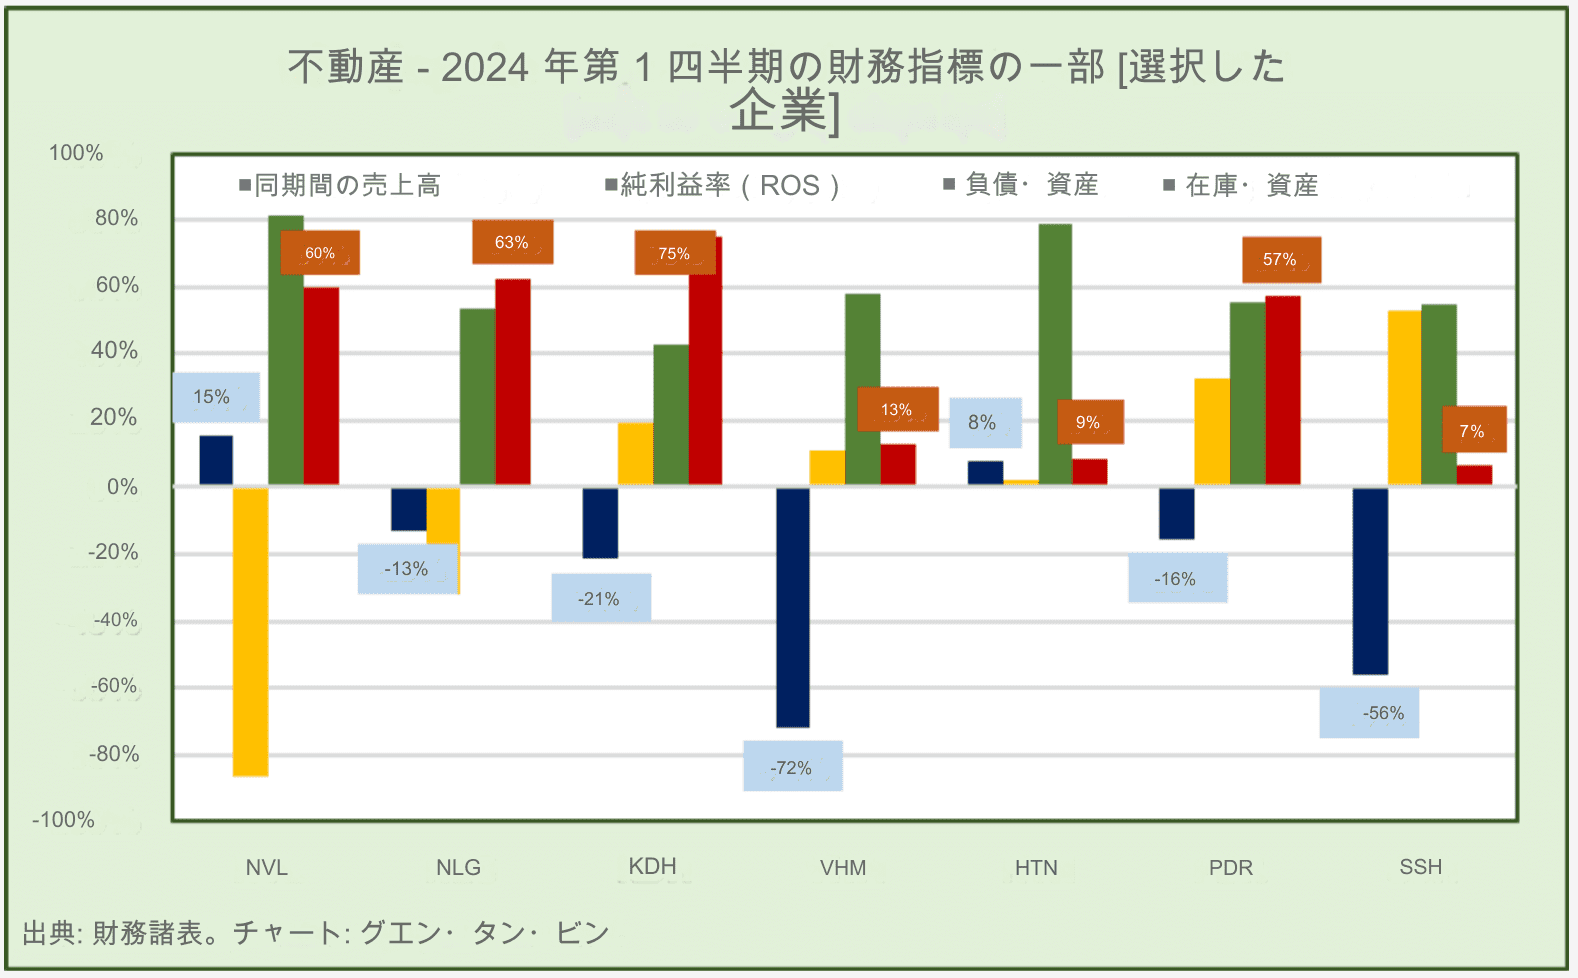 ほとんどの主要な財務指標は、2024年第1四半期において「極めて厳しい」状況にあり、これ以上悪化することはないと見られます。
- ほとんどの企業で成長がマイナスとなっています。
- 負債/資産比率が高い。
- 在庫比率が高い。
- 粗利益率や純利益率(ROS)は依然としてプラスですが、営業キャッシュフローはマイナス(次のスライドを参照)。
7社の不動産会社の調査結果 キャッシュフローレシオ 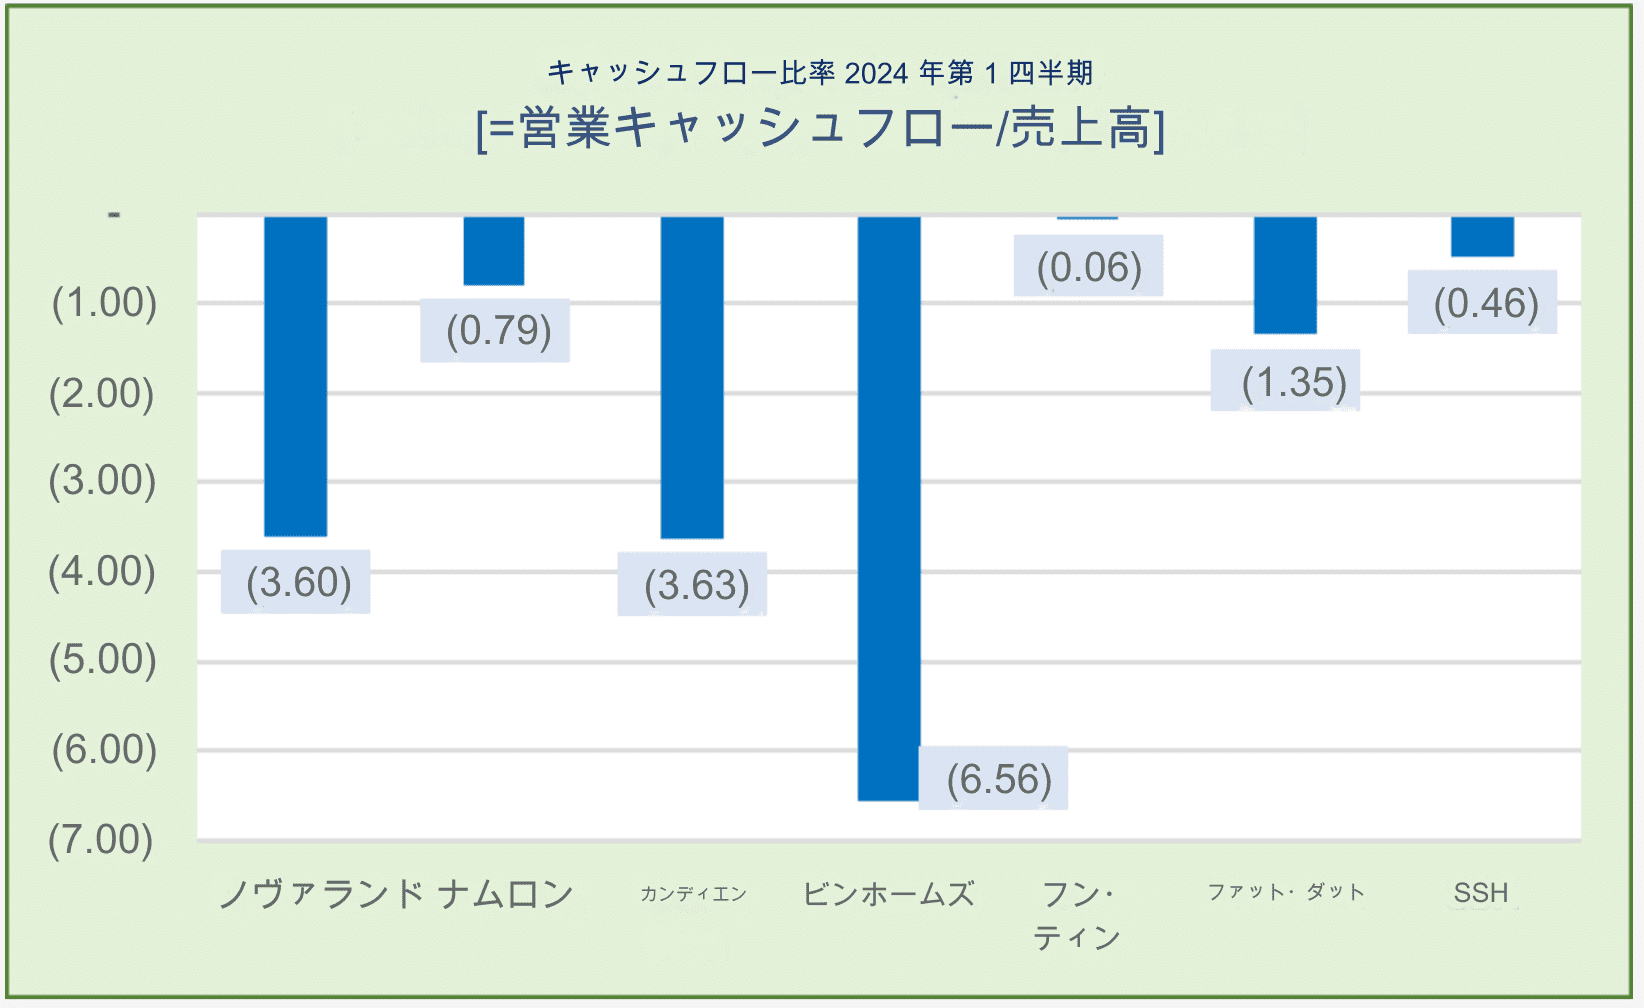
ほとんどの企業でキャッシュフローレシオがマイナスとなっており、その主な原因は:
- 在庫の増加
- 短期債務の増加
ノバランドケーススタディ 財務構造 Economics – 2024
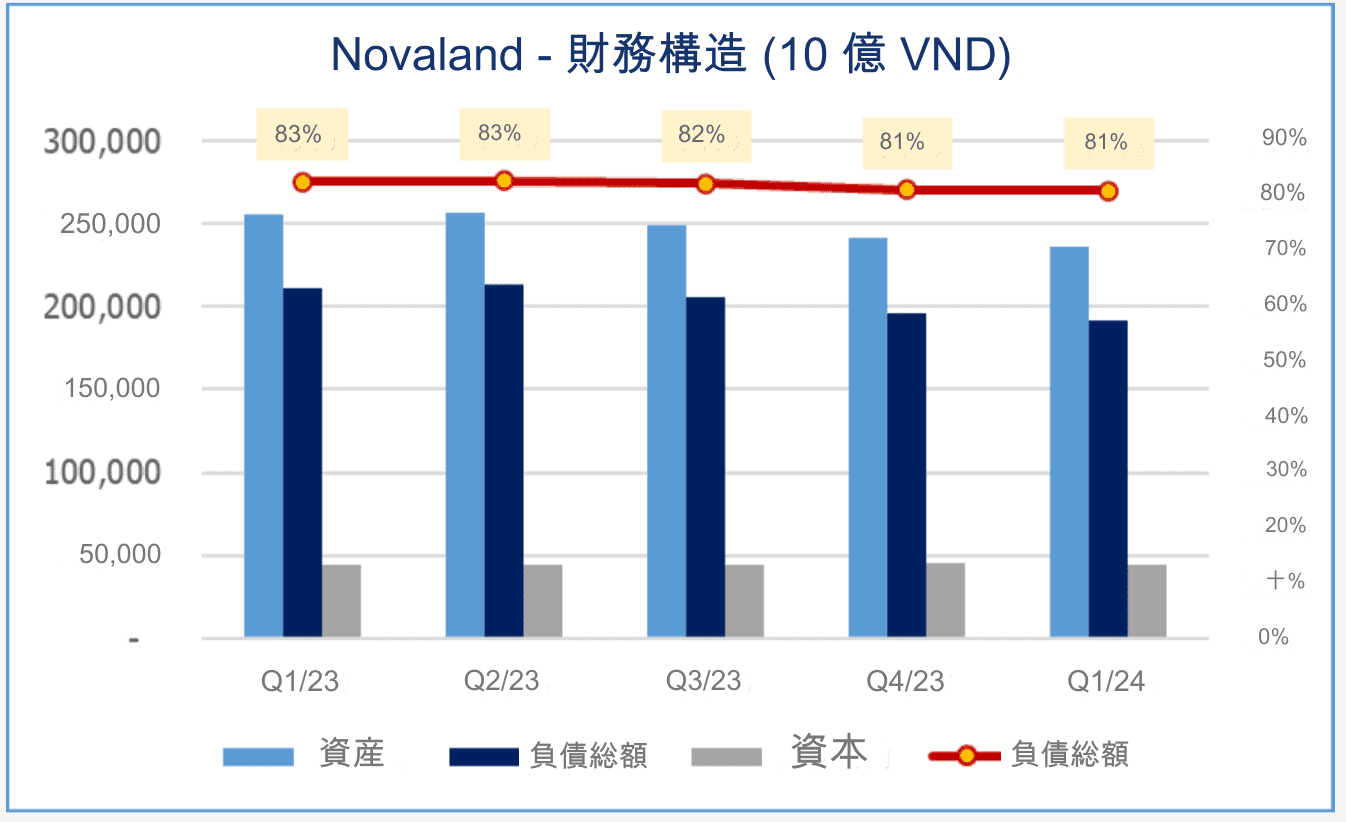
| ノバランド | Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 |
| 資産 | 256,194 | 257,246 | 249,322 | 241,376 | 236,480 |
| 総負債 | 211,787 | 213,039 | 205,462 | 195,874 | 191,778 |
| 資本 | 44,407 | 44,207 | 43,860 | 45,502 | 44,702 |
- 負債比率が非常に高い
- 再構築の兆候は見られない
ノバランドケーススタディ 短期資産の構造 Economics – 2024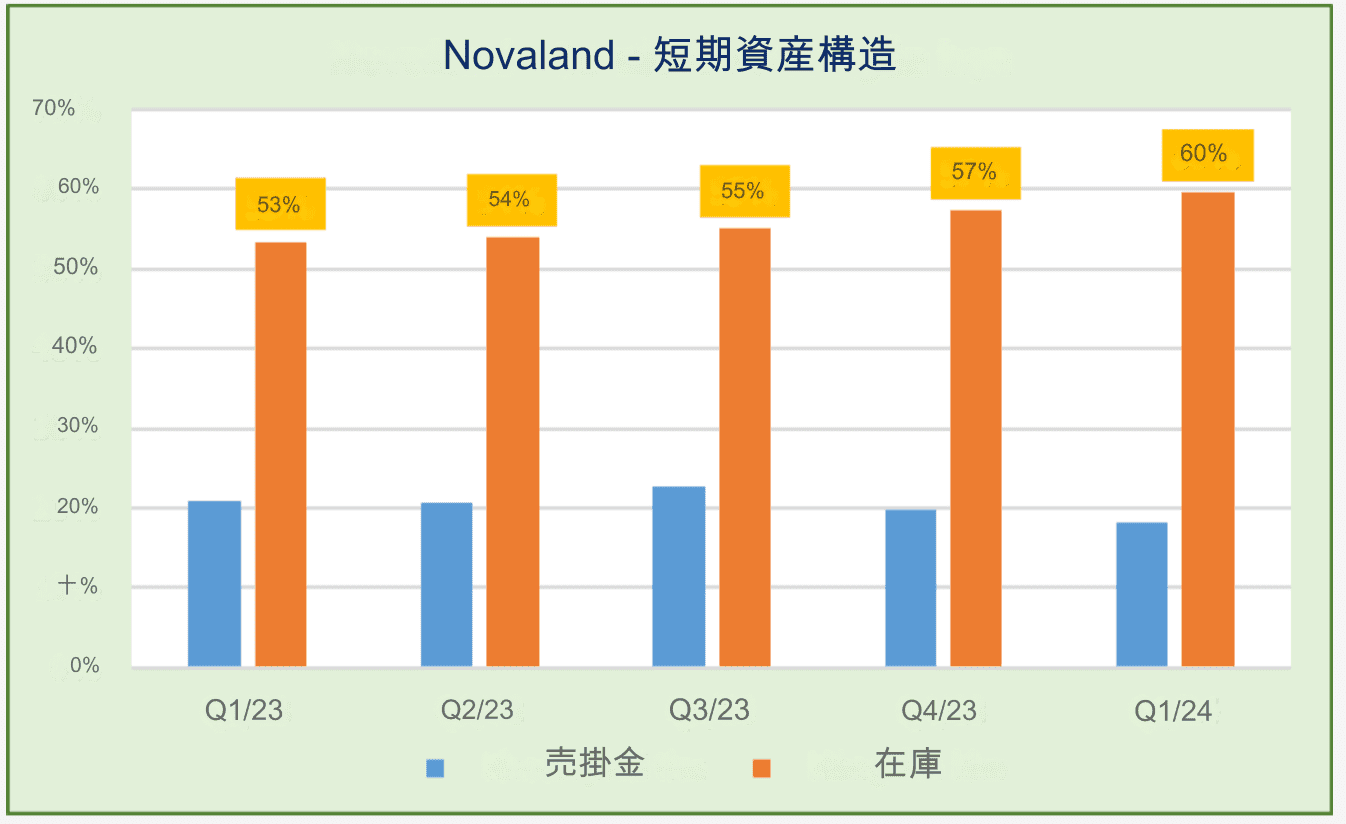
| ノバランド | Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 |
| 短期資産 | 197,806 | 198,160 | 199,430 | 191,577 | 189,060 |
| 売掛金 | 53,544 | 53,132 | 56,499 | 47,747 | 43,251 |
| 在庫 | 136,905 | 139,010 | 137,594 | 138,598 | 140,882 |
- 短期資産が総資産の大部分(80%)を占める
- 短期資産の主な内訳は:
- 売掛金
- 在庫
ノバランドケーススタディ 短期負債の構造 Economics – 2024
| ノバランド | Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 |
| 短期負債 | 78,868 | 73,494 | 88,101 | 90,526 | 92,659 |
| 仕入債務 | 10,304 | 10,369 | 10,230 | 9,846 | 9,714 |
| 顧客前受金 | 16,617 | 17,155 | 17,778 | 19,195 | 19,531 |
| 短期税負債 | 803 | 908 | 846 | 1,069 | 978 |
| 支払予定費用 | 8,531 | 10,218 | 10,061 | 10,452 | 11,252 |
| 短期借入金 | 29,889 | 24,282 | 30,108 | 26,933 | 35,019 |
| その他の短期負債 | 12,724 | 10,562 | 19,078 | 23,031 | 16,165 |
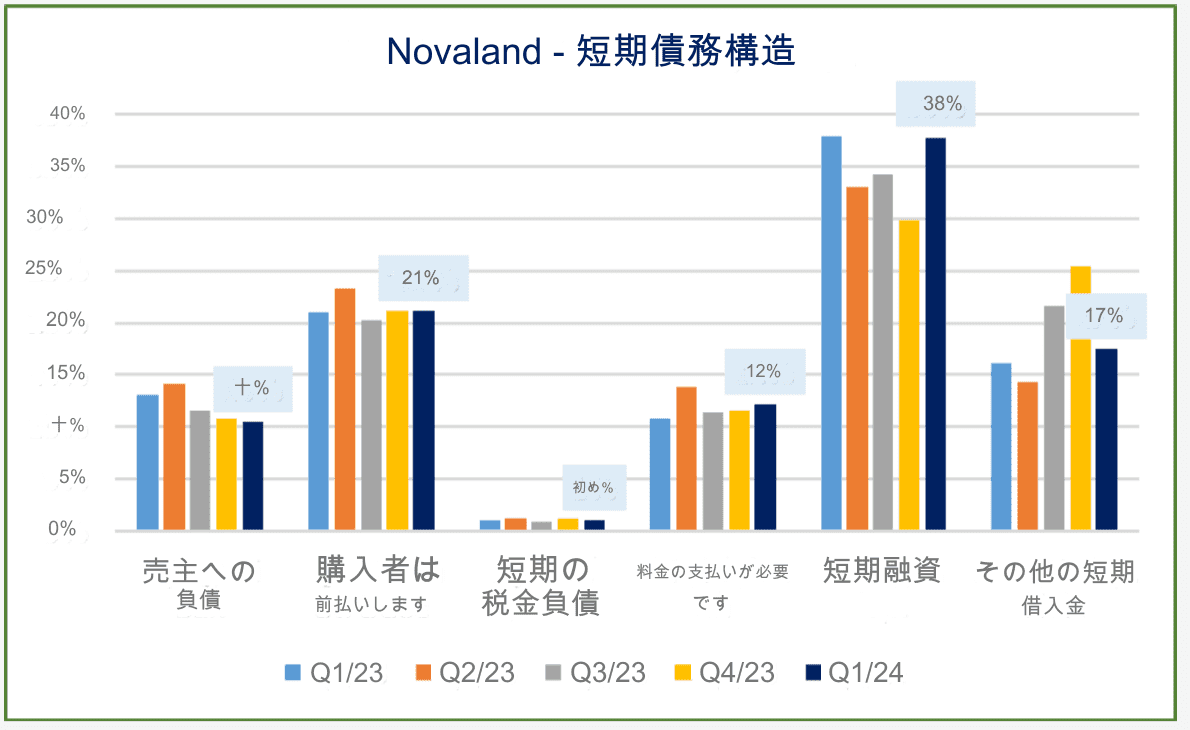
- 短期負債の大部分は短期借入金である
- 主な内訳の考察:
- 顧客前受金
- その他の短期負債(?)
ノバランドケーススタディ 負債の分類 Economics – 2024
| 負債の分類 | Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 |
| 総負債 | 211,787 | 213,039 | 205,462 | 195,874 | 191,778 |
| 税負債 | 13,705 | 14,072 | 14,268 | 14,733 | 14,934 |
| 借入金 | 62,729 | 61,579 | 58,944 | 57,705 | 58,233 |
| 顧客前受金 | 16,617 | 17,155 | 17,778 | 19,195 | 19,531 |
| 仕入債務 | 18,835 | 20,587 | 20,291 | 20,298 | 20,966 |
|
その他の負債(?)
|
99,901 | 99,645 | 94,181 | 83,943 | 78,113 |
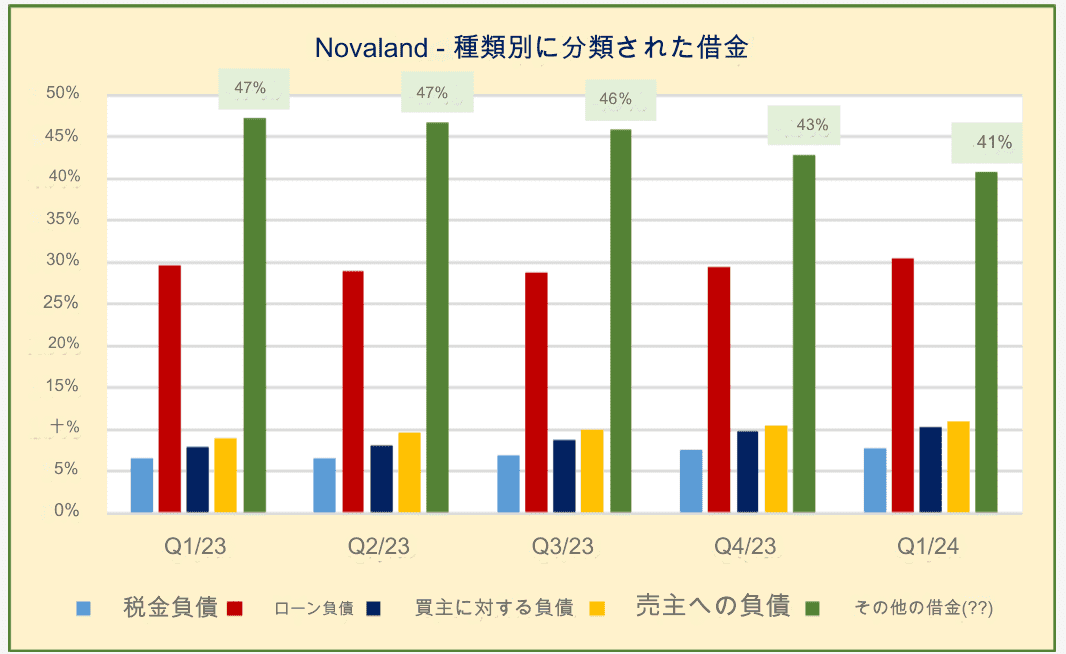
- 総負債の大部分を借入金が占める
- 主な内訳の考察:
- 顧客前受金
- その他の短期負債(?)
ノバランドケーススタディ キャッシュフロー Economics – 2024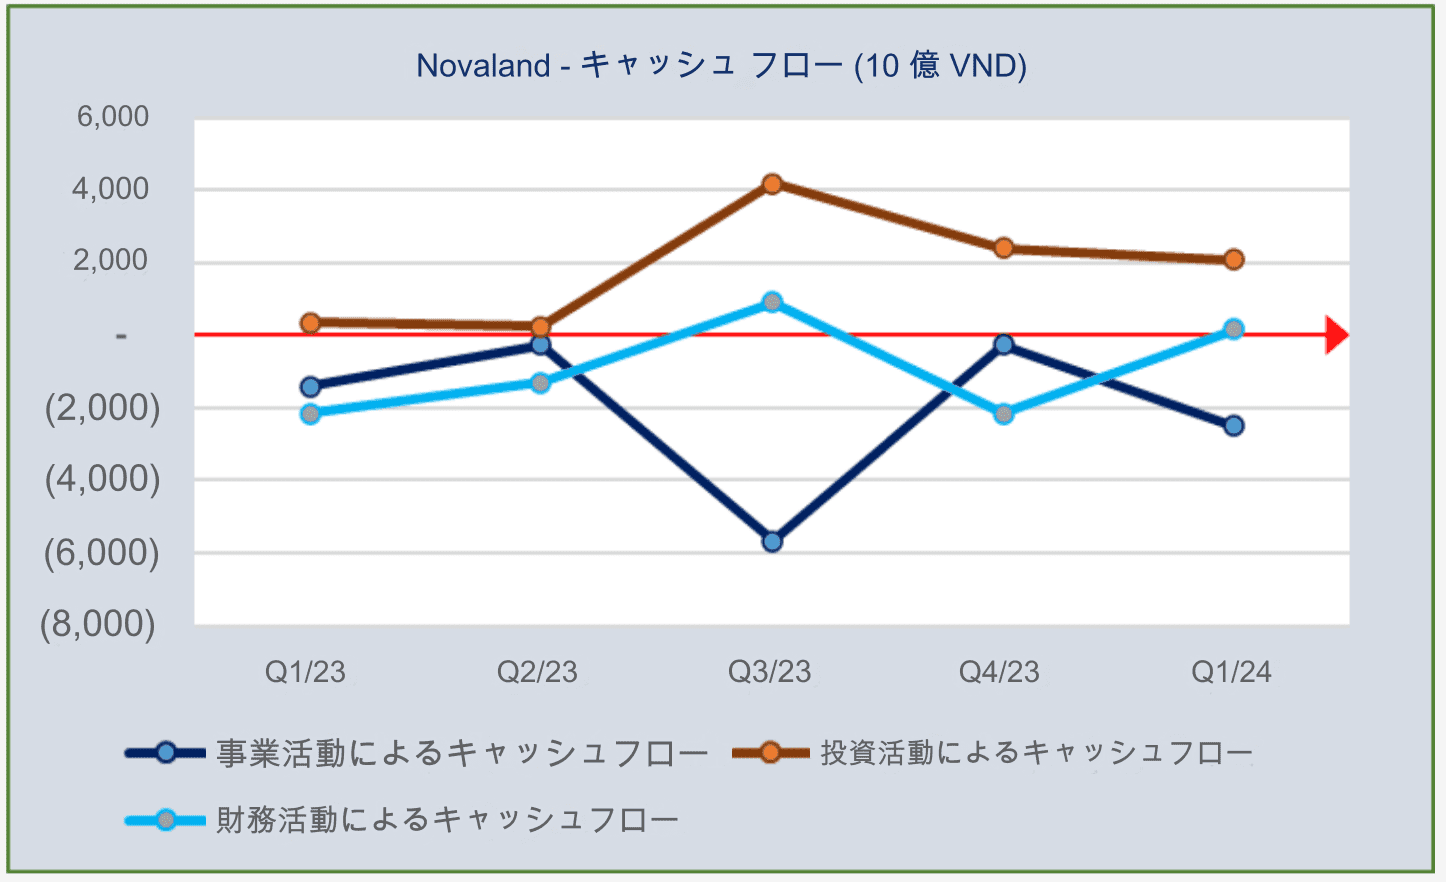
| ノバランド | Q1/23 | Q2/23 | Q3/23 | Q4/23 | Q1/24 |
|
営業キャッシュフロー
|
-1,412 | -267 | -5,680 | -266 | -2,507 |
|
投資キャッシュフロー
|
346 | 237 | 4,168 | 2,398 | 2,077 |
|
財務キャッシュフロー
|
-2,170 | -1,298 | 912 | -2,154 | 157 |
- 営業キャッシュフローは在庫の増加と短期負債の返済により継続的にマイナス
- 資金調達手段(銀行、債券)の制約
- 投資の回収で補填:
- プロジェクト譲渡
- 投資の回収、子会社への貸付
建設業界 – 財務指標 3社の調査結果
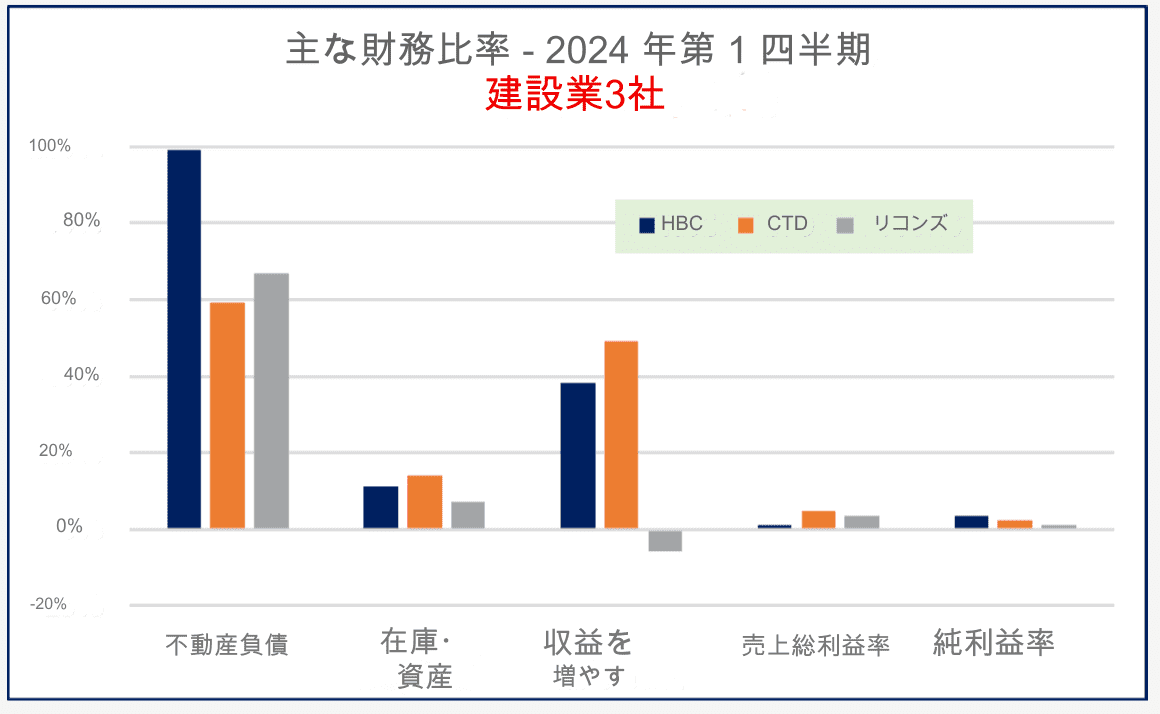
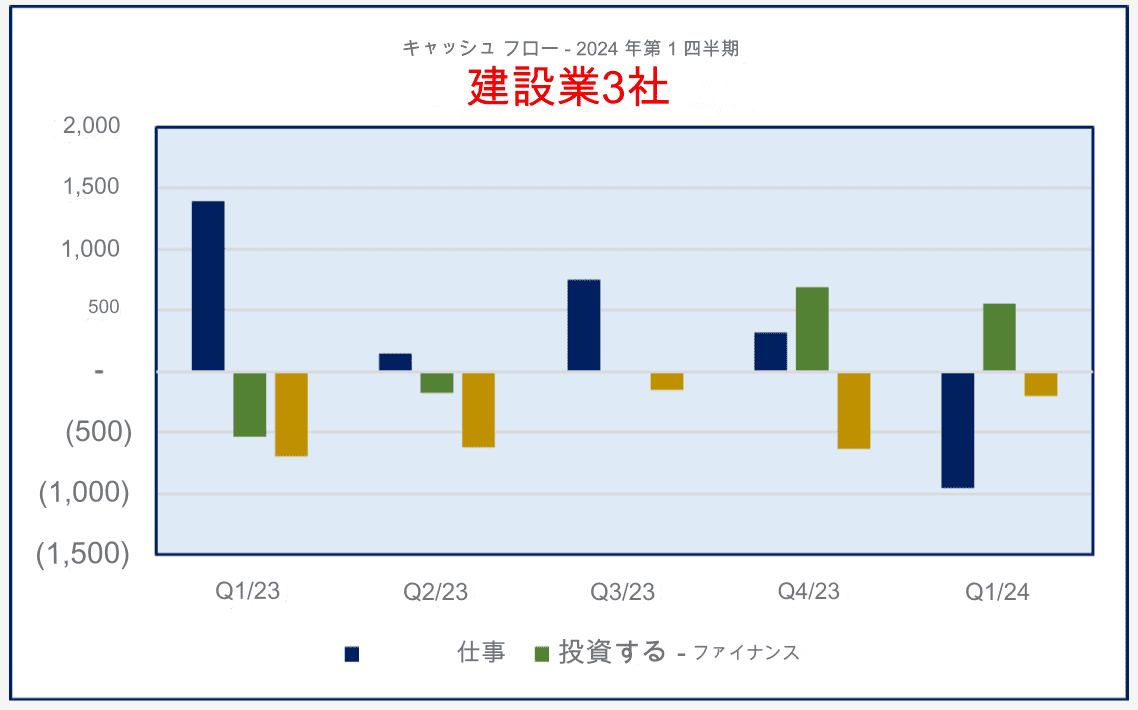 不動産業界からの影響を受け、2024年第1四半期の主要財務指標はほとんどが悪化。
- 2024年第1四半期の売上成長率はHBCとCTDで改善。
- 他の財務指標:粗利益率、純利益率、負債/資産比率、在庫、営業キャッシュフローはすべて「ディストレスゾーン」に入っている。
材料業界 – 主な財務指標 5社の調査結果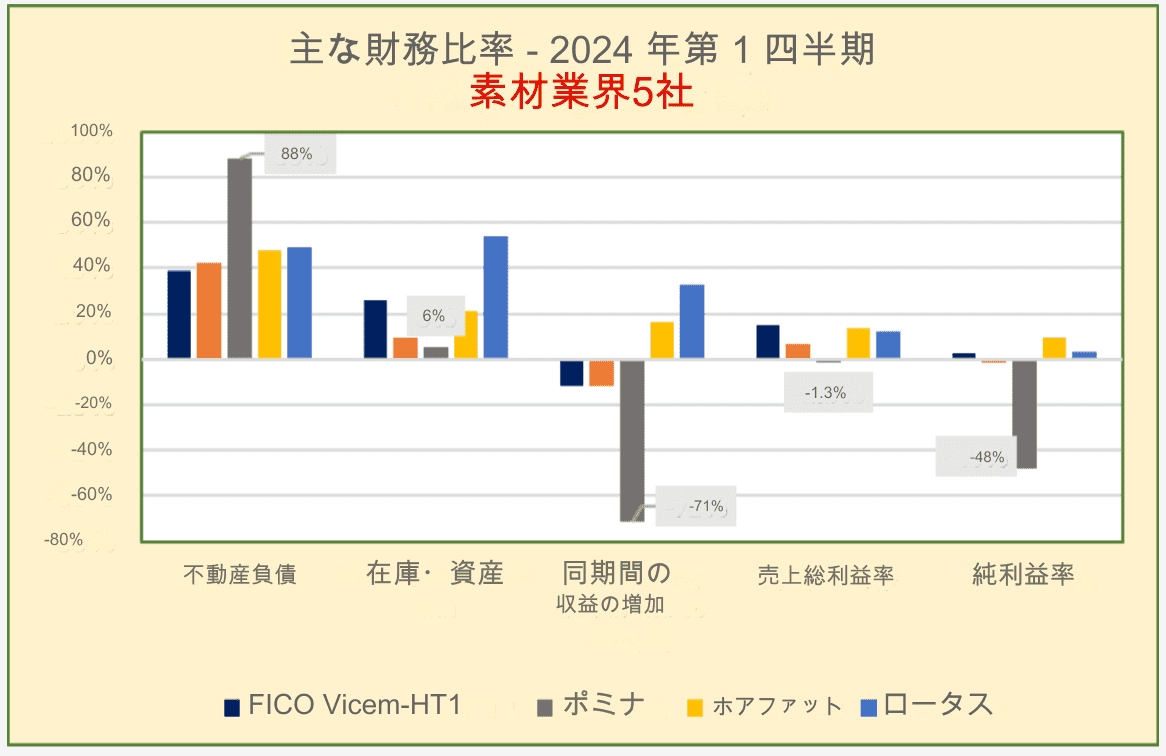
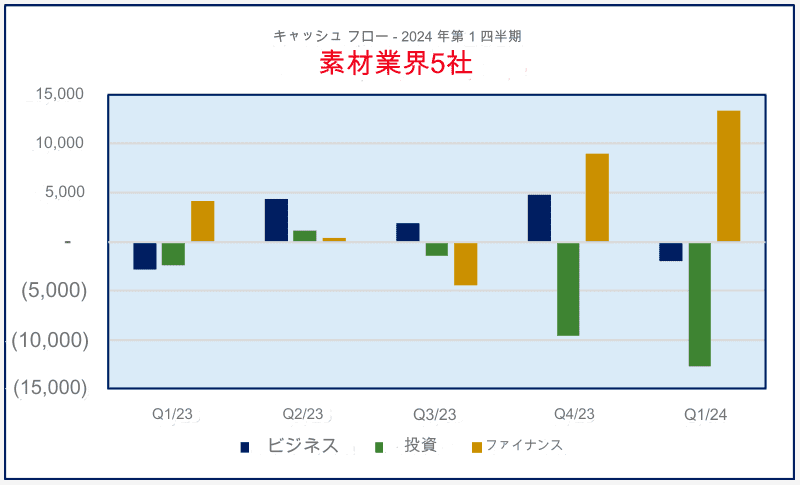
不動産および建設業界の不況の影響により、2024年第1四半期の主な財務指標は全て急落しました。
- HPGとHSGを除いて、全ての企業で売上成長率がマイナスであり、最も深刻なのはPominaの-71%でした。
- その他の財務指標(粗利益率、ROS、負債比率、在庫など)も同様に悪化しています。
- キャッシュフロー比率がマイナスであり、企業の財務健康状態が深刻な領域に入りました。
キャッシュフローの教訓 古びることはない
- リーマン・ブラザーズ(2008年)
- ファースト・リパブリック・バンク(…!)
リーマン・ブラザーズの崩壊 Economics – 2024
|
Lehman Brothers(百万米ドル)
|
2005年 | 2006年 | 2007年 |
| 純利益 | 3,260 | 4,007 | 4,192 |
|
営業活動によるキャッシュフロー
|
-12,205 | -36,376 | -45,595 |
|
投資活動によるキャッシュフロー
|
-447 | -792 | -1,698 |
|
財務活動によるキャッシュフロー
|
12,112 | 38,255 | 48,592 |
- 利益報告は年々増加しているが、営業キャッシュフローはますますマイナス。
- 企業は増加する負債で資金調達を行う。
- 企業は2008年に倒産し、これが世界金融危機の引き金の一つとなった。
【財務テクニックに言及せずにおいても】:
- 売上か負債か?
- コストか投資か?
- MBS(モーゲージ担保証券)
- REPO(買戻し契約)
不動産に根ざした投資
リーマン・ブラザーズ(百万ドル)2005-2007年11月30日現在
| 年度 | 2005 | 2006 | 2007 |
|---|---|---|---|
| 純利益 | 3,260 | 4,007 | 4,192 |
| 営業キャッシュフロー | (12,205) | (36,376) | (45,595) |
| 投資キャッシュフロー | (447) | (792) | (1,698) |
| 財務キャッシュフロー | 12,112 | 38,255 | 48,592 |
枯れ葉が高く舞い落ちる…
銀行業界の特徴:
- 負債比率が高い(>90%)
- 主に預金
- 主な収益源は純利息収入
- 営業成績は良好で純利益も高い
- 短期預金を長期投資に利用し、その中には政府債券も含まれる
- 債券金利の低下 ➔ 投資損失 ➔ 預金者の引き出し ➔ 債券の安売り ➔ 二重損失 ➔ 資金枯渇 ➔ 破産寸前!
ファースト・リパブリック・バンク
| First Republic Bank | 資産構成 | ||||||||
| 年度 | 2019 | 2020 | 2021 | 2022 | 2019 | 2020 | 2021 | 2022 | |
| 現金 | 1,700 | 5,095 | 12,947 | 4,283 | |||||
| 連邦準備銀行 | 368 | 354 | 115 | 379 | |||||
| 生命保険保有 | 1,435 | 2,061 | 2,650 | 3,435 | |||||
| 証券と投資 | 19,550 | 19,662 | 26,921 | 33,102 | 17% | 14% | 15% | 16% | |
| 貸付金 | 90,324 | 111,952 | 134,263 | 166,084 | 78% | 79% | 74% | 78% | |
| 売掛金 | 382 | 431 | 501 | 708 | |||||
| 固定資産 | 1,174 | 1,355 | 1,786 | 1,923 | |||||
| 営業権 | 277 | 254 | 238 | 229 | |||||
| その他の資産 | 1,055 | 1,338 | 1,666 | 2,496 | |||||
| 総資産 | 116,264 | 142,502 | 181,087 | 212,639 | |||||
| 負債構成 | |||||||||
| 負債 | 2019 | 2020 | 2021 | 2022 | 2019 | 2020 | 2021 | 2022 | |
| 預金 | 90,133 | 114,929 | 156,321 | 176,437 | |||||
| 短期負債 | 800 | – | – | 6,700 | |||||
| 長期負債 | 14,287 | 14,525 | 6,882 | 8,579 | |||||
| その他の負債 | 1,192 | 1,298 | 1,986 | 3,477 | |||||
| 総負債 | 106,413 | 130,751 | 165,189 | 195,193 | |||||
| 収入 | 2019 | 2020 | 2021 | 2022 | 2019 | 2020 | 2021 | 2022 | |
| 純利息収入 | 2,764 | 3,263 | 4,114 | 4,834 | 85% | 85% | 83% | 84% | |
| 非利息収入 | 490 | 591 | 846 | 939 | |||||
| 総収入 | 3,254 | 3,853 | 4,960 | 5,773 | |||||
| 純利益 | 930 | 1,064 | 1,478 | 1,665 | 29% | 28% | 30% | 29% | |
| 2023年11月4日の株価 | 0.03 USD | ||||||||
資産構成 負債構成
百年を一日に込めて!
レブロン(口紅、ネイルエナメル)、90年の歴史ある企業。
企業財務の教訓としてこれ以上のものはありません:
- 負債が資産を上回り、株主資本がマイナス
- 4年連続で赤字
- 営業キャッシュフローが持続的にマイナス
- 販売費および管理費が粗利益を上回る、2020年には特に顕著
- 株価はもはや紙切れ(7セント)
原因:
- パンデミック、戦争
- 小売店舗やWalmart、Bed Bath & Beyondなどの小売業者を通じた販売に依存
- 消費者の習慣の変化
- YouTube、TikTok、Instagramなどの影響で製品需要が減少
REVLON (REVRQ) 損益計算書(百万ドル)
| 項目 | 2019年 | 2020年 | 2021年 | 2022年 |
|---|---|---|---|---|
| 売上高 | 2,420 | 1,904 | 2,079 | 1,980 |
| 売上原価 | 1,052 | 861 | 849 | 836 |
| 粗利益 | 1,367 | 1,044 | 1,230 | 1,145 |
| 粗利益率 | 57% | 55% | 59% | 58% |
| 管理費用 | 1,317 | 1,072 | 1,099 | 1,033 |
| 管理費用率 | 54% | 56% | 53% | 52% |
| 営業利益 | 51 | (28) | 131 | 112 |
| その他の収益(費用) | (209) | (591) | (338) | (786) |
| 純利益(損失) | (158) | (619) | (207) | (674) |
| 株価(2023年5月1日) | 0.07 USD |
貸借対照表(百万ドル)
| 項目 | 2019年 | 2020年 | 2021年 | 2022年 |
|---|---|---|---|---|
| 資産 | 2,981 | 2,528 | 2,433 | 2,490 |
| 総負債 | 4,202 | 4,390 | 4,447 | 5,153 |
| 負債比率 | 141% | 174% | 183% | 207% |
| 株主資本 | (1,221) | (1,862) | (2,014) | (2,663) |
キャッシュフロー(百万ドル)
| 項目 | 2019年 | 2020年 | 2021年 | 2022年 |
|---|---|---|---|---|
| 営業活動によるキャッシュフロー | (68) | (97) | (11) | (244) |
| 営業キャッシュフロー率 | -3% | -5% | -1% | -12% |
| 投資活動によるキャッシュフロー | 2 | (10) | (12) | (14) |
| 財務活動によるキャッシュフロー | 84 | 103 | 44 | 392 |
「昔の道を歩く」 [チョウ・キー]
投資
財務/資金調達
ビジネス
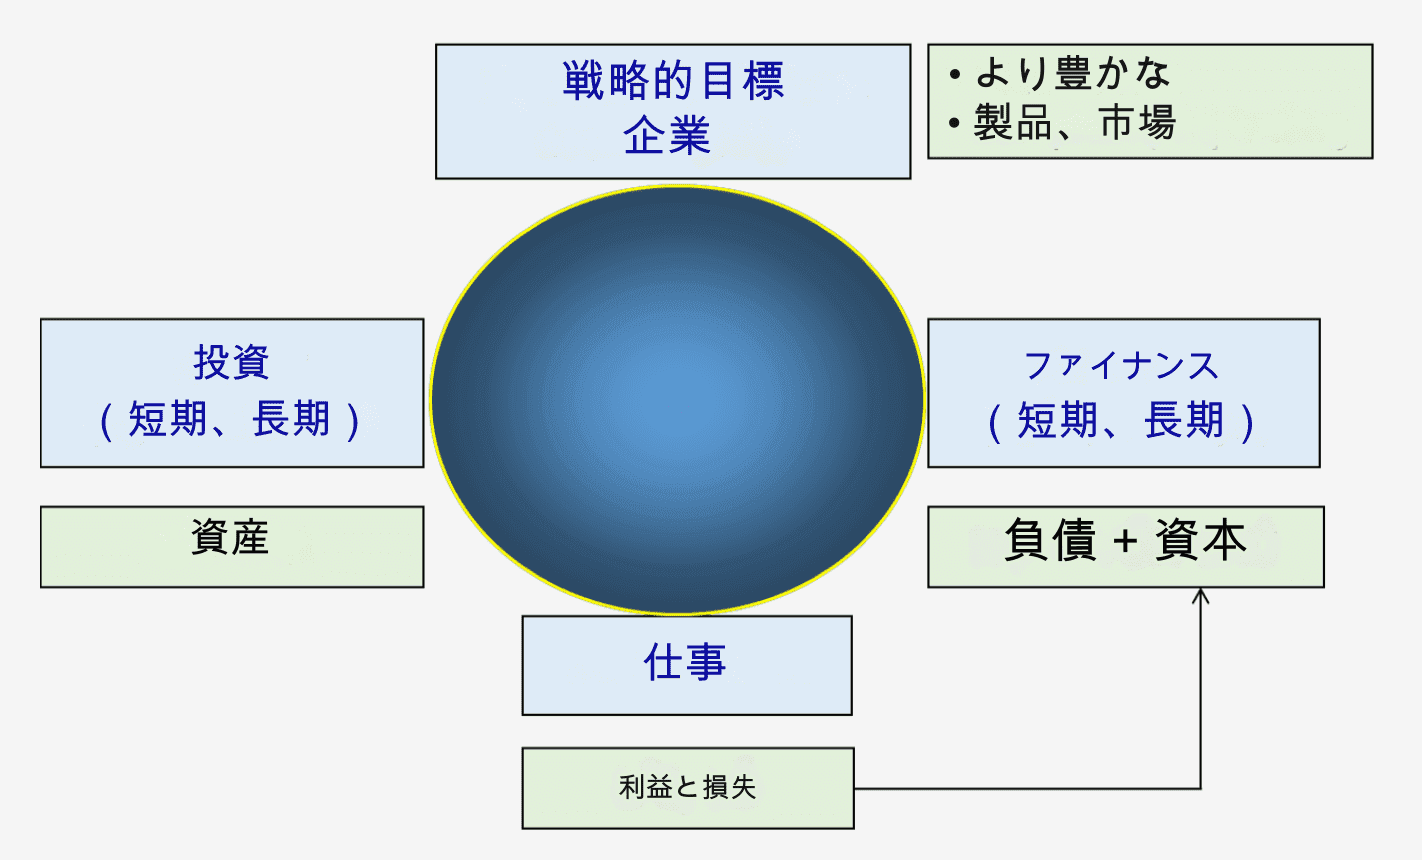
経済・政治の仕組み、言語、国境、所有形態、ビジネス分野、組織の規模にかかわらず、
企業から国全体、地方自治体、家庭、さらには個人に至るまで、
全ての実体は次の3つの活動を行っています:
- 投資活動(Investing)
- 財務活動(Financing)
- 業務活動(Operating)
Nguyen Tan Binh Economics – 2024 54
- 何に投資するのか?
- どこから資金を調達するのか?
- どのように「安定」させるのか?
これはいつも変わらない3つの質問であり、
「頂点」に立っているときに経営者が忘れがちな質問や教訓です!
投資
- 構造、慎重さ
- 分野、規模、期間
- 新しいものか、既存のものか
- 投資の評価
財務
- 銀行とともに行うか、自身で財務管理を行うか
- 大企業、中小企業、同等の企業とともに行うか
- キャッシュフローの管理
ビジネス
- 成長の速さ、遅さ、持続可能性
- 製品、市場
- 方法、販売政策
- コスト構造とコスト管理
まとめ
ベトナムの不動産業界は、長年の中で最も困難な時期を迎えています。2023年第3四半期のデータは、業界内の企業の財務健全性に関する厳しい状況を示しています。
- 企業数の大幅な減少: 新設された不動産企業の数が大幅に減少し、一方で企業の解散数が増加しています。これは、業界内のビジネス活動の著しい減少を示しています。
- 財務指標の「疲弊」: 粗利益率、純利益、資産回転率などの主要な財務指標が大幅に低下し、警戒レベルに達しています。
- 深刻なキャッシュフローの赤字: 特に懸念されるのは、多くの大手不動産企業の高いキャッシュフローの赤字であり、これが支払い能力やビジネスの継続性を深刻に脅かしています。
- 建材業界への波及影響: 不動産業界の低迷が建材業界にも波及し、ほとんどの企業が営業損失を記録するなど、建材業界も大きな影響を受けています。