【DOING AGILE RIGHT】中小企業管理会計のカナメ! 資金と予測 (4/6)
資金に直結! 売掛金・買掛金・在庫の3科目
経営者が知りたい利益と資金繰りの関係
経営者の方は、売上や利益がどれくらいになっているかを気にします。それだけではなく、いやそれ以上に資金繰り、つまりお金が足りているかど うかについて気にするものです。利益が増えて、資金も増えていればわか りやすくていいのですが、現実にはその逆のことが多くあります。
例えば、決算の時に「今年は売上も好調、利益も増えたので税金が多くなる」ということが明白になったとします。 しかし、経営者からすると「そんな状 況なのにお金は手元に全然なく、税金の支払のために銀行借入などの資金 繰りを考えなければいけないなんて・・・。そもそも手元にお金がないのに利 益は本当に出ているのだろうか・・・」と疑問や不安に思うこともあるようです。
このような状況の原因として挙げられるのは、大きな機械の導入をして 資金を使ってしまっていることです。 また、 従来から運転資金 設備投資な どの借入金があり、その返済が進んでいるため利益のわりに資金が少なく なっているということもあります。借入金の返済は資金が出ていきますが、借りたものを返すだけなので、 費用にはならないのです。
上記のような金額が大きい話が原因であると気づきやすいのですが、もっ と日常的な運転資金が資金繰りに影響している場合もあります。ここでは、「運 転資金はどれくらい必要か」という、よく話題になる質問に答える形で運転資金の正体を見ていきましょう。
運転資金は売上・費用と入出金のタイミングのズレ
経営では、まず会社のもうけを増やすことを考えます。このもうけ、つまり利益は「売上費用」の計算式で表すことができます。そして、売上=入金、出金であれば、利益さえ出ていれば、資金繰りに困ることはありません。
しかし、現実の会社経営では売掛金の回収が「末締め翌月末払い」のように、=入金、費用=出金とはならないものです。この売上・費用と入出金のーミングのズレによって必要となる資金を「運転資金」と呼んでいます。 では、運転資金はいくらくらい持っていればいいのでしょうか。その答えの一つとしてヒントとなるのは、運転資金とは売上債権、たな卸 の合計と仕入債務の差額となるということです。
資金はいくら用意しておけば良い?
- 売上債権 + たな卸資産仕入債務の金額
- 但し、売上債権と仕入債務の入金・支払タイミングに注意
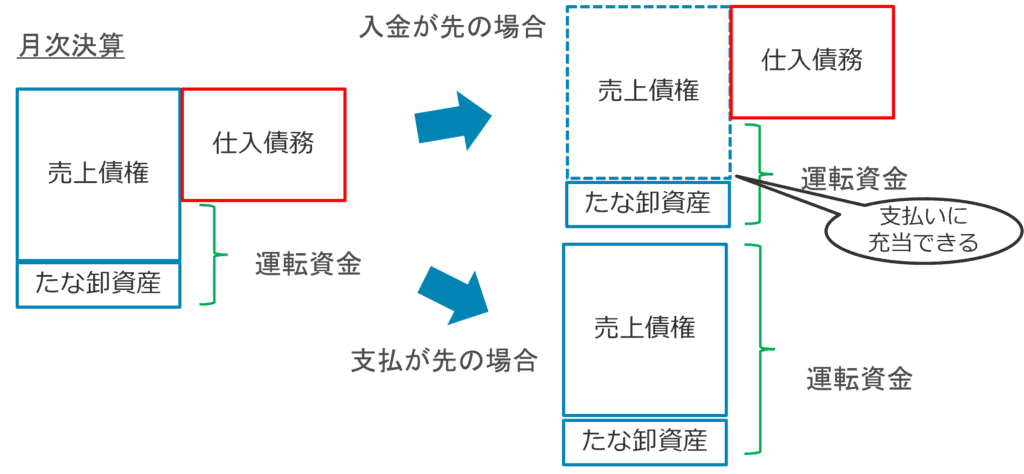
この入出金の差にあたる運転資金だけでも、どこかから調達しておかな いといけないわけです。また、その後の入出金のタイミングにも注意しな いといけません。
例えば売上債権、つまり売掛金は20日に入金されて、仕入債務は月末に 払えばいいという場合には、売掛金が先に入金されてくるので、そのまま支 払に回せますよね。つまり、月末に売上債権、 たな卸資産の合計と仕入債務 の差額だけを運転資金として準備しておけばいいのです。
逆に、20日に仕入債務の支払をして、売掛金の入金が月末となると、売 掛金の入金がないまま20日が来てしまえば、仕入債務を払わなければいけ なくなります。そうすると、この売上債権とたな卸資産の合計すべてが運 転資金として必要になります。つまり、なるべく売上債権は早く入金してもらい、仕入債務に関しては遅 く払わせてもらうのが、資金繰りにとってはいいのです。この考え方を押さえつつ、取引先との交渉にあたるということが大事といえます。
この運転資金は、今まで稼いできて会社に残してある預金でまかなってもいいですし、スタートしたばかりの会社であれば、銀行で借りるという手 もあります。その時の目安となる金額がこの部分なのです。
それでは運転資金の中身である、売掛金、在庫、買掛金のそれぞれを資金 繰りの観点から見ていきましょう。
売掛金が増えるのはいいことではない!?
売掛金は、現金取引ばかりではない事業を行っていると、どうしても出て きてしまう項目です。 月末で締めて請求書を発行し、 翌月や翌々月の末日 に入金というのが一般的ではないでしょうか。
この売掛金は貸借対照表の資産の項目になりますので、同じ資産の項目 の現預金(資金)とはトレードオフの関係になります。つまり、売掛金が増えれば資金は減ってしまいます。逆に、売掛金が減れば、資金には余裕が 出ます。 これは、売掛金が回収される (減る)と、資金が増えるということでイメージしやすいと思います。
この売掛金の残高の分析として、まずは前期末 (又は前月や前年同月)との比較をしましょう。これにより、前年と違う今年のトレンドを把握する ことができます。また、下記の「残高試算表」の借方合計と貸方合計から、 売掛金が1年間でどれだけ発生し、どれだけ回収できたかという取引規模をつかむことも大切です。
さらに、異常を感じた時や年に1回くらいは、売掛金を月次の売上高で割 ることで、「一体、月の売上高の何か月分、売掛金がたまっているのか」とい うことをみるのも意味があります。これは既に説明した「回転期間」 という経営指標です。
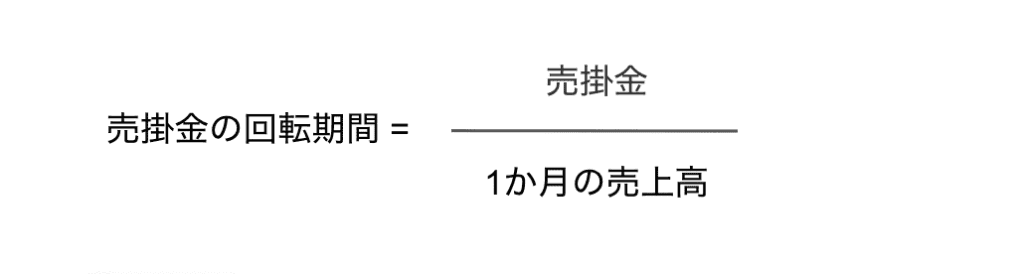
売掛金の管理が特に重要であれば、会計システムとは別にエクセルシートによって管理するという方法も考えられます。少し時間はかかりますが、役立つ情報が得られるのであれば、そのようなひと手間をかける方法もあります。
そして、この分析を通じてわかった増減の原因を、具体的な事業活動にとし込んで対応します。例えば、 売掛金が増えていて、それが特定の得意先 の回収が滞っていることが原因であれば、「普通は1か月分であるはずの 掛金が、○○商事の入金が遅れていることが原因で3か月分もたまっていると説明します。卸売業 小売業や製造業では、 通常在庫を抱えています。 仕入れたり作 たりしてすぐに売れればいいのですが、 売れるまでのタイムラグがある場合 その間は在庫として会社に置いておかなければなりません。
建設業にも未成工事支出金という在庫のようなものがあります。 期末の 仕掛中の工事については、売上は翌期になりますが、それにかかった費用も 翌期にします。このため、期末までにかかった費用を未成工事支出金として、 翌期に持ち越します。在庫には仕入高に加え、材料費、外注費、人件費、経費、作るのにかかっ た費用をもれなく含めます。材料費や外注費といった社外に支払ったもの はわかりやすいのですが、 人件費は忘れがちです。この人件費をもらしてし まうと、利益がゆがんでしまい経営の判断材料として使えなくなりますし、税務調査でも指摘されてしまいます。
ここで挙げた在庫も、売掛金と同じ貸借対照表の資産の項目ですから、現預金 (資金)とはトレードオフの関係になります。つまり、在庫が増えれ ば資金は減ってしまいます。逆に、在庫が減れば資金には余裕が出ます。 こ このことは、在庫を買えば (増やせば) 資金が減って、在庫を販売する (減らす) と資金が増えるということからもわかると思います。
この在庫の残高の分析として、 まずは前期末(又は前月や前年同月) との比較をしましょう。
また、 異常を感じた時や年に1回くらいは、在庫を月次の売上原価で割る ことで、 月の売上原価の何か月分、 在庫が残っているのかをみておくことも 意味があります。 まさにこれは、 経営指標でみた 「回転期間」 です。 なお、 製造業では製造原価を計算する必要があります。 実務では、分母を求めや すい1か月の売上高の金額にしておくこともあります。 簡便的な方法ですが、 継続すれば異常値の発見をするのには役立つはずです。
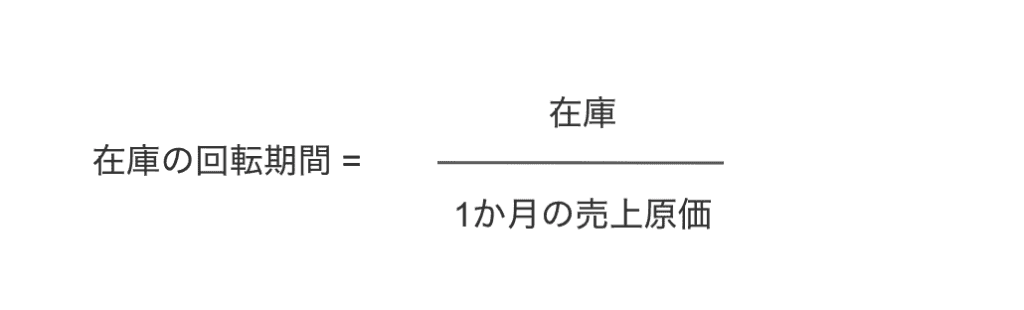
売掛金や在庫の滞留分は勘定科目を分ける
この売掛金と在庫の分析をするに当たって実務でのコツを一つ紹介します。長年溜まってしまっているものや、特別な事情のものは別の勘定科目に振り替えておくということです。例えば、得意先とトラブルになってしまって、 なかなか回収できない売掛金があるとします。これを「長期滞留債権」など の名称で、固定資産に振り替えておくということです。そうすると、前期比較、回転期間分析の際に、この「長期滞留債権」を外して考えることができます。 このように特殊な事情があるものは、通常のものとは別の管理をすること が適しています。
昔の規格の在庫だけれども、修理などのためにどうしても持っておかな ければいけない部品や材料がある場合は、これを別の勘定科目に振り替え るのも一つの方法です。 そもそも、すぐに使ったり売れたりしないのです から、回転期間に含めることは違和感がありますよね。特殊な項目だけ分けて管理すればいいわけです。
買掛金の支払を遅くすると資金繰りはラクになる
それでは買掛金を見てみましょう。これは仕入や外注費の発生から、 支払 までの期間に出てくる未払の金額です。貸借対照表の負債の項目ですので、売掛金、在庫と違い買掛金は多いほうが、現預金(資金) に余裕ができます。 仕入の支払を1か月待ってもらうと資金の余裕ができるということでイメー ジをつかんでください。
買掛金も前期末(又は前月や前年同月) との比較により分析をすることが できます。また、「残高試算表」 の借方合計と貸方合計から、1年間の取引規 模をつかむことも意味があります。全体的な支払サイトの傾向を把握するた めに、買掛金を月次の仕入高で割ることで、回転期間を出すこともおすすめです。
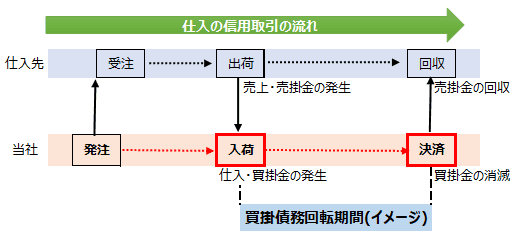
買掛金については取引先との関係もありますが、なるべく支払が遅くな るようにしてもらえると、自社の資金繰りに余裕が出てくるということを 覚えておきましょう。
経営者が聞きたいのは、現状が良いのか悪いのか
このように、売掛金・在庫買掛金の残高というのは資金繰りに直結する ので、しっかり管理をしてほしいと思います。 そして、経営者や上司に説明 をする場合には、ただ増えたか減ったかということだけではなく、その背景 を説明し、良いことなのか、対策が必要なのかという経営判断につながるような情報を出せるように心掛けていくことが大事になります。
3つの科目の動きから作る 「資金繰り表」
給料日が近づくと、「今月の給料は支払えるのか」「支払った後にいくらお 金が残るのか」ということが気になる経営者も多いのではないでしょうか。このように中小企業では、経営者が事業面だけでなく、財務面の管理をして いることも少なくありません。 ここでは、1でみた売掛金、在庫、買掛金といった主な営業科目と資金繰りとの関係に続いて、「資金繰り表」の作り 方を解説して、まとめとしたいと思います。
「資金繰り表」 を作る必要があるかをまず考えよう
以前セミナーの後で、資金繰り表について質問を受けました。
「資金繰りの実績と比較するものとして予算、予測、前期のどれがよいでしょ うか。複数比較するならどの並び順がよいでしょうか」といったことでした。 質問の内容が資金繰りのカタチに関することなので不思議に思い、 「そも そも資金繰りに困っていますか」と聞いてみると、その質問者の会社はまっ たく資金繰りに問題はなく、資金繰り表を作る必要もない状況だったのです。この資金繰り表は、いざという時に使えるように理解はしておいてほし いのですが、必要のないときにあえて作らなくてもよいと思います。
運転資金は、 売掛金・在庫と買掛金の差額
もし必要があって作る場合でも、 資金繰り表は前述した運転資金の考え 方がベースです。 ここでもう一度次図を確認しておきましょう。
運転資金はいくら用意ておけば良い
- 売上債権 + たな卸資産ー仕入債務の金額
- 但し、売上債権と仕入債務の入金・支払タイミングに注意
役立つ予算の作り方と使い方
予算の使い道は経営者次第
管理会計というと、一般的には予算管理が思い浮かぶ方もいるのではな いでしょうか。 それでは、皆さんの会社では予算は作っていますか。 作っているのであれば、何のために作っていますか。
そういうと、「そもそも中小企業でも予算は立てたほうがよいのかな」と いう疑問を持つ方もいると思います。
答えとしては、会社として目指すべき目標を数値として持っておく必要 があるかどうかは経営者のタイプや会社の置かれている状況によって違い ます。 まさに、会社次第なのです。 つまり、予算は作らないという選択肢ももちろんあるのです。 まずはこの3を読んで、予算とはどのようなものか を知っておきましょう。
ただ、必要な状況にもかかわらず予算を作らないでいるのは、もったいな いと感じます。 銀行など外部からの要請で、 必ず予算を立てないといけな いということもあるので、そんなときは、せっかく予算を作るなら、 社内 も活用できる形にしておきたいところです。
予算とは達成したい 「目標」のこと
予算を考えていく上で、その位置づけを理解することが、実務においては まず重要です。 なぜかといえば、予算という言葉の使い方が会社によって 又は人によって違っていることがよくあるからです。ここではまず、わかりやすさを優先して、予算を1年かけて到達したい 標」とイメージすることとしましょう。こうなりたいという「目標」なので一度決めたら簡単には変えないことが原則です。 大学受験での志望校のうなもので、期の初めに立てた予算は年度を通じて変えないことを基本 するのがおすすめです。
社内に目を向けた場合にも、予算をコロコロ変えるとどれが最新のもの なのかがわからなくなってしまいがちです。そうなると、 どのレベルを目 指したらよいのかがわからなくなり、予算が目標として機能しないという 事態が起こってしまいます。
環境が変わったら作り直そう
もちろん、会社が置かれている環境に大きな変化があった場合には、予 算を変えざるを得ません。 例えば、 近年のコロナ禍や、会社の方向性が変わっ たというような場合には、もとの予算を目標とし続けることはむしろ無意 味になってしまいます。
このような場合には、なるべく早く新たな予算を作って、それを新しい目 標とする必要があります。 その上で、社内の皆さんに対して新たな予算について、変更点やその背景などを含めて伝える必要があります。
「ある程度の努力」と「現実的」のバランスが大事
次に、予算とはどのような要件を満たすべきなのでしょうか。まず、達成を目指すわけですから、どう頑張っても達成できないものを予 譚としてはいけません。とはいえ、その逆に、簡単に達成できる予算という のも、目標としては意味が薄くなってしまいます。
ということは、予算には、
- 達成にある程度の頑張りが必要
- 現実的に達成可能
という2つの要件をバランスよく満たすように作成する必要があるのです。
予算を作るには、やはり月次決算が重要
中小企業の管理会計の第一歩は、月次決算であることをお 伝えしました。 それでは、月次決算と予算はどのような関係にあるのでしょうか。やはり、月次決算が第一歩ですので、月次決算がきちんとこなせていて、その上で必要だと判断するのであれば、予算管理をします。 月次決算がで きていなければ、予算と対比する実績がきちんと出せないですし、現状が把 できていなければ、そもそも予算を作ることも難しいはずです。
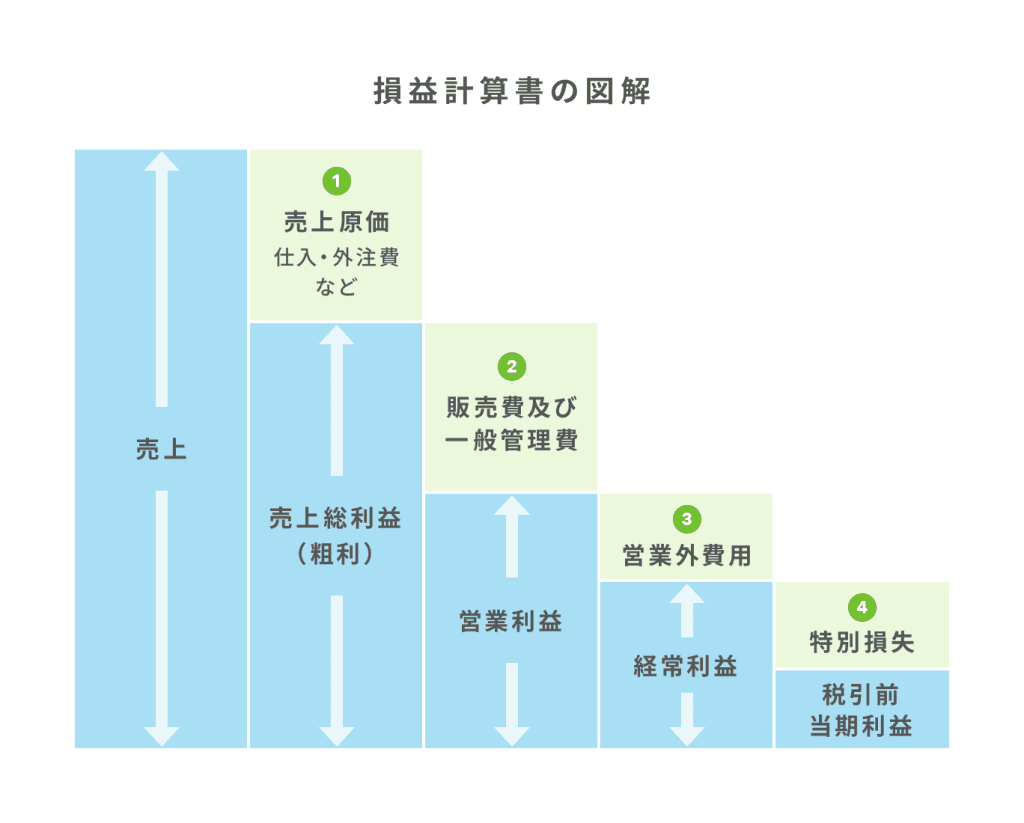
予算では、まず損益計算書を作ろう
それでは、何をしたら予算を作ることになるのでしょうか。会社によって違いはあるものの、ほとんどの会社でいえることは、まずは:
- 予算損益計算書:を作成することです。予算は目標という話をしましたが、目標とする業績は 売上と利益を指すことが大半です。そのため、利益につながる内訳として損 益計算書が作成されるケースが極めて一般的です。
- 予算貸借対照表
- 予算キャッシュ・フロー計算書(又は資金繰り表 )
が代表的です。この2つはすべての会社に常に必要というわけではありませんし、実際に作成している会社は多くはありません。資金繰りに少し不安 がある場合など、これらを事前に確認しておきたい場合のみ作成すること で十分だと思います。また、予算損益計算書の添付資料の位置づけとして、予算作成の前提を 整理した資料を別途用意するのが一般的です。
予算は月次かつ会計システムと同じ形式で作ること
予算損益計算書は、月次で作成しましょう。管理会計の第一歩の月次決 算を行う度に、予算と実績を比較することができ、タイムリーに目標と実績 との差を確認していくことができるからです。
そして、その予算の月次損益計算書は、会計システムから出力される損 益計算書の月次推移表と同じフォームにしておくことをおすすめします。 そうすることで、実績をエクセルやCSVではきだして予実比較をすること が容易になります。
もちろん、財務会計ソフトの中に予算を入力できる、予算を持てるようなシステムも多くなってきているので、それを利用することもできます。 そ つ場合は形式・フォームを気にしないですみます。 一方、予算月次損益計算をエクセルなどで作成保管している場合には、項目が整合するようフォー ムの作成にあらかじめ気をつけましょう。
管理会計で一番大事なのは「経営者の目線」
予算の達成が難しくなったときによくカットされる項目があります。 それは、「3K」 と呼ばれます。 広告宣伝費、交際費、交通費の頭文字が取られており、要は、経営者の裁量で使いやすい勘定科目です。 つまり、これらの科目につ いては予算でも実績でも補助科目を使い、予算を立てたときの前提資料をしっ かり用意し、カットするときの判断材料になるものを予め用意しておくな どの対応も経営者の目線からすると、うれしいところです。
このように、まずは、経営者の方の関心事を知り、それに合う切り口は何 かを考えます。それを仕組みとしての会計システムや予算管理で用意する という順番です。逆ではありません。
ついつい、会計システムや予算のカタチのほうに気を取られてしまいがちですが、管理会計で一番大事なのは経営者の方の目線です。 経営者の目線が最初なのだと頭を切り替えると、役に立つ仕組みを作れるはずです。
予測は役割と使い道だけ知っておこう
予測は必要なときにだけ作ればOK
予測について、予算との違いも含めて説明をしていきます。中小企業の 実務においては、定期的に予測をするのではなく、必要と思ったときに使うことができれば十分です。 まず、どういうものを予測と呼ぶのか、予算とは何が違うのかということを知っておいてほしいと思います。
改めてですが、予測という言葉を聞いたことはあるでしょうか。 何を目 的としているのでしょうか。予測を作っている担当者でも、十分に答えら れる方は実はそう多くありません。なぜなら、 実務の中では予測は漠然と していて、位置づけが難しいものだからです。そう言うと、敷居が高そうに 感じるかもしれません。 そんなことはなくて、押さえておいてほしいのは、その位置づけと、自分の会社でいざという時や必要な時に作ればよいものという2点だけです。

予算は「こうなりたい」、予測は「こうなるだろう」
予測とは、一言でいえば「こうなるだろう」という見込みのことです。予 算は「こうなりたい」という目標という位置づけでした。当然ですが、「こう なりたい」と「こうなるだろう」 は一致するとは限りません。その2つが一 致するのか、近いところまで来ているのか、とても離れているのかを把握す ることが目標 (こうなりたい)を達成するための重要なステップだといえ ます。とすれば、その第一歩は、見込み (こうなるだろう) を明らかにする ことから始まります。つまり、予測を作成することが必要となるのです。
イメージとして、「現在の体重60キロから50キロになりたい」という目 標を立てたとします。どうやったらこの50キロを達成できるかといったら、やはり10キロも減らさなければならないので、 例えばジムに通うことで5キ 口、食事制限で3キロ、ダイエットサプリを飲んで2キロというように、具体的な計画を立てることも大事です。
また、1か月ごとに体重計に乗ってみて進捗管理 することも大事ですよね。 1か月後に仮に1キロ減っ たとします。では、このペースを続けるべきか、自 分が目指していた年末までに50キロまで痩せられ あるだろうかということを振り返るような取り組みが 予測と考えればいいと思います。 なぜ振り返ったほ うがいいのかというと、なんとか50キロという目標 を達成する、 そのためです。
この身近な例も、見込みを明らかにし、目標と見込みのズレを把握し、行 動を変えるという流れです。この流れをたどることで、目標への達成を目 指すのです。
予算管理でいえば、目標は予算ということになります。多くの会社では、予算は何としても達成したい目標です。 とすると、途中で作成した予測を もとに、進捗を管理しながら、必要に応じて行動計画を変更する必要があります。
より具体的に、予算管理の観点から予測とは何かを整理しましょう。「現時点で手に入れられる最新情報をもとにすると、 年度末の業績はこのような売上や利益になる」というのが現時点の予測です。年度初めに立てた目標=予算に対して、現時点の見込みがどうなっているのかを明らかにするのが現時点の予測といえます。これを作成することではじめて、年度予算と現時点の予測との間にはどれくらい差があるのか を計算することができます。それにより、予算を達成できるように行動を修 正していきます。
決算3か月前に予測を作るのもおすすめ
「ウチの会社は予算を作っていないから、予測を作っても意味がないです かね?」と考える方がいるかもしれません。そんなことはなくて、予算がな くても、予測は作ったほうが良い場合はあるのです。 実際、中小企業の現場 では、月次決算ができるようになったあとに、予算よりも先に予測にトライしている会社もかなりあります。どういう場面で使うかというと、 決算の着地見込みをつかむためです。決算が近づいてくると、業績が良さそうだけれど、いったいいくら税金を払 わないといけないだろうかなどと考え始めます。また、決算賞与を出して 従業員の頑張りに報いてあげたいけれど、ある程度の営業利益は確保しながら、つまり営業黒字の範囲内でどれくらい賞与を払えるだろうかといっ たことも考えるかもしれません。
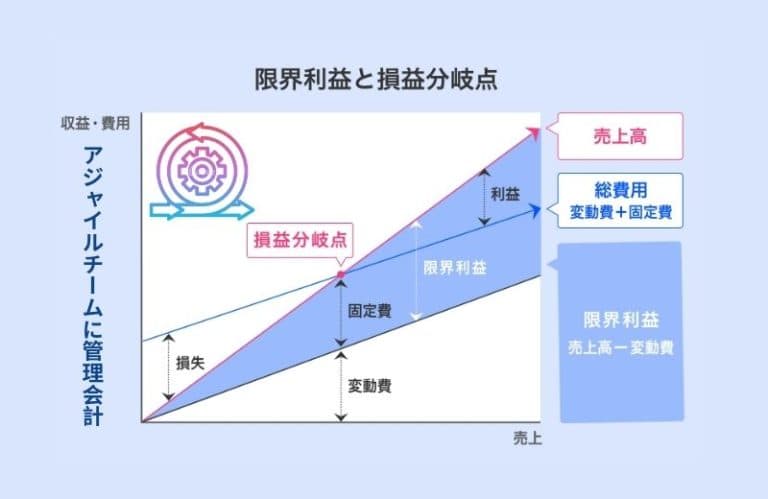
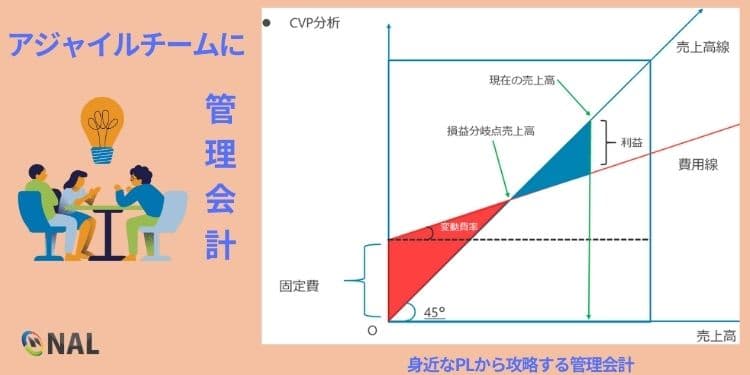
このような場合に、そこまでの月次決算の数字に、残りの決算期末まで の見込みをつなげて、年間の売上、費用、利益を予測するのです。具体的には、期首から9か月くらいまでの実績が出たときに年度の予測 をすることをおすすめします。3月決算であれば、12月の月次が締まった 1月中旬頃に予測するわけです。この時期になれば、残り3か月の売上の見込みも見えてきます。そして、変動費率も9か月の実績から見込むこと ができ、固定費の金額も見えてきているはずです。そうすると、年度の売上 費用、利益がかなり正確につかめるはずです。
まとめ
こうすれば、その時期になって慌てて資金を用意するということがなくなります。 日常的に資金繰りをきっちり管理していればいいのですが、な かなか手が回らないことも多いでしょう。 また、 無駄に使ってしまうとい うことはないものの、人間ならどうしても目の前にお金があると財布の紐 がゆるくなっていまいます。このため、別口座に自動的に移すことで目の 前からなくしてしまうのです。会社にも同じ手法を使えることも多いのです。このように、大事な資金繰りを数字の分析を通じて行うのも一つですが、 あらかじめ仕組み化して対応するのも、忙しい中小企業にとってはおすすめ です。さらに、1年後の大きな支出を予測することで、資金繰りの感覚を養うこ 二にもつながります。 ちなみに、普通預金よりも多少金利は良いのですが、 真の狙いはそこではありません。